מה חשוב לבדוק בהלוואות בין צדדים קשורים, כיצד נקבעת ריבית בתנאי שוק, ומה ניתן ללמוד מפסק הדין החדש בנושא
כאשר חברה אחת בקבוצה מעמידה הלוואה לחברה קשורה, נשאלת השאלה איזו ריבית צריך לקבוע?
באופן כללי כמובן שאין שיעור ריבית אחיד שנכון לכל הלוואה, אך כאשר מדובר בעסקה בינלאומית בין צדדים קשורים, שיעור הריבית צריך להיבחן בהתאם לכללי מחירי ההעברה ולשקף את התנאים שהיו נקבעים בין צדדים בלתי קשורים.
כדיי להבין האם ההלוואה נעשית ב"תנאי שוק" לא בודקים רק את גובה הריבית. גם תקופת ההלוואה, המטבע, הבטוחות, הסיכון של הלווה, תנאי הפירעון ומבנה המימון כולו עשויים להשפיע על השאלה האם ההלוואה נעשתה בתנאי שוק.
פסק דין שניתן לאחרונה בבית המשפט המחוזי, שבו נבחנה ריבית של 10%-12% על הלוואות בין חברות לעומת מימון בנקאי בריבית של 2.8%-4.4%, ממחיש עד כמה חשוב לבסס את שיעור הריבית ואת מבנה העסקה כבר מראש
האם הלוואה בין חברות קשורות נחשבת תמיד עסקת מחירי העברה?
סעיף 85א לפקודת מס הכנסה עוסק בעסקאות בינלאומיות בין צדדים שמתקיימים ביניהם יחסים מיוחדים, וקובע כי יש לבחון את תנאי העסקה בהתאם לתנאים שהיו נקבעים בין צדדים בלתי קשורים.
כללי מחירי העברה אינם חלים רק על מכירת מוצרים או על מתן שירותים. גם עסקאות מימון, אשראי והלוואות בין חברות קשורות עשויות להיכנס לתחולתם.
השאלה המרכזית היא אילו תנאים היו מסכימים ביניהם מלווה ולווה שאינם קשורים, אילו היו מבצעים את אותה עסקה בתנאי שוק?
זהו עקרון אורך הזרוע ,(Arm’s Length Principle) העומד בבסיס דיני מחירי ההעברה בישראל ובעולם.
לכן, עצם העובדה ששתי חברות משתייכות לאותה קבוצה אינה מאפשרת להן לקבוע ביניהן כל שיעור ריבית שיבחרו
איך קובעים ריבית בין חברות קשורות?
אחת הטעויות הנפוצות היא לחפש שיעור ריבית אחד שניתן להחיל על כל הלוואה בין חברות קשורות. בפועל, ריבית בתנאי שוק נקבעת בהתאם למאפיינים הספציפיים של ההלוואה ושל הצדדים לעסקה.
בין היתר יש לבחון:
- סכום ההלוואה
- המטבע שבו ניתנה
- תקופת ההלוואה
- מצבו הפיננסי של הלווה
- רמת הסיכון של הלווה
- מטרת המימון
- קיומן או היעדרן של בטוחות
- ערבויות שניתנו על ידי חברות אחרות בקבוצה
- קדימות החוב ביחס להתחייבויות אחרות
- לוח הסילוקין ותנאי הפירעון
- שיעורי הריבית שבהם יכול היה הלווה לקבל מימון מגורם חיצוני
- עסקאות מימון דומות שנעשו בין צדדים בלתי קשורים
כך למשל, הלוואה ארוכת טווח, ללא בטוחות, ללווה בעל סיכון אשראי גבוה, עשויה להצדיק שיעור ריבית גבוה יותר מהלוואה קצרה המגובה בבטוחות איכותיות. העובדה ששיעור ריבית מסוים נראה לכם "סביר" אינה מספיקה. צריך להיות מסוגלים להסביר דרך הצדקה כלכלית מדוע הוא מתאים דווקא לעסקה שנבחנת.
איך מבצעים חקר ריבית במחירי העברה?
במסגרת חקר ריבית בוחנים נתוני שוק ועסקאות שניתן להשוות אליהם את ההלוואה בין החברות הקשורות. בחלק מהמקרים קיימת השוואה פנימית אפשרית. לדוגמה, אם אותה חברה נטלה באותה תקופה הלוואה מבנק או מגוף מימון בלתי קשור, ניתן לבחון האם אותה הלוואה יכולה לשמש כנקודת השוואה.
עם זאת, אין די בהשוואת שיעורי הריבית בלבד. הלוואה בנקאית המגובה בנכס אינה בהכרח דומה להלוואה בלתי מובטחת מחברה בקבוצה. גם תקופת ההלוואה, המטבע, תנאי הפירעון, דירוג האשראי ומועד ביצוע העסקה יכולים להשפיע באופן משמעותי על שיעור הריבית.
אם אין עסקה פנימית מתאימה להשוואה, חובה לבצע חקר שוק ולאתר עסקאות מימון חיצוניות בעלות מאפיינים דומים. התשובה שתתקבל תהיה במונחים של טווח ריבית סביר בתנאי שוק ולא על שיעור ריבית יחיד ומוחלט.
למה גם מבנה ההלוואה חשוב ולא רק שיעור הריבית?
בדיקת מחירי העברה בעסקאות מימון אינה נעצרת בשאלה אם שיעור הריבית הוא 5%, 8% או 10%. לעתים צריך לבחון גם את הדרך שבה המימון בנוי.
כאשר כספים עוברים מחברה אחת לחברה שנייה, משם לחברה שלישית ולבסוף מגיעים לחברה הזקוקה למימון, עשויה להתעורר השאלה מדוע נדרשו כל החוליות בדרך ומהו התפקיד הכלכלי של כל אחת מהן.
במבנים כאלה רצוי שניתן יהיה להסביר:
- מדוע המימון ניתן דווקא בדרך הזו
- מהו התפקיד הכלכלי של כל חברה בשרשרת
- איזה סיכון נוטלת כל חברה
- האם אותה חברה אכן מקבלת החלטות ביחס למימון
- ומה הייתה האלטרנטיבה שעמדה בפני הצדדים
ככל שמבנה המימון מורכב יותר, כך גדלה החשיבות של תיעוד ההיגיון המסחרי והכלכלי שעמד מאחוריו.
פסק הדין: ריבית של 10%-12% מול ריבית בנקאית של 2.8%-4.4%
בפסק הדין ע"מ 61448-06-24, שניתן ביום 13 באוגוסט 2026, נדונה בין היתר שרשרת הלוואות שבה חברה משפחתית ישראלית קיבלה הלוואות בהיקף של כ-53 מיליון ש"ח מחברה תושבת בליז.
ההלוואות נשאו ריבית של 10%-12% וניתנו ללא בטוחות. במקביל, אותה חברה קיבלה מימון גם מתאגידים בנקאיים בחו"ל, בריבית של 2.8%-4.4%. מקור הכספים שהלוותה החברה מבליז היה חברת אחזקות משפחתית, שהעמידה לה כספים בריבית של 10.5%.
כך נוצרה שרשרת שבה הכסף עבר מחברת האחזקות, דרך החברה הזרה, אל החברה הישראלית.
בית המשפט מצא מספר קשיים מצטברים במבנה. בין היתר, לא הובהר באופן מספק מדוע חברת האחזקות לא העמידה את המימון ישירות לחברה המשפחתית, והתעוררו קשיים בנוגע לתיעוד ההלוואות ולהצדקה המסחרית למבנה שנבחר.
למבנה הייתה גם משמעות מיסויית: החברה הישראלית ביקשה לנכות הוצאות מימון בשיעור גבוה, בעוד שבקצה השני של שרשרת המימון נוצר יתרון מס.
הפער שנבחן בפסק הדין
השוואה בין הריבית על ההלוואות הבין-חברתיות לבין הריבית על המימון הבנקאי
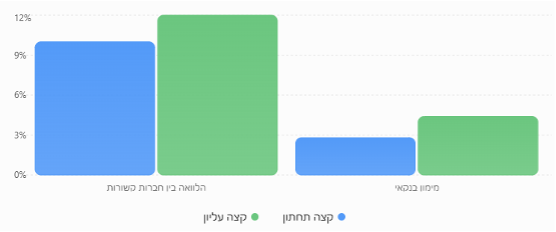
הפער בשיעורי הריבית היה אחד המרכיבים שנבחנו בפסק הדין. עם זאת, הפער כשלעצמו אינו מוכיח שהריבית אינה בתנאי שוק; השאלה היא האם ניתן להסביר ולבסס אותו בהתאם למאפייני ההלוואה.
האם העובדה שההלוואה הייתה ללא בטוחות מצדיקה ריבית גבוהה יותר?
זו אחת הנקודות המעניינות בפסק הדין. החברה טענה כי אין להשוות באופן ישיר בין ההלוואה שקיבלה מהחברה הזרה לבין ההלוואות הבנקאיות. הסיבה לכך הייתה שההלוואות הבנקאיות היו מגובות בבטוחות, בעוד שההלוואה מהחברה הזרה ניתנה ללא בטוחות.
לכאורה, היעדר בטוחות מגדיל את הסיכון של המלווה ולכן עשוי להצדיק שיעור ריבית גבוה יותר. בית המשפט הכיר בכך שההשוואה בין סוגי המימון אינה מושלמת. אלא שהחברה לא הציגה מקור השוואה חלופי שממנו ניתן היה ללמוד מהו שיעור הריבית המתאים להלוואה בעלת מאפיינים דומים.
בהיעדר benchmark , התקבלה עמדת פקיד השומה והוצאות המימון הוגבלו בהתאם לשיעורי הריבית הבנקאיים.
המקרה ממחיש נקודה חשובה:
לא מספיק לומר שההלוואה מסוכנת יותר ולכן הריבית גבוהה יותר. צריך גם להיות מסוגלים לבסס את פער הריבית באמצעות נתונים וניתוח כלכלי.
את חקר הריבית רצוי לבצע לפני ההלוואה
המסקנה הפרקטית מפסק הדין רחבה הרבה יותר מהמקרה הספציפי. כאשר חברה בקבוצה מעניקה הלוואה לחברה קשורה בחו"ל, לא כדאי להסתפק בהסכם הלוואה שבו נכתב שיעור ריבית שנראה לצדדים הגיוני.
כבר בשלב בניית העסקה כדאי לבדוק: מהו טווח הריבית בתנאי שוק, אילו עסקאות מתאימות להשוואה, כיצד משפיעים הסיכון והבטוחות על התמחור, האם ניתן להסביר את מבנה המימון מבחינה כלכלית, מהו תפקידה של כל חברה בעסקה ואיזה תיעוד יהיה צורך להציג במקרה של ביקורת.
חשובה לא פחות היא שמירת התיעוד. מומלץ לשמור, בהתאם לנסיבות, הסכמי הלוואה, ניתוחי ריבית, נתוני השוואה, החלטות הנהלה, מסמכי בטוחות ותיעוד של השיקולים העסקיים שעמדו מאחורי מבנה המימון.
מחירי העברה בעסקאות מימון אינם רלוונטיים רק לחברות ענק
עסקאות מימון בין צדדים קשורים קיימות גם בקבוצות פרטיות, בחברות משפחתיות, בחברות ישראליות שמקימות פעילות בחו"ל ובקרב בעלי עסקים המחזיקים חברות במספר מדינות.
דווקא במקרים כאלה ההלוואה עשויה להיווצר באופן טבעי: חברה אחת זקוקה לכסף, וחברה אחרת בקבוצה מחזיקה בעודפי מזומנים. רק בשלב מאוחר יותר מתברר שהעברת הכספים יצרה עסקה בינלאומית שעשויה להיות כפופה לכללי מחירי העברה.
לכן, לפני העמדת מימון בין חברות קשורות, ובוודאי כאשר מדובר בסכומים מהותיים או במבנה הכולל מספר מדינות, מומלץ לבחון מראש גם את מבנה העסקה וגם את שיעור הריבית. תכנון ותיעוד מתאימים מראש עשויים לצמצם משמעותית מחלוקות עתידיות עם רשויות המס ולספק בסיס מקצועי להגנה על תנאי העסקה במקרה של ביקורת.
פירמת נמרוד ירון ושות' מתמחה במיסוי ישראלי ובין-לאומי. הצוות שלנו מורכב מאנשי מקצוע בעלי ניסיון של שנים ברשות המסים, לצד ניסיון בפירמות מובילות ובמשרדי עורכי דין, ומביא שילוב של ראייה משפטית וכלכלית.
אנחנו מלווים חברות פרטיות וציבוריות, ישראליות וזרות, קרנות הון סיכון גלובליות, וגם לקוחות שמבקשים ייעוץ ממוקד בשפה ברורה ובגובה העיניים. אנחנו עובדים גם עם רשת קשרים מקצועית של משרדי רואי חשבון ועורכי דין ברחבי העולם, כדי לספק מעטפת מלאה במקרים חוצי גבולות.
בכל הנוגע להלוואות בין חברות קשורות, קביעת שיעור ריבית, חקר תנאי שוק ותיעוד מחירי העברה מומלץ מאוד לבחון את תנאי העסקה מראש ולא להמתין לביקורת מס.
במחלקת מחירי ההעברה הבין-לאומית שלנו אנו מסייעים בבחינת מבנה המימון, קביעת טווח ריבית מתאים, ניתוח עסקאות השוואה, תיעוד ההיגיון הכלכלי של העסקה והיערכות לדרישות רשות המסים בכל מדינה. אנו מבצעים עבודות מחקר מלאות בתחום מחירי ההעברה, המותאמות למאפייני העסקה ולדרישות הדין והפרקטיקה הרלוונטית.
שאלות ומידע רלוונטי
האם הלוואה בין חברות קשורות נחשבת עסקת מחירי העברה?
כן. עסקה בינלאומית בין צדדים קשורים עשויה להיבחן לפי עקרון אורך הזרוע, לרבות תנאי ההלוואה והריבית.
איך קובעים מהי ריבית שוק בין חברות קשורות?
בוחנים את תקופת ההלוואה, המטבע, הסיכון, הבטוחות, תנאי הפירעון ועסקאות דומות בין צדדים בלתי קשורים.
האם אפשר להשוות לריבית שהחברה משלמת לבנק?
לעיתים כן, אך רק אם תנאי ההלוואות דומים מבחינת בטוחות, תקופה, מטבע, סיכון ותנאי פירעון.
מה קורה אם רשות המסים קובעת שהריבית גבוהה מדי?
רשות המסים עשויה לבצע התאמת מחירי העברה ולהפחית את הוצאות הריבית המותרות בניכוי לצורכי מס.
אילו מסמכים כדאי לשמור בקשר להלוואה?
הסכם הלוואה, ניתוח ריבית, נתוני השוואה, אישורי הנהלה, מסמכי בטוחות ותיעוד של ההיגיון המסחרי.
האם הכללים רלוונטיים גם לחברות פרטיות ומשפחתיות?
כן. כללי מחירי העברה עשויים לחול גם על קבוצות פרטיות, חברות משפחתיות ועסקים הפועלים בכמה מדינות.
האם בוחנים רק את שיעור הריבית?
לא. בוחנים גם את מבנה המימון, זרימת הכספים, תפקידי הצדדים וההיגיון הכלכלי של העסקה.