נוהל גילוי מרצון של רשות המסים הסתיים ב־31 באוגוסט 2026, לאחר שנה שבה ניתנה לנישומים הזדמנות לדווח על הכנסות והון שלא דווחו בעבר, לשלם את המס המתחייב ולהימנע מהליכים פליליים בגין עבירות המס הכלולות בנוהל, בכפוף לעמידה בתנאיו.
לפי הנתונים שפרסמה רשות המסים, במסגרת הנוהל הוגשו 823 בקשות בלבד, שבהן הוצהר על הון בהיקף של כ־1.89 מיליארד ש"ח. קרן המס המשוערת בגין בקשות אלה עומדת על כ־152.6 מיליון ש"ח. מדובר בהיקף נמוך יחסית לתוצאות המצטברות של נהלים קודמים, כאשר אחת הסיבות האפשריות לכך היא ביטול האפשרות להגיש בקשה אנונימית.
השאלה המרכזית כיום אינה מה היו תוצאות הנוהל, אלא מה צפוי למי שלא ניצל אותו
ומחזיק בהכנסות או בנכסים שלא דווחו כדין לרשות המסים?
האם עדיין אפשר לתקן דוחות ולהסדיר חובות מס? האם דיווח יזום יכול למנוע הליכים פליליים? כיצד רשות המסים מאתרת כיום הכנסות בחו"ל ורווחים ממטבעות דיגיטליים? ומה המשמעות של חקירות הקריפטו שנחשפו זמן קצר לאחר סיום הנוהל?
במאמר זה נבחן את השלכות סיום נוהל גילוי מרצון, את הסיכונים האזרחיים והפליליים ואת האפשרויות שנותרו לנישומים המעוניינים להסדיר את דיווחיהם.
נוהל גילוי מרצון הסתיים – מה השתנה?
נוהל גילוי מרצון 2025 פורסם ב־25 באוגוסט 2025 כהוראת שעה, באישור היועצת המשפטית לממשלה, והיה בתוקף עד ליום 31 באוגוסט 2026.
מטרתו הייתה לאפשר לנישומים שלא דיווחו על הכנסות או הון כנדרש בחוק לתקן את דיווחיהם, לשלם את המסים המתחייבים ולהימנע מהליכים פליליים בגין עבירות המס הכלולות בנוהל, בהתאם לתנאים שנקבעו בו.
הנוהל חל על כלל מערכי המס, לרבות מס הכנסה, מע"מ, מכס ומיסוי מקרקעין, ואפשר הגשת בקשות מזוהות בלבד.
אחד התנאים המרכזיים היה שהגילוי ייעשה ביוזמת הנישום, בכנות, בתום לב ובאופן מלא, בטרם החלה בדיקה או חקירה רלוונטית ובכפוף לתנאים הנוספים הנוגעים למידע שכבר היה בידי הרשויות.
עם סיום הנוהל, האפשרות להגיש בקשה חדשה במסגרת הוראת השעה פקעה. נכון לאוקטובר 2026, לא פורסם נוהל גילוי מרצון חדש או על הארכת הנוהל שהסתיים.
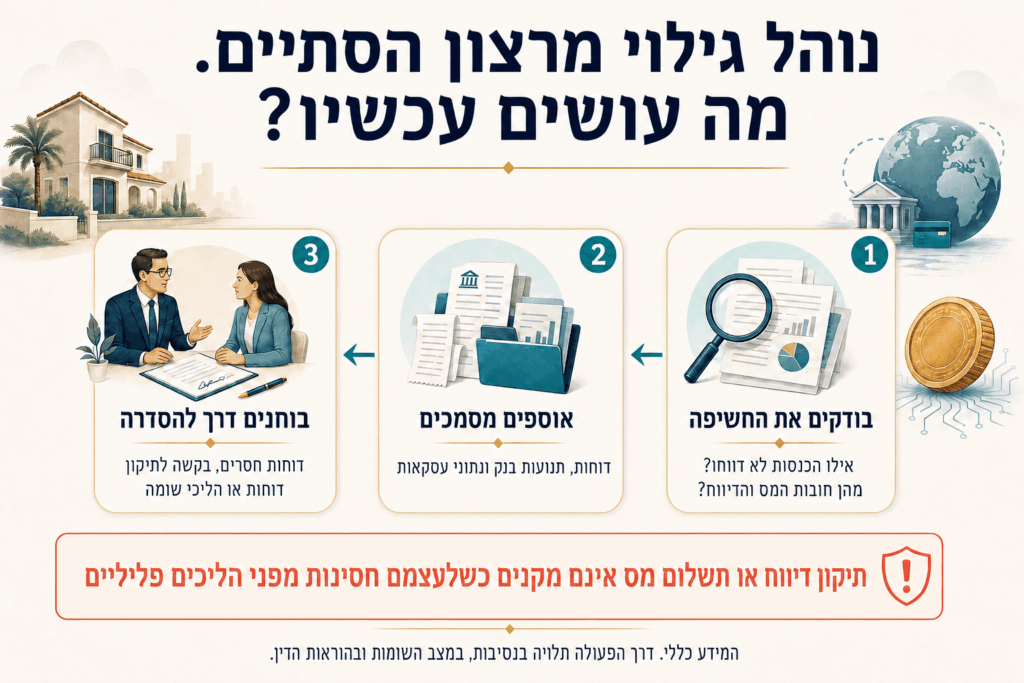
חשוב לנו להדגיש שסיום נוהל גילוי מרצון אינו מבטל את חובות הדיווח ותשלום המס, ואינו שולל בהכרח אפשרות להסדיר דיווחים חסרים. עם זאת, ללא הנוהל, עצם הגשת דיווח מתקן או תשלום המס אינה מקנה חסינות מפני הליכים פליליים.
ההבחנה הזו משמעותית במיוחד עבור מי שנמנעו מדיווח במשך מספר שנים, ביצעו פעולות מורכבות בחשבונות זרים או מחזיקים בנכסים שההכנסות מהם לא דווחו בישראל.
תוצאות נוהל גילוי מרצון 2025-2026
בהודעה שפרסמה רשות המסים ביום 7 בספטמבר 2026 נמסר כי לאורך תקופת הנוהל הוגשו 823 בקשות לגילוי מרצון, שבהן דווח על הון בהיקף כולל של כ־1.89 מיליארד ש"ח. קרן המס המשוערת בגין הבקשות עומדת על כ־152.6 מיליון ש"ח.
כמחצית מהבקשות הוגשו במהלך אוגוסט 2026, החודש האחרון שבו ניתן היה לפנות במסגרת הנוהל.
באילו תחומים הוגשו מרבית הבקשות?
תחום הדיווח | מספר בקשות | היקף ההון המדווח | קרן מס משוערת |
הכנסות משכר דירה | 324 | 358.2 מיליון ש"ח | 32.3 מיליון ש"ח |
נכסים דיגיטליים (קריפטו) | 203 | 482.5 מיליון ש"ח | 51מיליון ש"ח |
חשבונות בנק בחו"ל | 197 | 623.1 מיליון ש"ח | 41.9 מיליון ש"ח |
לצד תחומים אלה, הוגשו בקשות שעסקו גם ברווחי הון, הכנסות מעסקים, ירושות, יהלומים ונושאים נוספים.
מדוע ההיענות הייתה נמוכה יחסית?
לפי פרסומי רשות המסים, במסגרת שלושת הנהלים הקודמים, שהופעלו בשנים 2011-2012, 2014-2016 ו־2017-2019, טופלו כ־9,000 תיקים ונגבה מס בסכום כולל של כ־5 מיליארד ש"ח.
בהשוואה לנתונים המצטברים הללו, תוצאות הנוהל האחרון מצביעות על היענות מצומצמת יחסית. עם זאת, יש להביא בחשבון את ההבדלים במשך הנהלים, בתנאיהם ובאוכלוסיות שאליהן פנו.
כמה גורמים עשויים להסביר את ההיענות הנמוכה:
ביטול המסלול האנונימי- בניגוד לחלק מנהלי העבר, הנוהל האחרון חייב את המבקשים לחשוף את זהותם כבר במועד הגשת הבקשה. מצב זה עלול היה להרתיע נישומים שחששו מהשלכות דחיית הבקשה או מהאפשרות שייעשה שימוש במידע שהעבירו בנסיבות המפורטות בנוהל.
חשש מחשיפה פלילית- גם כאשר מטרת הפנייה היא הסדרת חובות מס, נישומים עשויים לחשוש מהשלכות המידע שהם מוסרים, במיוחד כאשר מדובר בפעילות מורכבת או בדיווחים חסרים במשך שנים רבות.
מורכבות הדיווח על נכסים דיגיטליים –פעילות בקריפטו עשויה לכלול מאות ואף אלפי עסקאות, העברות בין ארנקים, עסקאות החלפה בין מטבעות ופעילות בפלטפורמות שונות. לעיתים קשה לשחזר את עלות הרכישה ואת הרווחים החייבים במס.
קשיים במערכת הבנקאית –בעלי רווחים מקריפטו עלולים להיתקל בקושי להעביר כספים שמקורם במימוש נכסים דיגיטליים לחשבונות בנק בישראל, בשל דרישות הנוגעות לזיהוי מקור הכספים ולמניעת הלבנת הון.
השאלה שנותרה פתוחה היא כיצד תפעל רשות המסים כלפי מי שלא הגישו בקשות במהלך התקופה
מה הסיכון למי שלא דיווח על הכנסות?
אי־דיווח על הכנסות או דיווח חסר לרשות המסים עלולים ליצור חשיפה גם במישור האזרחי וגם במישור הפלילי. עם זאת, קיימת הבחנה מהותית בין טעות בדיווח, אי־עמידה בחובת דיווח לבין העלמת מס מכוונת.
החשיפה האזרחית: מס, ריבית, הצמדה וקנסות
כאשר מתברר כי הכנסות חייבות במס לא דווחו, רשות המסים עשויה לפעול לקביעת חבות המס בהתאם לסמכויותיה בדין. ההשלכות האפשריות כוללות תשלום המס שלא שולם במועד, הפרשי הצמדה וריבית, קנסות וסנקציות אזרחיות נוספות, בהתאם לנסיבות.
במקרים מתאימים, ההשלכות עשויות להיות משמעותיות גם כאשר הכספים עצמם נצברו לפני שנים רבות. יש להבחין גם בין מקרים שבהם כלל לא הוגש דוח שהיה חובה להגישו לבין מקרים שבהם הוגש דוח אך הושמטו ממנו הכנסות מסוימות.
החשיפה הפלילית: מתי אי־דיווח עלול להיחשב עבירת מס?
פקודת מס הכנסה קובעת עבירות שונות הנוגעות לאי־הגשת דוחות, למסירת מידע לא נכון ולהתחמקות מתשלום מס.
סעיף 220 לפקודת מס הכנסה עוסק, בין היתר, במעשים הנעשים במזיד ובכוונה להתחמק ממס, כגון השמטת הכנסה מדוח, מסירת פרטים כוזבים או שימוש במרמה, בעורמה או בתחבולה. עבירות אלה עלולות להוביל להליכים פליליים, לקנסות ואף לעונשי מאסר.
עם זאת, לא כל אי־דיווח או טעות בדוח מעידים בהכרח על כוונה להתחמק ממס.
ההבחנה בין טעות בתום לב לבין פעולה מכוונת תלויה בנסיבות המקרה, בראיות, בהתנהלות הנישום וביסודות העבירה הרלוונטית.
חקירות הקריפטו שנחשפו באוקטובר 2026
סיום נוהל גילוי מרצון התרחש בתקופה שבה יכולות האיתור, איסוף המידע וההצלבה של רשויות המס הולכות ומתפתחות.
דוגמה בולטת לכך ניתן למצוא בחקירות שפורסמו באוקטובר 2026 בנוגע לפעילות במטבעות דיגיטליים. לאחרונה כי במסגרת חקירה משותפת של רשות המסים ומשטרת ישראל נעצר תושב הצפון בחשד לביצוע עבירות מס והלבנת הון הקשורות לפעילות מסחר במטבעות דיגיטליים בהיקף של עשרות מיליוני דולרים.
לפי החשדות שפורסמו, הפעילות בוצעה באמצעות בורסות קריפטו שונות, מבלי שדווחה כנדרש לרשות המסים. עוד עלו חשדות בנוגע להחזקת חשבונות בנק בחו"ל ושימוש בחשבון בנק של אדם אחר לצורך הסתרת פעילות וכספים.
במסגרת החקירה נתפסו, לפי הדיווח, סכומי כסף משמעותיים במטבע חוץ ורכב יוקרה שעל פי החשד נרשם על שם אדם אחר.
חקירה נוספת: מידע שהתקבל מבורסת Binance
באותו יום פרסמה רשות המסים הודעה על חקירה נוספת, שבמרכזה תושב אשדוד שנחשד באי־דיווח על פעילות במטבעות דיגיטליים.
לפי הודעת הרשות, במסגרת החקירה התקבלו מבורסת Binance מסמכי זיהוי שקשרו את החשוד לחשבון שבו בוצעו בשנים 2019-2021 פעולות מסחר בהיקף של כ־13 מיליון דולר, באמצעות ארנקים שבבעלותו.
איך רשות המסים יכולה לאתר הכנסות ונכסים בחו"ל?
בשנים האחרונות התרחבו האפשרויות העומדות בפני רשויות המס לקבלת מידע על פעילות פיננסית בינלאומית.
ישראל משתתפת בהסדרי חילופי מידע בינלאומיים, ובהם FATCA מול ארצות הברית ו־CRS שהוא התקן לחילופי מידע אוטומטיים על חשבונות פיננסיים בין מדינות המשתתפות בו.
ההסדרים מאפשרים העברת מידע פיננסי רלוונטי בין רשויות המס, בהתאם להוראות הדין, לתנאי ההסכמים ולמנגנוני הדיווח החלים. בנוסף, מידע עשוי להגיע לרשויות במסגרת חקירות, שיתופי פעולה בין רשויות אכיפה, פניות לגופים פיננסיים ומקורות מידע אחרים.
בתחום הקריפטו, אף שהפעילות מתבצעת לעיתים ללא תיווך של מערכת בנקאית מסורתית, מידע על עסקאות עשוי להישמר ברשתות הבלוקצ'יין, בבורסות מסחר, אצל נותני שירותים פיננסיים ובמערכות נוספות.
האם אפשר להסדיר הון והכנסות שלא דווחו גם לאחר סיום נוהל גילוי מרצון?
זוהי השאלה המרכזית עבור נישומים שלא ניצלו את הנוהל.
התשובה היא כי גם לאחר סיומו עשויות לעמוד בפני נישומים אפשרויות לתיקון דיווחים ולהסדרת חובות מס. עם זאת, מדובר בטיפול במסגרת הדין הרגיל, ולא בהליך המעניק את ההגנה הפלילית שהציע נוהל גילוי מרצון. הדרך המתאימה תלויה בנסיבות המקרה ובמצב הדיווחים והשומות.
הגשת דוחות חסרים
כאשר נישום היה חייב בהגשת דוחות לשנות מס מסוימות אך לא הגישם, ניתן לבחון את האפשרות להגיש את הדוחות החסרים ולדווח במסגרתם על ההכנסות החייבות.
ההליך מחייב בחינה של חובות הדיווח שחלו בכל שנה, שחזור נתונים, חישוב ההכנסה החייבת והמס הנדרש, וכן בחינה של ההשלכות הנובעות מהגשת דוחות באיחור.
תיקון דוחות שכבר הוגשו
כאשר הוגשו דוחות אך נשמטו מהם הכנסות או נכללו בהם נתונים שאינם נכונים, ניתן לבחון אפשרות לפנות לרשות המסים בבקשה לתיקון הדיווחים. האפשרות לתקן דוח, אופן הטיפול בבקשה והצורך באישור רשות המסים תלויים במעמד הדוח והשומה, במועדים ובהוראות הדין הרלוונטיות.
לכן, אין לראות בתיקון דוח זכות אוטומטית בכל מצב, במיוחד כאשר כבר נערכה שומה סופית או חלפו מועדים סטטוטוריים.
הסדרת חובות מס במסגרת הליכי שומה
במקרים מסוימים ניתן לבחון פנייה יזומה לרשות המסים לצורך בירור חבות המס והסדרתה.
בהתאם לנסיבות, הטיפול עשוי לכלול הגשת נתונים, בירור מחלוקות מקצועיות, דיוני שומה והגעה להסכמות בנוגע לחבות המס.
אילו סוגי הכנסות ונכסים עשויים ליצור חשיפה מול רשות המסים?
לא כל נכס שלא דווח הוא בהכרח נכס שחלה לגביו חובת דיווח, ולא כל תקבול חייב במס. כדי לבחון את החשיפה יש להפריד בין מקור הכספים, עצם הבעלות בנכס, ההכנסות שנוצרו ממנו וחובות הדיווח שחלו בפועל.
הכנסות משכר דירה בישראל ובחו"ל
בעלי דירות עשויים להיות חייבים במס ובדיווח על הכנסות משכירות, בהתאם לסוג הנכס, למיקום הנכס, לגובה ההכנסות ולמסלול המיסוי הרלוונטי.
בישראל קיימים הסדרי מיסוי שונים להכנסות מהשכרת דירות למגורים, לרבות פטור בתנאים מסוימים ומסלול מס בשיעור 10% לפי סעיף 122 לפקודת מס הכנסה. ביחס לדירות בחו"ל חלים כללים אחרים, ובכלל זה הוראות בדבר מיסוי הכנסות משכירות מחוץ לישראל, מסלולי מס אפשריים וזיכוי בגין מס זר, בהתאם למסלול שנבחר ולהוראות הדין.
חשוב להבחין בין חבות המס לבין חובת הגשת דוח: קיימים מקרים שבהם ההכנסה פטורה ממס או שהדיווח והתשלום נעשים במסלול ייעודי, אך אין בכך כדי לפטור באופן גורף מכל חובת דיווח אפשרית.
חשבונות בנק והשקעות בחו"ל
תושבי ישראל רשאים להחזיק חשבונות בנק ונכסים פיננסיים בחו"ל. עצם החזקתם אינה מהווה עבירת מס.
עם זאת, תושב ישראל חייב ככלל במס בישראל על הכנסותיו ברחבי העולם, בכפוף להוראות הדין, לאמנות המס ולפטורים ולהטבות החלים עליו. לכן, ריבית, דיבידנדים, רווחי הון והכנסות אחרות שנוצרו בחשבונות זרים עשויים להיות חייבים במס ובדיווח בישראל, גם אם לא הועברו לחשבון בנק ישראלי.
מטבעות דיגיטליים וקריפטו
לפי עמדת רשות המסים, מטבעות דיגיטליים מהווים ככלל נכס לצורכי מס ולא מטבע לצורך סיווגם לפי פקודת מס הכנסה. מימוש נכסים דיגיטליים עשוי ליצור אירוע מס, ובכלל זה מכירת מטבע דיגיטלי בתמורה לכסף או החלפתו במטבע דיגיטלי אחר.
במקרה של משקיע פרטי, הרווח עשוי להיות מסווג כרווח הון. כאשר הפעילות עולה כדי עסק, עשויות לחול הוראות מיסוי אחרות.
גם כאשר הפעילות התבצעה באמצעות ארנק דיגיטלי פרטי או פלטפורמה זרה, יש לבחון את חובות הדיווח והמיסוי החלות בישראל.
הכנסות מעסקים, חברות ונאמנויות זרות
פעילות עסקית מחוץ לישראל, החזקה בחברות זרות, חלוקת דיבידנדים, נאמנויות והסדרים פיננסיים בינלאומיים עשויים לעורר שאלות מורכבות של מיסוי ודיווח.
בין היתר, יש לבחון את מעמד התושבות של בעלי הזכויות, מקום הפקת ההכנסה, סיווג החברה או הנאמנות, הוראות מיסוי בינלאומי מיוחדות ותחולת אמנות למניעת כפל מס.
במקרים אלה, הסדרת אי־דיווח מחייבת לעיתים בחינה של מספר שנות מס ואף של מספר מדינות.
ירושות ומתנות שמקורן בחו"ל
בישראל לא מוטל כיום מס ירושה או מס עיזבון, וקבלת ירושה כשלעצמה אינה מהווה בדרך כלל הכנסה חייבת במס הכנסה. עם זאת, נכסים שהתקבלו בירושה עשויים להניב הכנסות חייבות במס, כגון ריבית, דיבידנדים, דמי שכירות או רווחים ממימוש נכסים.
בנוסף, עשויות לחול חובות דיווח בישראל בשל החזקת הנכסים או קבלת כספים מחו"ל, וכן חבויות מס במדינות אחרות בהתאם למיקום הנכס ולדיני המס המקומיים.
"גילוי מרצון" לקריפטו
לצד סיום נוהל גילוי מרצון, חשוב להכיר הסדר אחר שחל בתחום המטבעות הדיגיטליים.
ביום 31 באוגוסט 2026 הודיעה רשות המסים על הארכת תוקפו של נוהל הוראת השעה לקבלת כספי מסים בשל רווח ממימוש אמצעי תשלום מבוזר ,עד ליום 31 בדצמבר 2027.
נוהל זה נועד לתת מענה למקרים שבהם יחיד הפיק רווחים ממימוש מטבעות דיגיטליים ומעוניין לשלם את המס המתחייב, אך המערכת הבנקאית בישראל מסרבת לקבל כספים שמקורם באותה פעילות. במקרים העומדים בתנאי ההסדר, ניתן לבקש להעביר את כספי המס ישירות לחשבון רשות המסים בבנק ישראל.
הבקשה מוגשת באמצעות טופס 909, בצירוף מסמכים ואסמכתאות, לרבות מידע על מקור הכספים ששימשו לרכישת המטבעות, תיעוד פעילות הארנקים והעסקאות ואישור על סירוב של בנק מסחרי בישראל לקבל את הכספים.
ההסדר מיועד ליחידים העומדים בתנאיו, ומאפשר להעביר את סכום המס שאושר, בשקלים, לחשבון הייעודי של רשות המסים. יש להביא בחשבון שהנוהל כולל תנאים משמעותיים ביחס לתיעוד, לאישור התשלום ולהחזרי מס, ולכן יש לבחון אותם לפני הגשת הבקשה.
נוהל זה אינו תחליף לנוהל גילוי מרצון ואינו מקנה כשלעצמו חסינות מפני הליכים פליליים.
מטרתו היא לאפשר את העברת כספי המס כאשר קיים קושי בנקאי, ולא להעניק הגנה פלילית בגין אי־דיווחים קודמים.
לסיכום, סיום נוהל גילוי מרצון באוגוסט 2026 מסמן שינוי משמעותי עבור נישומים המחזיקים בהכנסות או בנכסים שלא דווחו לרשות המסים כנדרש.
במהלך תקופת הנוהל ניתנה אפשרות להסדיר חובות מס בתנאים מיוחדים, שכללו גם הגנה מפני הליכים פליליים בגין עבירות המס הכלולות בנוהל. אפשרות זו אינה עומדת עוד לרשות מי שלא פנו במועד.
במקביל, ההתפתחויות בתחום חילופי המידע הבינלאומיים, יכולות האיתור של פעילות פיננסית והחקירות שפורסמו לאחרונה ממחישות כי הסיכוי לאיתור הכנסות שלא דווחו אינו מוגבל לפעילות המתבצעת באמצעות חשבונות בנק בישראל.
עם זאת, אין פירוש הדבר שכל אי־דיווח מוביל להליך פלילי או שלא ניתן עוד להסדיר חבות מס. גם לאחר סיום הנוהל עשויות להתקיים דרכי טיפול שונות, בהתאם לנסיבות ולמצב המשפטי.
ההבדל המרכזי הוא שכיום נדרשת בחינה פרטנית וזהירה יותר של אפשרויות ההסדרה ושל ההשלכות הנלוות להן.
לכן, במקרים שבהם מתגלה הכנסה שלא דווחה או קיים ספק לגבי חובות הדיווח, חשוב לבצע בדיקה מקצועית של החשיפה ושל האפשרויות הקיימות, לפני נקיטת צעדים מול רשות המסים.
כיצד אנחנו יכולים לסייע?
פירמת נמרוד ירון ושות' מתמחה במיסוי ישראלי ובינלאומי ומלווה יחידים, בעלי עסקים וחברות בהתמודדות עם סוגיות מס מורכבות, לרבות הכנסות ונכסים מחוץ לישראל, חובות דיווח, הליכי שומה והסדרת חבויות מס.
צוות הפירמה משלב אנשי מקצוע בעלי ניסיון ברשות המסים, לצד מומחיות במיסוי בינלאומי ובהיבטים המשפטיים והכלכליים של דיני המס.
במקרים של דיווחים חסרים או חשיפה אפשרית מול רשות המסים, אנו מסייעים בבדיקת העובדות, במיפוי החבות והסיכונים ובבחינת דרכי הפעולה המתאימות, תוך התחשבות בנסיבותיו של כל מקרה.
מחזיקים בהכנסות או בנכסים שלא דווחו בעבר? מומלץ לפנות לייעוץ מקצועי לצורך בדיקת חובות המס והדיווח ובחינת האפשרויות העומדות לרשותכם.
שאלות תשובות נפוצות
האם צפוי נוהל גילוי מרצון חדש בשנת 2027?
נכון לאוקטובר 2026, לא פורסמה הודעה רשמית על פתיחת נוהל גילוי מרצון חדש בשנת 2027. רשות המסים הפעילה בעבר מספר נהלים, אך אין ודאות שיפורסם נוהל נוסף או שתנאיו יהיו דומים לאלה של הנוהל האחרון. לכן, אין להסתמך על אפשרות עתידית זו כפתרון מובטח.
האם אפשר להגיש דוח מתקן אחרי סיום נוהל גילוי מרצון?
ניתן לבחון בקשה לתיקון דוח בהתאם לנסיבות ולהוראות הדין. האפשרות לבצע את התיקון תלויה, בין היתר, במצב השומה, במועדים ובתנאים הרלוונטיים. תיקון הדוח אינו מקנה כשלעצמו חסינות מפני הליכים פליליים.
האם דיווח יזום על הכנסות שלא דווחו מונע הליך פלילי?
לא בהכרח. דיווח יזום ותיקון מחדלים עשויים להיות נסיבות רלוונטיות לבחינת המקרה, אך אינם מבטיחים הימנעות מחקירה או מהליך פלילי. יש לבחון את העניין בהתאם לעובדות ולדין.
האם רשות המסים יכולה לגלות חשבון בנק או חשבון קריפטו בחו"ל?
כן. לרשות המסים עומדים מקורות מידע שונים, לרבות חילופי מידע פיננסי בינלאומיים, שיתופי פעולה עם רשויות אחרות וכלי חקירה. בתחום הקריפטו ניתן במקרים מסוימים להתחקות אחר פעילות באמצעות נתוני בלוקצ'יין ומידע המתקבל מפלטפורמות מסחר ומגופים פיננסיים.
אין פירוש הדבר שכל חשבון או ארנק מדווחים אוטומטית לרשות המסים, אולם אין להניח שפעילות מחוץ לישראל אינה ניתנת לאיתור.
האם אפשר להסדיר הכנסות מלפני עשר שנים או יותר?
ייתכן, אך הדבר מחייב בדיקה של נסיבות המקרה. יש לבחון את הוראות ההתיישנות הרלוונטיות, מצב הדוחות והשומות, חובות הדיווח והחשיפה הפלילית האפשרית. עצם חלוף הזמן אינו מספיק כדי לקבוע שההכנסות אינן רלוונטיות עוד לצורכי מס.
האם כל מי שמחזיק כספים או נכסים בחו"ל חייב בגילוי או בדיווח?
לא. עצם החזקת נכסים בחו"ל אינה מעידה על עבירת מס, ולא כל קבלת כסף מחו"ל היא הכנסה חייבת. חובות המס והדיווח תלויות במעמד התושבות, במקור הכספים, בסוג הנכס, בהכנסות שנוצרו ממנו וביתר הוראות הדין החלות.
מה קורה אם כבר הגשתי בקשה לגילוי מרצון והיא עדיין בטיפול?
בקשות שהוגשו במסגרת תקופת הנוהל ממשיכות להיבחן בהתאם להוראות החלות עליהן. חשוב לבדוק את סטטוס הבקשה, להשלים מסמכים ככל שנדרש ולעמוד במועדי הדיווח והתשלום, שכן קבלת ההגנות מותנית בעמידה בתנאים הרלוונטיים.