המדריך לפרויקט ה- BEPS של ה-OECD : 15 דרכי הפעולה, יישומן בישראל והשלכותיהן על חברות רב לאומיות
בעבר, קבוצה רב-לאומית יכלה לרשום קניין רוחני בחברה במדינה בעלת שיעור מס נמוך, לגבות באמצעותה תמלוגים מחברות קשורות ברחבי העולם ולשלם מס נמוך על רווחים שנוצרו מבחינה כלכלית במדינות אחרות. חלק מהמבנים האלה היו חוקיים לחלוטין, והתבססו על פערים בין שיטות המס של מדינות שונות ועל הוראות אמנות מס שלא התאימו למציאות הכלכלית החדשה.
פרויקט הBEPS- של ארגון הOECD- נועד להתמודד עם התופעה ולחזק את העיקרון שלפיו רווחי חברות רב-לאומיות צריכים להיות ממוסים במקום שבו מתבצעת הפעילות הכלכלית ונוצר הערך
מאז פרסום המלצות הפרויקט בשנת 2015, הוא הוביל לשינויים משמעותיים בדיני המס הבינלאומיים, בדרישות התיעוד של עסקאות בין חברות קשורות ובמנגנוני חילופי המידע בין רשויות המס.
גם ישראל אימצה חלק מהמלצות הפרויקט. בין ההתפתחויות החשובות ניתן למנות את תיקון 261 לפקודת מס הכנסה, שהרחיב את חובות התיעוד והדיווח במחירי העברה, את הצטרפות ישראל לאמנה המולטילטרלית (MLI) ואת חקיקת מס המינימום הגלובלי, שתחולתו בישראל החלה בשנת 2026.
במאמר זה נסביר מהו פרויקט BEPS , מה כוללות 15 דרכי הפעולה שנקבעו במסגרתו, אילו הוראות כבר יושמו בישראל ומה המשמעות המעשית עבור חברות ישראליות הפועלות בחו"ל ועבור חברות ישראליות המשתייכות לקבוצות רב-לאומיות זרות
מה זה BEPS?
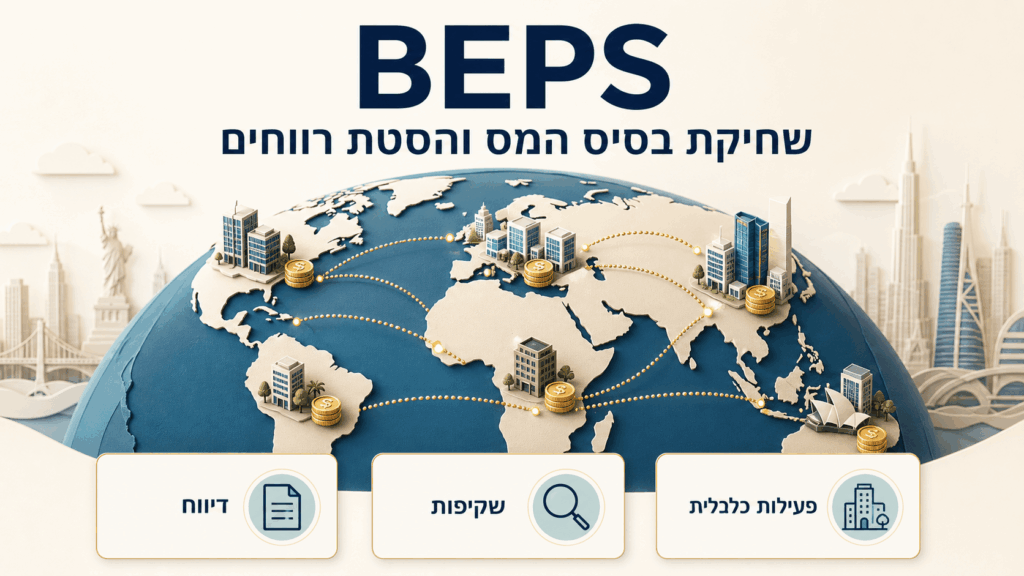
BEPS הוא ראשי תיבות של Base Erosion and Profit Shifting ובעברית: שחיקת בסיס המס והסטת רווחים.
המונח מתייחס לפרקטיקות ותכנוני מס המנצלים פערים בין מערכות מס שונות כדי להפחית את נטל המס הכולל של קבוצות רב-לאומיות, בין היתר באמצעות העברת רווחים למדינות שבהן שיעורי המס נמוכים או שבהן קיימים משטרי מס מועדפים. הבעיה המרכזית מתעוררת כאשר חלוקת הרווחים בין המדינות אינה תואמת את הפעילות הכלכלית האמיתית של הקבוצה.
כך, לדוגמה, חברה במדינה בעלת שיעור מס נמוך עשויה לקבל תמלוגים משמעותיים בגין קניין רוחני, אף שהפיתוח, הניהול וקבלת ההחלטות המהותיות בקשר אליו מתבצעים במדינה אחרת.
דרכים נוספות לשחיקת בסיס המס כוללות:
- תשלומים בין חברות קשורות: תמלוגים, דמי ניהול או תשלומי שירותים שאינם משקפים תנאי שוק.
- הלוואות בין-חברתיות: יצירת הוצאות מימון גבוהות במדינה אחת והכנסות ריבית במדינה בעלת שיעור מס נמוך.
- הסדרים היברידיים: ניצול הבדלים בסיווגן של ישויות או עסקאות במדינות שונות, שעשויים להביא לניכוי הוצאה ללא הכנסה מקבילה או לניכוי כפול.
- ניצול לרעה של אמנות מס: שימוש בחברות ביניים לצורך קבלת הטבות אמנה שלא נועדו לחול על העסקה מבחינה מהותית.
חשוב להבחין בין תכנון מס לגיטימי לבין תכנון מס מלאכותי או תכנון שאינו עומד בדרישות הדין. עצם הקמת חברה במדינה בעלת שיעור מס נמוך אינה בהכרח פסולה. השאלה היא האם המבנה משקף פעילות עסקית אמיתית, האם העסקאות מתומחרות בהתאם לתנאי השוק והאם מתקיימות הוראות הדין הרלוונטיות. להרחבה על ההבחנה הזו, ראו את המאמר מקלטי מס ותכנון מס בינלאומי לגיטימי.
במסגרת פרויקט BEPS העריך ה -OECD בשנת 2015 כי אובדן ההכנסות השנתי ממס חברות כתוצאה משחיקת בסיס המס והסטת רווחים עומד על כ-100-240 מיליארד דולר ברחבי העולם. הפגיעה משמעותית במיוחד במדינות מתפתחות, שבהן מס החברות מהווה במקרים רבים חלק חשוב יחסית מהכנסות המדינה.
איך נולד פרויקט ה-BEPS?
בשנת 2013 החלו מדינות ה G20 וארגון ה- OECD לקדם תוכנית פעולה להתמודדות עם שחיקת בסיס המס והסטת רווחים. באוקטובר 2015 פורסמו הדוחות הסופיים של הפרויקט, שכללו 15 דרכי פעולה (Actions) שנועדו להתמודד עם היבטים שונים של תכנוני מס בינלאומיים.
דרכי הפעולה עוסקות, בין היתר, במחירי העברה, ניצול לרעה של אמנות מס, הגבלת ניכוי הוצאות ריבית, משטרי מס מזיקים, חובות דיווח ושיפור מנגנוני פתרון מחלוקות בין רשויות מס.
מרבית דרכי הפעולה אינן מחייבות מדינות לאמץ הוראות דין זהות. הן מספקות המלצות, עקרונות וסטנדרטים משותפים שמדינות יכולות ליישם באמצעות חקיקה, תקנות, אמנות מס והנחיות מנהליות. עם זאת, ארבע מדרכי הפעולה נקבעו כסטנדרטים מינימליים, שמדינות המשתתפות במסגרת השיתופית של הפרויקט מחויבות ליישם, בכפוף למנגנוני ביקורת עמיתים.
ארבע דרכי הפעולה המהוות סטנדרט מינימלי
- פעולה 5 – התמודדות עם משטרי מס מזיקים: בחינת משטרי מס מועדפים, ובמיוחד משטרים המעניקים הטבות להכנסות מקניין רוחני, לצד הגברת השקיפות וחילופי המידע בנוגע להחלטות מיסוי מסוימות.
- פעולה 6 – מניעת ניצול לרעה של אמנות מס: קביעת כללים שנועדו למנוע קבלת הטבות אמנה בנסיבות שאינן תואמות את מטרותיה.
- פעולה 13 – דיווח מדינה-מדינה (CbCR): חיוב קבוצות רב-לאומיות גדולות בדיווח על חלוקת הכנסותיהן, רווחיהן, המסים ששילמו והפעילות הכלכלית שלהן בין מדינות. הסטנדרט המינימלי מתייחס לדיווח .CbCR דרישות הMaster File- וה-Local File נכללות בהמלצות הרחבות של פעולה 13.
- פעולה 14 – שיפור מנגנוני יישוב סכסוכים: חיזוק הליכי ההסכמה ההדדית בין רשויות מס (MAP- Mutual Agreement Procedure) במטרה לצמצם מצבים של מיסוי בניגוד להוראות אמנות המס.
בשנת 2016 הוקמה המסגרת השיתופית של הפרויקט ,OECD/G20 Inclusive Framework on BEPS, המאפשרת גם למדינות שאינן חברות ב OECD להשתתף בעיצוב הכללים וביישומם. במסגרת משתתפות כיום למעלה מ-140 מדינות ותחומי שיפוט, ובהן ישראל.
15 דרכי הפעולה של פרויקט ה-BEPS
להלן סקירה של 15 דרכי הפעולה וההתפתחויות העיקריות הנוגעות ליישומן בישראל. זוהי סקירה תמציתית: יישום חלק מהפעולות הוא חלקי, ולא בכל מקרה מדובר בחקיקה ייעודית המאמצת במפורש את כל המלצות ה-OECD.
פעולה | נושא | יישום והשלכות בישראל |
1 | אתגרי המיסוי של הכלכלה הדיגיטלית | Pillar one ו-Pillar Two התפתח בהמשך למתווה. בישראל נחקק מס מינימום מקומי החל מ-2026 |
2 | נטרול הסדרים היברידיים | לא אומץ משטר מקיף הזהה להמלצות הפעולה; הסדרים עשויים להיבחן לפי הדין הקיים |
3 | חיזוק כללי חברה נשלטת זרה (CFC) | כללי חברה נשלטת זרה קיימים בסעיף 75ב לפקודה עוד לפני BEPS |
4 | הגבלת שחיקת בסיס המס באמצעות ניכוי ריבית | לא אומץ כלל רוחבי להגבלת ניכוי ריבית המבוסס על שיעור קבוע מה-EBITDA בהתאם לפעולה. |
5 | התמודדות עם משטרי מס מזיקים | משטר המפעל הטכנולוגי המועדף כולל מנגנון המושפע מגישת ה- Nexus |
6 | מניעת ניצול לרעה של אמנות מס | יישום מבחן המטרה העיקרית באמנות הרלוונטיות באמצעות ה- MLI |
7 | מניעת הימנעות מלאכותית ממעמד מוסד קבע | ההשלכות נבחנות לפי האמנות, ה-MLI והדין המקומי; חוזר 4/2016 עוסק בפעילות תאגידים זרים באינטרנט |
8-10 | התאמת מחירי העברה ליצירת ערך | דגש על פונקציות, נכסים, סיכונים וקניין רוחני במסגרת כללי מחירי העברה |
11 | מדידה וניתוח של נתוני BEPS | פעילות מחקר ואיסוף נתונים במסגרת ה-OECD |
12 | גילוי מוקדם של תכנוני מס אגרסיביים | קיימות חובות דיווח על תכנוני מס ועמדות מסוימות, ללא זהות מלאה למודל הפעולה |
13 | תיעוד מחירי העברה ודיווח מדינה-מדינה | תיקון 261 והתקנות מכוחו הרחיבו חובות תיעוד ודיווח ב-2022 |
14 | שיפור מנגנוני יישוב סכסוכים | קיימים הליכי הסכמה הדדית ונוהל ייעודי של רשות המסים (MAP) |
15 | אמנה מולטילטרלית לתיקון אמנות מס (MLI) | נכנסה לתוקף לגבי ישראל ב-1.1.2019; תחולתה נבחנת לגבי כל אמנה |
בהקשר של פעולה 7, כדאי להכיר גם את ההסבר על מוסד קבע והשלכותיו על זכותה של מדינה למסות פעילות של חברה זרה.
מה השתנה בפועל בישראל בעקבות פרויקט ה-BEPS?
מחירי העברה: Master File, Local File ודיווח CbCR
אחד השינויים המשמעותיים ביותר עבור חברות ישראליות הפועלות במסגרת קבוצות רב-לאומיות הוא הרחבת דרישות התיעוד והדיווח בתחום מחירי ההעברה. ביום 5 ביולי 2022 פורסם תיקון 261 לפקודת מס הכנסה, שהרחיב את דרישות התיעוד והדיווח בהתאם לעקרונות פעולה 13. בהמשך עודכנו גם תקנות מס הכנסה (קביעת תנאי שוק).
ההסדר הישראלי כולל שלוש שכבות מרכזיות של תיעוד ודיווח, לצד טפסים המוגשים במסגרת הדוח השנתי. להרחבה על המבנה כולו ראו חובות הדיווח והתיעוד במחירי העברה בישראל – המדריך המלא.
Local File- תיעוד עסקאות בינלאומיות
נישום המבצע עסקה בינלאומית עם צד קשור, כהגדרתה בדין, כפוף לכללי מחירי העברה ולחובות התיעוד והדיווח הרלוונטיות. התיעוד נועד להראות כי תנאי העסקה, ובפרט מחירה, תואמים את התנאים שהיו נקבעים בין צדדים בלתי קשורים הפועלים בתנאי שוק.
בין היתר, התיעוד עשוי לכלול:
- תיאור הצדדים לעסקה והיחסים המיוחדים ביניהם.
- תיאור הפעילות העסקית, הנכסים והסיכונים של הצדדים.
- פירוט תנאי העסקה וההסכמים הרלוונטיים.
- בחירת שיטת מחירי העברה מתאימה.
- ניתוח השוואתי לעסקאות או לחברות דומות.
- הסבר לתוצאות ולמסקנות בדבר עמידה בתנאי השוק.
בהתאם לתקנה 5 לתקנות מס הכנסה (קביעת תנאי שוק), ככלל נדרש נישום הכפוף להוראות התקנה להמציא לפקיד השומה, לפי בקשתו, את התיעוד והנתונים הנדרשים בתוך 30 ימים. לפני תיקון התקנות עמדה התקופה על 60 ימים. בנוסף, יש לדווח על עסקאות בינלאומיות עם צדדים קשורים במסגרת טופס 1385 – הצהרה על עסקה בינלאומית, המצורף לדוח השנתי למס הכנסה. חובת הדיווח בטופס אינה מותנית, ככלל, בסף כספי מינימלי.
חשוב להדגיש: העובדה שהמסמכים מוגשים לרשות המסים לפי דרישה אינה הופכת את הכנתם לפעולה שכדאי לדחות עד לקבלת הדרישה. פרק הזמן הקצר להמצאת התיעוד עלול להקשות מאוד על חברה שלא נערכה מראש.
Master File- תיעוד ברמת הקבוצה הרב-לאומית
Master File הוא מסמך המתאר את פעילותה של הקבוצה הרב-לאומית כולה, ולא רק את העסקאות של החברה הישראלית.
לפי התקנות הישראליות, כאשר נישום ישראלי הוא ישות בקבוצה רב-לאומית שמחזור עסקאותיה בשנה שקדמה לשנת הדיווח עלה על 150 מיליון ש"ח, עליו לכלול בדוח התיעוד גם סקירה של הקבוצה, בהתאם לפרטים הקבועים בתקנות.
הסקירה כוללת, בין היתר:
- מבנה האחזקות והישויות בקבוצה.
- תיאור הפעילויות ומנועי הצמיחה המרכזיים.
- שרשרת האספקה של מוצרים ושירותים מהותיים.
- מדיניות מחירי ההעברה של הקבוצה.
- פרטים על נכסים בלתי מוחשיים, לרבות קניין רוחני.
- הסדרי מימון בין-חברתיים והחלטות מיסוי רלוונטיות.
סף 150 מיליון השקלים נמוך באופן משמעותי מהרף הבינלאומי המשמש לדיווח. CbCR לכן גם קבוצות בינוניות שאינן נדרשות להגיש דוח מדינה-מדינה עשויות להידרש לתיעוד קבוצתי נרחב בישראל.
חשוב להבחין בין חובת הכללת המידע הקבוצתי בתיעוד לבין חובה להגשת Master File מדי שנה באופן עצמאי: בישראל, ההמצאה לפקיד השומה נעשית בהתאם למנגנון שנקבע בתקנות, לרבות דרישה להמצאת התיעוד.
CbCR– דיווח מדינה-מדינה
Country-by-Country Reporting או בקיצור CbCR הוא דוח המיועד לקבוצות רב-לאומיות גדולות במיוחד. הדיווח מציג תמונה של פעילות הקבוצה לפי תחומי שיפוט, ובכלל זה הכנסות, רווחים לפני מס, מסים ששולמו, מספר עובדים ונתונים נוספים.
בישראל, סעיף 85ג לפקודת מס הכנסה קובע חובת דיווח לגבי קבוצות רב-לאומיות שמחזורן המאוחד עולה על 3.4 מיליארד ש"ח בהתאם לתנאי הסעיף.
ככלל, חובת ההגשה הראשית חלה על ישות-האם הסופית של הקבוצה כאשר היא תושבת ישראל. במצבים מסוימים עשויות לחול חובות דיווח גם על ישות ישראלית שאינה ישות-האם הסופית, בהתאם להוראות הדין ולהסדרי חילופי המידע.
מטרת הדיווח היא לסייע לרשויות המס להעריך סיכוני מס ולזהות פערים אפשריים בין הפעילות הכלכלית של הקבוצה לבין חלוקת רווחיה המדווחים. להסבר ייעודי ראו חוזר מס הכנסה 1/2025 – דוח ישות אם סופית (CbCR).
מה המשמעות לחברה ישראלית? קבוצה שמבצעת עסקאות בינלאומיות עם צדדים קשורים נדרשת לבחון הן את מחירי העסקאות והן את חובות התיעוד והדיווח החלות עליה. כאשר רשות המסים רשאית לדרוש תיעוד בתוך 30 ימים, חברה המתחילה להכין מחקר מחירי העברה רק בעקבות הדרישה עלולה להתקשות בהמצאת תיעוד מלא ומבוסס במועד.
האמנה המולטילטרלית (MLI)
אחת ההתפתחויות החשובות בפרויקט BEPS היא האמנה המולטילטרלית, הידועה בשם Multilateral Instrument או MLI. מטרת האמנה היא לאפשר למדינות לעדכן הוראות מסוימות באמנות המס הדו-צדדיות שלהן מבלי לנהל משא ומתן נפרד על כל אמנה ואמנה. ישראל חתמה על ה-MLI ביום 7 ביוני 2017, והאמנה נכנסה לתוקף לגביה ביום 1 בינואר 2019.
חשוב לנו לציין שה-MLI אינו משנה באופן אוטומטי את כל אמנות המס של ישראל. כדי שאמנה מסוימת תושפע מההסדר, יש לבחון אם שתי המדינות כללו אותה ברשימות האמנות המכוסות, אילו הוראות אימצו ומהן ההסתייגויות והבחירות של כל מדינה.
ישראל בחרה ליישם את הסטנדרט המינימלי למניעת ניצול לרעה של אמנות באמצעות מבחן המטרה העיקרית – Principal Purpose Test (PPT).
לפי מבחן זה, ניתן לשלול הטבת אמנה כאשר ניתן להסיק באופן סביר, בהתחשב בעובדות ובנסיבות, כי השגת ההטבה הייתה אחת המטרות העיקריות של הסדר או עסקה, אלא אם יוכח שמתן ההטבה בנסיבות תואם את תכליתן ומטרתן של הוראות האמנה הרלוונטיות.
למבחן זה חשיבות רבה בבחינת מבני החזקות בינלאומיים. לדוגמה, חברה ישראלית המחזיקה בחברה אירופית באמצעות חברת החזקות במדינה שלישית אינה יכולה להניח שעצם קיומה של אמנת מס עם מדינת הביניים מבטיח שיעור ניכוי מס במקור מופחת.
יש לבחון האם המבנה נוצר מטעמים עסקיים וכלכליים אמיתיים, מהי הפעילות המתקיימת בחברת ההחזקות, מי מקבל את ההחלטות המהותיות והאם מתקיימים יתר התנאים לקבלת ההטבה. היעדר עובדים או משרדים במדינת הביניים אינו שולל בהכרח כל הטבת אמנה באופן אוטומטי: נדרשת בחינה של הנסיבות ושל הוראות האמנה הרלוונטית.
להרחבה על ההסדר ועל אחת מהשלכותיו המעשיות, ראו אמנת ה-MLI והשלכותיה על מיסוי ישויות שקופות.
משטרי מס מועדפים – המפעל הטכנולוגי המועדף
פעולה 5 בפרויקט BEPS נועדה להתמודד עם משטרי מס מזיקים, ובמיוחד עם משטרים המעניקים הטבות להכנסות מקניין רוחני ללא קשר מספק לפעילות הכלכלית שבוצעה במדינה המעניקה את ההטבה.
בהקשר זה התפתחה גישת ה-Nexus המבקשת לקשור בין היקף הפעילות המזכה במחקר ופיתוח לבין היקף ההכנסה מקניין רוחני הזכאית להטבת מס.
בישראל, מסלול המפעל הטכנולוגי המועדף במסגרת חוק לעידוד השקעות הון כולל מנגנון המבוסס על עקרונות ה-Nexus. לכן, עצם הבעלות המשפטית בקניין רוחני אינה מספיקה בהכרח כדי ליהנות מהטבות המס. יש לבחון את התנאים המהותיים הקבועים בחוק ובתקנות, לרבות אופי פעילות המחקר והפיתוח, ההוצאות המזכות והכנסות הקניין הרוחני.
השילוב בין כללי מחירי העברה לבין תנאי הזכאות להטבות המס מחייב חברות טכנולוגיה לתכנן ולתעד בצורה מסודרת את פעילות הפיתוח, הבעלות בנכסים הבלתי מוחשיים וההתקשרויות בין חברות הקבוצה.
BEPS 2.0: שני הרבדים של רפורמת המיסוי הבינלאומית
פעולה 1 בפרויקט BEPS עסקה באתגרי המיסוי שמציבה הכלכלה הדיגיטלית. התפתחות המודלים העסקיים, ובפרט האפשרות להפיק הכנסות משמעותיות ממדינה ללא נוכחות פיזית מהותית בה, עוררה שאלות חדשות לגבי חלוקת זכויות המיסוי בין המדינות.
בשנת 2021 הושגה במסגרת השיתופית של ה-OECD הסכמה רחבה על פתרון המבוסס על שני רבדים, הידועים בשם Pillar One ו- Pillar Two.
Pillar One– חלוקה מחדש של זכויות המיסוי
Pillar One נועד לשנות את אופן חלוקת זכויות המיסוי לגבי קבוצות רב-לאומיות גדולות מסוימות. הרכיב המרכזי Amount A נועד להקצות חלק מזכויות המיסוי על רווחיהן של הקבוצות הגדולות והרווחיות ביותר למדינות שבהן נמצאים השווקים והלקוחות, גם בהיעדר נוכחות פיזית מסורתית.
עם זאת, נכון לאוקטובר 2026, האמנה הרב-צדדית הנדרשת ליישום Amount A טרם נכנסה לתוקף, ולכן מנגנון זה עדיין אינו מיושם כמסגרת בינלאומית מחייבת.
רכיב נוסף, Amount B, נועד לפשט את יישום כללי מחירי ההעברה לגבי פעילויות שיווק והפצה בסיסיות מסוימות. יישום Amount B תלוי בהחלטותיהן של המדינות ובהוראות הדין הרלוונטיות.
Pillar Two– מס המינימום הגלובלי
בניגוד ל-Pillar One, יישום Pillar Two כבר החל במדינות רבות. Pillar Two נועד לקבוע שיעור מס אפקטיבי מינימלי של 15%על רווחים של קבוצות רב-לאומיות גדולות, בהתאם למערכת חישוב מיוחדת המכונה GloBE Rules.
ככלל, הכללים חלים על קבוצות רב-לאומיות שהכנסותיהן המאוחדות עמדו על 750 מיליון אירו או יותר לפחות בשנתיים מתוך ארבע שנות הכספים שקדמו לשנה הנבחנת, בכפוף לחריגים ולהתאמות הקבועים בכללים.
חשוב להדגיש כי שיעור המס האפקטיבי לצורך Pillar Two אינו בהכרח זהה לשיעור מס החברות הרגיל במדינה. החישוב מתבצע בהתאם לכללים ייעודיים המתחשבים בהכנסה ובמסים המכוסים, לצד התאמות והקלות.
במסגרת Pillar Two פותחו שלושה מנגנוני גבייה עיקריים:
- QDMTT– Qualified Domestic Minimum Top-up Taxמס מקומי משלים המאפשר למדינת הפעילות לגבות מס נוסף כאשר שיעור המס האפקטיבי נמוך משיעור המינימום.
- IIR– Income Inclusion Rule מנגנון המאפשר למדינת חברת-האם לגבות מס משלים בגין הכנסה של ישויות בקבוצה שהתחייבו במס אפקטיבי נמוך.
- UTPR – Undertaxed Profits Ruleמנגנון משלים שנועד להתמודד עם מצבים שבהם ההכנסה לא חויבה במס המשלים באמצעות המנגנונים האחרים.
מס המינימום הגלובלי בישראל החל משנת 2026
ביום 29 בדצמבר 2025 התקבל בכנסת חוק מס חברות מזערי בקבוצה רב-לאומית. החוק נכנס לתוקף ביום 1 בינואר 2026, והוא חל על הכנסותיהן של ישויות ישראליות הנכללות בתחולתו, החל משנת המס שהחלה ביום זה או לאחריו.
ישראל בחרה בשלב זה לאמץ את מנגנון המס המקומי המשלים (QDMTT) ולא את מנגנוני ה-IIR וה-UTPR
משמעות הדבר היא שכאשר קבוצה רב-לאומית נמצאת בתחולת ההסדר ושיעור המס האפקטיבי המחושב לגבי פעילותה בישראל נמוך מ-15%, עשויה להיווצר חבות במס מקומי משלים בישראל.
עם זאת, החבות אינה מחושבת בהכרח כהפרש פשוט בין שיעור מס החברות הישראלי לבין 15%. מדובר בחישוב ייעודי לפי החוק והכללים שאומצו במסגרתו, לרבות התאמות, חריגים והסדרים מיוחדים. החוק הישראלי קובע הוראה מיוחדת לעניין אי-הבאת החרגת ההכנסה על בסיס פעילות בחישוב המס המקומי המשלים.
לצד זאת, בשנת 2026 נחקק הסדר לעידוד ולתמרוץ מחקר ופיתוח, שנועד להעניק, בתנאים הקבועים בו, מנגנוני הטבה בגין הוצאות מחקר ופיתוח מזכות. להסדר זה עשויה להיות חשיבות לחברות טכנולוגיה הנהנות מהטבות מס בישראל, במיוחד כאשר הן משתייכות לקבוצות רב-לאומיות הנמצאות בתחולת .Pillar Two
מה השתנה בשנת 2026? הסדר Side-by-Side
בינואר 2026 הסכימו מדינות המסגרת השיתופית של ה-OECD על חבילת התאמות חדשה לכללי מס המינימום הגלובלי, המכונה .Side-by-Side Package
החבילה נועדה לאפשר תיאום בין מערכת Pillar Two לבין משטרי מס מסוימים במדינות המקיימות דרישות מינימום מוכרות, ולצמצם את הנטל המנהלי הכרוך ביישום הכללים. היא כוללת, בין היתר:
- Side-by-Side Safe Harbour הקלה לקבוצות שמקום מושבה של ישות-האם הסופית שלהן במדינה בעלת משטר מס מוכר, ביחס למנגנוני IIR ו UTPR- בהתקיים התנאים.
- UPE Safe Harbour הקלה ביחס לתחולת UTPR על תחום השיפוט שבו נמצאת ישות-האם הסופית.
- Simplified ETR Safe Harbour מנגנון שנועד לפשט את חישוב שיעור המס האפקטיבי והציות הנדרש.
- Substance-Based Tax Incentives Safe Harbour הסדר לטיפול בהטבות מס מסוימות הקשורות לפעילות כלכלית ממשית.
לארצות הברית חשיבות מרכזית בהסדר החדש, לאחר שמשטר המס שלה הוכר לצורך מנגנון ה- Side-by-Side. עם זאת ההקלות אינן מבטלות את מנגנוני המס המקומי המשלים .(QDMTT)
לכן גם קבוצות רב-לאומיות אמריקאיות עשויות להיות כפופות לחובות מס מקומי משלים במדינות שבהן הן פועלות, לרבות ישראל, ככל שמתקיימים התנאים. עבור חברה ישראלית המשתייכת לקבוצה רב-לאומית יש חשיבות לבחינה משולבת של הדין הישראלי, הכללים במדינת חברת-האם וההקלות העדכניות.
האם פרויקט ה- BEPS הצליח?
יישום פרויקט BEPS חולל שינוי משמעותי במערכת המיסוי הבינלאומית, אך קשה לקבוע כי הוא פתר לחלוטין את בעיית שחיקת בסיס המס והסטת הרווחים.
מצד אחד, הפרויקט חיזק את יכולתן של רשויות המס להתמודד עם תכנוני מס שאינם תואמים את הפעילות הכלכלית של קבוצות רב-לאומיות. הרחבת דרישות הדיווח, חילופי המידע בין מדינות, החמרת התנאים לקבלת הטבות אמנה והדגש על יצירת ערך כלכלי אמיתי מקשים על שימוש במבנים מלאכותיים שנועדו בעיקר להפחתת מס. דיווחי CbCR מעניקים לרשויות המס מידע קבוצתי שלא היה זמין להן באותה מתכונת בעבר, ומאפשרים להן לאתר פערים בין מקום הפקת ההכנסות, מיקום העובדים והנכסים לבין חלוקת הרווחים בין המדינות. גם כללי מחירי העברה התפתחו באופן המחייב התייחסות מפורטת יותר לפונקציות שמבצעות חברות הקבוצה, לסיכונים שהן נושאות בהם ולתרומתן ליצירת הערך.
מצד שני, יישום הפרויקט עדיין אינו אחיד. מדינות שונות אימצו הוראות שונות, חלק מהמלצות הפרויקט לא יושמו במלואן, ומנגנונים מרכזיים כמו Pillar One עדיין מתמודדים עם קשיים ביישום הבינלאומי.
גם Pillar Two על אף התקדמותו, הותאם בשנת 2026 באמצעות הסדרים והקלות חדשים, המלמדים על המורכבות הכרוכה ביצירת מערכת מס מינימלית אחידה בין מדינות בעלות מדיניות מס שונה.
אתגר נוסף הוא הגידול בעלויות הציות. הכנת מסמכי מחירי העברה, איסוף נתונים קבוצתיים, עמידה בחובות דיווח במדינות שונות ובחינת מס המינימום עשויים ליצור עלויות משמעותיות גם עבור קבוצות שאינן מבצעות תכנוני מס אגרסיביים.
מה כדאי לחברות ישראליות לבדוק בשנת 2026?
לנוכח ההתפתחויות בפרויקט BEPS מומלץ לחברות ישראליות הפועלות בחו"ל ולחברות המשתייכות לקבוצות רב-לאומיות לבחון כמה נושאים מרכזיים.
ראשית, יש לבדוק את חובות התיעוד והדיווח. האם החברה מבצעת עסקאות בינלאומיות עם צדדים קשורים? האם קיים תיעוד מחירי העברה עדכני? האם הקבוצה עוברת את סף 150 מיליון השקלים הרלוונטי למידע קבוצתי במסגרת ה Master File או את סף 3.4 מיליארד השקלים הרלוונטי לדיווח ?CbCR
שנית, יש לבחון מבני החזקות בינלאומיים. האם חברות ההחזקה וחברות הבנות פועלות בהתאם לתפקידן הכלכלי? האם מתקיימים התנאים להטבות לפי אמנות המס הרלוונטיות? האם קיימת חשיפה ליישום מבחן ה- PPT?
שלישית, יש לבדוק את תחולת מס המינימום הגלובלי. האם הקבוצה עומדת בספי ההכנסות של ?Pillar Two האם קיימת פעילות ישראלית שעשויה להיות כפופה למס מקומי משלים? האם נבחנו חובות ההודעה והדיווח, ההקלות האפשריות והזכאות למנגנוני תמרוץ מחקר ופיתוח?
לבסוף, חשוב לבחון את החשיפה לכפל מס. שינוי מחירי העברה במדינה אחת עלול להשפיע על חבות המס במדינה אחרת. במקרים המתאימים יש לבחון גם שימוש בהליכי הסכמה הדדית (MAP) לפי אמנות המס.
איך אנחנו יכולים לעזור?
לפירמת נמרוד ירון ושות' צוות העוסק במחירי העברה בישראל ובמיסוי בינלאומי, ומלווה חברות ישראליות וקבוצות רב-לאומיות בבחינת מבני פעילות בינלאומיים, בהכנת מסמכי Local File ו-Master File, בבחינת חובות דיווח ומס מינימום גלובלי ובדיוני שומה מול רשות המסים.
שאלות ותשובות נפוצות
מה זה BEPS בעברית?
BEPS הוא ראשי תיבות של Base Erosion and Profit Shifting ובעברית – שחיקת בסיס המס והסטת רווחים. המונח מתייחס לפרקטיקות המנצלות פערים בין מערכות מס כדי להפחית את חבות המס של קבוצות רב-לאומיות, ובפרט למצבים שבהם רווחים מועברים למדינות בעלות שיעורי מס נמוכים ללא התאמה מספקת לפעילות הכלכלית.
מהו פרויקט ה-BEPS?
פרויקט BEPS הוא יוזמה של ארגון ה-OECD ומדינות ה- 20G שהחלה בשנת 2013. בשנת 2015 פורסמו במסגרתו 15 דרכי פעולה שנועדו להתמודד עם שחיקת בסיס המס והסטת רווחים ולחזק את התיאום בין רשויות המס בעולם.
מה ההבדל בין הסטנדרט המינימלי לבין יתר דרכי הפעולה?
ארבע דרכי פעולה – 5, 6, 13 ו-14 – נקבעו כסטנדרטים מינימליים שמדינות המסגרת השיתופית מחויבות ליישם, בכפוף לביקורת עמיתים. יתר דרכי הפעולה כוללות המלצות ועקרונות שמדינות יכולות לאמץ בהתאם לדין המקומי ולהסדרים הבינלאומיים הרלוונטיים.
כיצד משפיע BEPS על חברות ישראליות?
Pillar Two הוא חלק מהמשך הפיתוח של פרויקט BEPS המכונה לעיתים BEPS 2.0. . הוא נועד להבטיח שיעור מס אפקטיבי מינימלי של 15% לגבי קבוצות רב-לאומיות גדולות, בכפוף לכללים ולהקלות שנקבעו. בישראל החל בשנת 2026 מנגנון של מס מקומי משלים.
האם כל חברה ישראלית חייבת להכין ?Master File
לא. דרישת המידע הקבוצתי המורחב חלה, בהתאם לתקנות, כאשר הנישום הישראלי הוא ישות בקבוצה רב-לאומית שמחזור עסקאותיה בשנה הקודמת עלה על 150 מיליון ש"ח. עם זאת, גם חברות שאינן עומדות בסף זה עשויות להיות כפופות לחובות אחרות בתחום מחירי העברה.
מי חייב בדיווח מדינה-מדינה (CbCR) בישראל?
ככלל, מדובר בישות-אם סופית תושבת ישראל של קבוצה רב-לאומית שמחזורה המאוחד עולה על 3.4 מיליארד ש"ח, בהתאם לתנאי סעיף 85ג לפקודה. בנסיבות מסוימות עשויות לחול חובות גם על ישויות ישראליות אחרות בקבוצה.
האם מס המינימום הגלובלי חל על כל חברה בישראל?
לא. כללי Pillar Two מיועדים בעיקר לקבוצות רב-לאומיות גדולות העומדות בסף הכנסות מאוחדות של 750 מיליון אירו לפחות בשנתיים מתוך ארבע השנים הקודמות, בכפוף לכללי התחולה והחריגים. בישראל יושם מנגנון המס המקומי המשלים החל משנת 2026.
מהי האמנה המולטילטרלית (MLI)?
ה-MLI היא אמנה בינלאומית שנועדה לעדכן הוראות מסוימות באמנות מס קיימות בהתאם לעקרונות פרויקט BEPS. ישראל חתמה על האמנה בשנת 2017 והיא נכנסה לתוקף לגביה בשנת 2019. תחולת ההוראות תלויה באמנה הספציפית ובהסתייגויות ובבחירות של המדינות הרלוונטיות.
האם פרויקט BEPS אוסר על חברות להחזיק חברות במדינות שבהן שיעור המס נמוך?
לא. הפרויקט אינו אוסר באופן גורף על הקמת חברות או החזקת נכסים במדינות בעלות שיעורי מס נמוכים. הוא נועד להתמודד עם מבנים ועסקאות המביאים לשחיקת בסיס המס או להסטת רווחים שלא בהתאם לפעילות הכלכלית, ולשפר את יכולתן של רשויות המס לבחון הסדרים אלה.