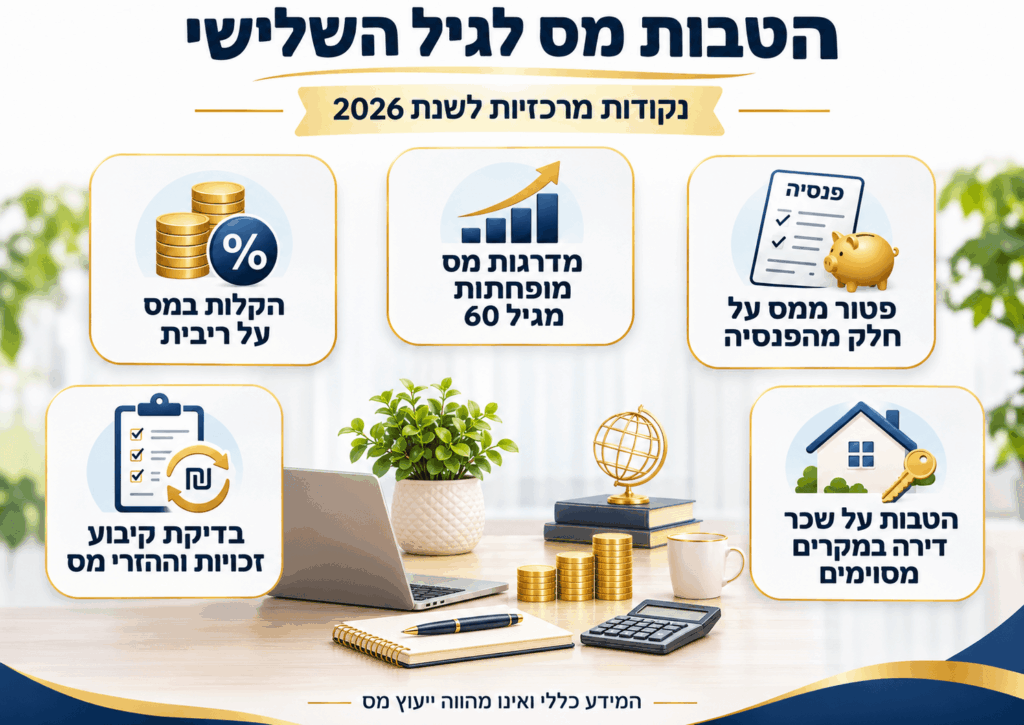
בני הגיל השלישי בישראל עשויים להיות זכאים להטבות מס משמעותיות על פנסיה, הכנסות מריבית, רווחי הון, דמי שכירות והכנסות נוספות. חלק מההטבות ניתנות כבר מגיל 60, אחרות תלויות בהגעה לגיל פרישה, וחלקן כפופות לתנאי גיל והכנסה נוספים.
בשנת 2026, הפטור המרבי ממס על קצבה מזכה מגיע ל-5,422 ₪ בחודש, בכפוף לתנאים הקבועים בחוק. לצד זאת, קיימות הטבות במס על הכנסות מחסכונות והשקעות, נקודות זיכוי והקלות נוספות.
במאמר זה נסקור את ההטבות המרכזיות, תנאי הזכאות ודרכי המימוש שלהן
פטור ממס על פנסיה וקיבוע זכויות בשנת 2026
אחת מהטבות המס המשמעותיות ביותר בגיל הפרישה היא הפטור ממס על קצבת הפנסיה. בהתאם לסעיף 9א לפקודת מס הכנסה, מי שהגיע לגיל הזכאות עשוי להיות זכאי לפטור ממס על חלק מהקצבה המזכה שהוא מקבל מקרן פנסיה, מביטוח מנהלים או במסגרת פנסיה תקציבית.
גיל הזכאות הוא גיל הפרישה הקבוע בחוק או הגיל שבו החל היחיד לקבל קצבה מזכה, לפי המאוחר. גיל הפרישה לגברים עומד על 67, ואילו גיל הפרישה לנשים עולה בהדרגה מ-62 ל-65 בהתאם לשנת הלידה. כך למשל, גיל הפרישה לנשים שנולדו בשנת 1963 הוא 63 ו-3 חודשים, לנשים שנולדו בשנת 1966 הוא 64, ולנשים שנולדו משנת 1970 ואילך הוא 65. קיימים גם הסדרים לעניין פרישה מוקדמת בשל נכות, בהתאם לתנאי החוק.
בשנת 2026 שיעור הפטור המרבי עומד על 57.5% מתקרת הקצבה המזכה, שהיא 9,430 ₪ לחודש. המשמעות היא פטור ממס על קצבה בסכום של עד 5,422 ₪ לחודש, בכפוף לתנאי הזכאות ולניצול הטבות מס אחרות בפרישה. יתרת הקצבה החייבת במס ממוסה בהתאם למדרגות המס ולנקודות הזיכוי של מקבל הקצבה.
לדוגמה, פנסיונר המקבל קצבה חודשית של 10,000 ₪, שלא קיבל מענקי פרישה פטורים המשפיעים על הפטור ולא ניצל פטור לצורך היוון קצבה, עשוי להיות זכאי לפטור על 5,422 ₪ מהקצבה. במקרה זה, יתרת הקצבה החייבת במס תהיה 4,578 ₪ בחודש, לפני התחשבות בנקודות זיכוי ובהטבות נוספות.
מהו קיבוע זכויות וכיצד הוא משפיע על המס בפנסיה?
קיבוע זכויות הוא הליך מול רשות המסים, שבמסגרתו נקבע אופן ניצול הטבות המס המגיעות לפורש על הקצבה החודשית, מענקי הפרישה והיוון קצבה, כלומר משיכת סכום חד-פעמי מהחיסכון הפנסיוני.
במסגרת ההליך, המתבצע באמצעות טופס 161ד, נבחנים בין היתר מענקי פרישה פטורים שהתקבלו בעבר, היוונים קודמים והבחירה בין ניצול הפטור על הקצבה השוטפת לבין משיכה חד-פעמית פטורה. החלטות אלה עשויות להשפיע על גובה הפטור ממס לאורך שנות הפרישה.
ניתן לבצע קיבוע זכויות גם לאחר מועד הפרישה, ובמקרים המתאימים לבקש החזרי מס בגין שנים קודמות, עד שש שנים לאחור, בכפוף לדין. לכן, גם מי שכבר מקבל פנסיה ומשלם עליה מס עשוי להפיק תועלת מבדיקת זכאותו.
להרחבה ניתן לעיין במדריך רשות המסים לקיבוע זכויות לשנת 2026.
הטבות במדרגות המס להכנסה שאינה מיגיעה אישית
בישראל נהוגה שיטת מיסוי פרוגרסיבית, שבמסגרתה שיעור המס עולה ככל שההכנסה החייבת גבוהה יותר. ההכנסה החייבת, לאחר ניכויים, קיזוזים ופטורים, מחולקת למדרגות, ועל כל חלק ממנה חל שיעור מס שונה.
פקודת מס הכנסה מבחינה בין הכנסה מיגיעה אישית, כגון שכר עבודה או הכנסה מעסק, לבין הכנסה שאינה מיגיעה אישית, כגון הכנסות מסוימות מדמי שכירות.
בהתאם לסעיף 121(ב) לפקודת מס הכנסה, מדרגות המס על הכנסה מיגיעה אישית מתחילות בשיעור של 10% ועולות בהתאם לגובה ההכנסה. לעומת זאת, לפי סעיף 121(א), מדרגות המס הרגילות על הכנסה שאינה מיגיעה אישית מתחילות בשיעור של 31%.
ההטבה במדרגות המס להכנסה שאינה מיגיעה אישית מגיל 60
בהתאם לסעיף 121(ב) לפקודת מס הכנסה, יחיד שמלאו לו 60 שנים במהלך שנת המס או לפניה זכאי לכך שגם על הכנסתו החייבת שאינה מיגיעה אישית יחולו מדרגות המס המופחתות, המתחילות בשיעור של 10%, במקום 31%.
בשנת 2026 מדרגות המס המופחתות הן:
הכנסה חייבת שנתית | שיעור המס |
עד 84,120 ₪ | 10% |
84,121 עד 120,720 ₪ | 14% |
120,721 עד 228,000 ₪ | 20% |
228,001 עד 301,200 ₪ | 31% |
301,201 עד 560,280 ₪ | 35% |
מעל 560,280 ₪ | 47% |
*מדרגות אלה חלות על ההכנסה החייבת הכוללת, ולא בנפרד על כל מקור הכנסה.
מס יסף על הכנסות גבוהות- על הכנסה חייבת העולה על 721,560 ₪ בשנה חל גם מס נוסף (מס יסף) בשיעור של 3% על חלק ההכנסה שמעל התקרה. בנוסף, החל משנת 2025 חל מס נוסף בשיעור של 2% כאשר ההכנסה החייבת ממקורות הוניים כשלעצמה עולה על 721,560 ₪ בשנה, וזאת על החלק העודף של ההכנסה ההונית. לפיכך, על הכנסות הוניות גבוהות עשוי לחול מס יסף בשיעור כולל של 5%, בהתאם לתנאי סעיף 121ב לפקודת מס הכנסה. מסים נוספים אלה אינם נכללים בשיעורים המוצגים בטבלה.
להרחבה ניתן לעיין בהוראת ביצוע 5/2025 של רשות המסים בנושא מס יסף.
ההקלה במדרגות המס עשויה להיות רלוונטית גם לרווחי הון ממכירת ניירות ערך ולהכנסות ריבית, בכפוף להוראות הדין ולתקרות המס החלות על כל סוג הכנסה. עם זאת, החישוב מביא בחשבון גם הכנסות חייבות נוספות, כך שלא כל רווח הון של אדם מעל גיל 60 יחויב אוטומטית ב-10%.
במקרים שבהם נוכה מס במקור בשיעור גבוה מהמס החל לאחר חישוב כלל ההכנסות, כדאי לבחון זכאות להחזר מס.
פטור ממס על דמי שכירות מנכס ששימש את הנישום בעסק
סעיף 9ד לפקודת מס הכנסה מעניק בתנאים מסוימים פטור ממס על 35% מהכנסת שכירות מוטבת שמקבל יחיד לאחר פרישתו.
ההטבה מיועדת להכנסות מהשכרת נכס שהיה בבעלות היחיד ושימש אותו במישרין להפקת הכנסה מעסק או ממשלח יד בישראל, קודם להשכרתו. ההטבה עשויה להיות רלוונטית לנכסי מקרקעין ולזכויות אחרות שההכנסה מהשכרתן מסווגת לפי סעיפים 2(6) או 2(7) לפקודה, בכפוף לתנאי הסעיף.
גובה ההכנסה שעליה ניתן לקבל את הפטור מוגבל בהתאם לתקרת ההכנסה הקבועה בסעיף ולמשך השימוש בנכס לצורך העסק. שיעור הזכאות הוא 2% לכל שנת מס שבה שימש הנכס להפקת הכנסה כאמור, עד לשיעור מרבי של 70%.
ההטבה כפופה לתנאים נוספים, ובהם תושבות ישראל, הגעה לגיל פרישה של היחיד או בן זוגו, והיות היחיד בן 55 לפחות במועד הקובע לפי הפקודה. הפטור ניתן לאחד מבני הזוג בלבד, ובחינת הזכאות מחייבת בדיקה של היסטוריית השימוש בנכס, סוג ההכנסות והתנאים האישיים.
פטור ממס על רווחים מקופת גמל להשקעה המשולמת כקצבה
קופת גמל להשקעה היא מכשיר חיסכון המאפשר לחסוך כספים באופן עצמאי, גם ללא קשר למעמד התעסוקתי. ניתן להפקיד לקופה כספים במסגרת תקרת ההפקדה השנתית, לבחור מסלול השקעה ולמשוך את החיסכון בהתאם לתנאים החלים על המוצר.
אחת ההטבות המרכזיות בקופת גמל להשקעה ניתנת למי שמלאו לו 60 שנים ובוחר לקבל את כספי החיסכון כקצבה.
בהתאם לסעיף 9א(ב1) לפקודת מס הכנסה, קצבה מוכרת המשולמת בתנאים הקבועים בסעיף עשויה להיות פטורה ממס. הטבה זו מאפשרת לחוסך ליהנות מפטור ממס על הקצבה שמקורה בכספים שהועברו מקופת הגמל להשקעה, לרבות הרווחים שנצברו בחיסכון.
כדי ליהנות מהפטור, יש להעביר את הכספים לקופה משלמת קצבה ולקבלם כקצבה בהתאם לתנאים הקבועים בדין. משיכת הכספים כסכום חד-פעמי אינה מקנה את אותו פטור, גם אם החוסך כבר הגיע לגיל 60, והרווחים עשויים להיות חייבים במס.
לכן, לפני משיכת הכספים כדאי לבחון את אופן המימוש המתאים, בהתחשב בצורך בנזילות, בגובה החיסכון ובהשלכות המס.
פטורים והקלות מס על הכנסות ריבית
פקודת מס הכנסה מעניקה בתנאים מסוימים הקלות במס על הכנסות מריבית מפיקדונות בנקאיים ומתוכניות חיסכון. ההטבות תלויות בגיל הנישום ובן זוגו, במועד לידתם ולעתים גם בגובה הכנסותיהם.
ניכוי מריבית בשל הכנסה נמוכה
בהתאם לסעיף 125ד(ב) לפקודת מס הכנסה, נישום שהכנסתו והכנסת בן זוגו אינן עולות על התקרה המוטבת עשוי להיות זכאי לניכוי מהכנסתו מריבית.
בשנת 2026 התקרה המוטבת היא 69,840 ₪ בשנה, והניכוי המרבי הוא 10,920 ₪. גם כאשר ההכנסה עולה על התקרה, ייתכן ניכוי חלקי בהתאם להוראות הסעיף.
ניכוי מריבית בהתאם לגיל
לפי סעיף 125ד(ג), מי שהוא או בן זוגו הגיעו לגיל פרישת חובה וביום 1 בינואר 2003 מלאו לאחד מהם 55 שנים, עשוי להיות זכאי לניכוי של עד 15,000 ₪ מהכנסתו מריבית בשנת 2026.
אם שני בני הזוג עומדים בתנאי הגיל הקבועים בסעיף, הניכוי עשוי להגיע ל-18,360 ₪.
פטור ממס על ריבית מזכה
סעיף 125ה לפקודת מס הכנסה מאפשר בתנאים מסוימים פטור ממס על 35% מהריבית המזכה.
הזכאות מותנית, בין היתר, בכך שהנישום או בן זוגו הגיעו לגיל פרישה ובכך שהתקיים תנאי הגיל ביום 1 בינואר 2003.
הריבית המזכה מחושבת בהתאם להגבלות הקבועות בסעיף, ובכלל זה בהתחשב בהכנסות הנישום ובן זוגו.
את הסכומים המעודכנים ניתן למצוא בלוח הניכויים הרשמי של רשות המסים לשנת 2026.
הקלות מס הקשורות לשהייה בבית אבות
פטור ממס על דמי שכירות
בהתאם לסעיף 9(25) לפקודת מס הכנסה, קשיש שעבר להתגורר בבית אבות ומשכיר את הדירה שבה התגורר לפני המעבר עשוי להיות זכאי לפטור ממס על הכנסות השכירות, עד לגובה מחצית התשלום השנתי ששילם עבור החזקתו בבית האבות.
הפטור מותנה בכך שמדובר בבית אבות העונה להגדרה הקבועה בסעיף, הכוללת מקום מגורים קבוע לשלושים יחידים לפחות שגילם מעל 65 שנים, אשר ניתן לו רישיון לפי חוק הפיקוח על מעונות. מגורים בדיור מוגן אינם מקנים כשלעצמם זכאות לפטור זה.
יש לבחון גם את מסלולי המיסוי האחרים החלים על הכנסות מהשכרת דירה, כדי לקבוע איזה מהם מתאים לנסיבות.
להרחבה על מסלולי המיסוי השונים ניתן לקרוא במאמרנו בנושא מס על דמי שכירות.
הקלת מס בגין החזקת קרוב משפחה במוסד
בהתאם לסעיף 44 לפקודת מס הכנסה, יחיד שהוא או בן זוגו שילמו בשנת המס עבור החזקת קרוב משפחה עם מוגבלות במוסד, עשוי להיות זכאי לזיכוי ממס.
הזיכוי עשוי להינתן בגין החזקת ילד, בן זוג או הורה, או קרובים נוספים המנויים בהוראות החוק, כאשר מתקיימים התנאים הרפואיים והאחרים הנדרשים. בין היתר, ההטבה עשויה לחול במקרים של עיוורון, שיתוק או מוגבלות שכלית והתפתחותית, בהתאם להוראות הדין.
גובה הזיכוי הוא 35% מהסכומים ששולמו עבור החזקת הקרוב במוסד, העולים על 12.5% מהכנסתו החייבת של מבקש הזיכוי.
הזכאות לזיכוי מותנית גם בעמידה במבחן ההכנסה של קרוב המשפחה המוחזק במוסד. בשנת 2026 תקרת ההכנסה החייבת היא 188,000 ₪ ליחיד ו-301,000 ₪ לבני זוג, בהתאם לתנאי הזכאות.
את הזיכוי ניתן לבקש באמצעות טופס 116א במסגרת דוח שנתי או בקשה להחזר מס, בצירוף המסמכים הנדרשים.
מימוש הטבות המס בגיל השלישי מחייב לעתים בחינה משולבת של הכנסות מפנסיה, חסכונות, השקעות ונכסים.
לא כל ההטבות ניתנות באופן אוטומטי. חלקן מחייבות הגשת בקשה לרשות המסים, ביצוע קיבוע זכויות או דיווח על הכנסות במסגרת דוח שנתי.
בדיקה מקצועית עשויה לזהות הטבות שלא נוצלו, מס שנוכה ביתר והזדמנויות לתכנון מס לקראת הפרישה ולאחריה. במקרים המתאימים ניתן לבחון גם הגשת בקשה להחזר מס בגין שנים קודמות, בכפוף למועדים ולהוראות הדין.
צוות רואי החשבון ועורכי הדין של פירמת נמרוד ירון ושות', המתמחה במיסוי ישראלי ובינלאומי, מסייע בבחינת הזכאות להטבות מס, בתכנון מס בפרישה ובהסדרת סוגיות של העברה בין-דורית, ירושה ומתנות.
שאלות ומידע רלוונטי
האם ניתן לקבל פטור ממס על הכנסות מדמי שכירות בגיל פרישה?
במקרים מסוימים כן. אם הנכס המושכר שימש את הנישום להפקת הכנסה מיגיעה אישית מעסק או ממשלח יד טרם פרישתו, הוא עשוי להיות זכאי לפטור לפי סעיף 9ד לפקודת מס הכנסה, בכפוף לתנאים הקבועים בסעיף. הפטור אינו חל על כל הכנסה משכירות, ויש לבחון את סוג הנכס, תקופת השימוש בו והכנסות הנישום ובן זוגו.
האם יש הטבות מס על הכנסות מריבית למי שהגיע לגיל פרישה?
כן. בהתאם לתנאי הזכאות, קיימים ניכויים מהכנסות ריבית של עד 15,000 ₪ ליחיד או 18,360 ₪ לזוג בשנת 2026, וכן הטבה בשל הכנסה נמוכה ופטור בשיעור של 35% מהריבית המזכה. לא כל פנסיונר זכאי להטבות אלה, ויש לבחון את תנאי הגיל וההכנסה של כל הטבה בנפרד.
האם יש הטבות מס לקשישים המתגוררים בבית אבות?
כן. בתנאים הקבועים בחוק, קשיש המתגורר בבית אבות ומשכיר את דירת מגוריו הקודמת עשוי להיות זכאי לפטור ממס הכנסה על דמי השכירות, עד למחצית הסכום ששילם באותה שנת מס עבור החזקתו בבית האבות. יש לבחון את הזכאות ואת מסלול המיסוי המתאים בהתאם לנסיבות.