חשבוניות אלקטרוניות, דיווחים בזמן אמת ודרישות מס משתנות: מה חברות ישראליות הפועלות בחו"ל צריכות לדעת
חברות ישראליות שפועלות בחו"ל נדרשות להתמודד עם דרישות מע"מ שונות בכל מדינה. הגשת דוח תקופתי היא רק חלק מהן: במדינות רבות צריך גם להפיק חשבוניות אלקטרוניות, לדווח על עסקאות בסמוך לביצוען ולשמור מסמכים לפי הכללים המקומיים. הדרישות האלה נוגעות לעבודה היומיומית של החברה, מהמכירות והרכש ועד הנהלת החשבונות ומערכות המידע. כדי לעמוד בהן, צריך להבין מה נדרש בכל מדינה ולהתאים לכך את תהליכי העבודה, לא רק את התוכנה.
כאשר החברה פועלת במספר מדינות, היא צריכה להבין שתהליך המתאים למדינה אחת אינו בהכרח עומד בדרישות של מדינה אחרת. חובות הדיווח עשויות להשתנות לפי סוג העסקה, זהות הצדדים, מקום הפעילות והיקפה. כדי לנהל אותן באופן עקבי, נדרשת תמונה ברורה של החובות המקומיות לצד יכולת מרכזית לאסוף נתונים, לבצע בקרות ולעקוב אחר דיווחים ומועדים.
מה משתנה ב-2026 בדיווחי מע"מ בחו"ל
מגמת הדיווח הדיגיטלי מתעצמת בשנים 2026-2028, עם כניסתן המדורגת לתוקף של חובות חדשות לחשבוניות אלקטרוניות ולדיווח נתוני עסקאות. בצרפת נקבעה תחילת יישום מדורגת לספטמבר 2026, תוך הבחנה בין חובת קבלת חשבוניות אלקטרוניות לבין חובות הנפקה ודיווח, ובהתאם לגודל העסק ולסוג העסקה. בגרמניה נקבעו שלבים לחובת הנפקת חשבוניות אלקטרוניות מינואר 2027 ועד ינואר 2028, בכפוף לתנאי התחולה, למחזור העסקאות ולהוראות המעבר. גם בפולין וביוון קיימים מהלכי יישום והרחבה בחלון השנים 2026-2028.
ברמת האיחוד האירופי, חבילת VAT in the Digital Age (ViDA) כוללת מעבר לדיווח דיגיטלי המבוסס על חשבוניות אלקטרוניות בעסקאות B2B חוצות גבולות בתוך האיחוד, עם מועד תחולה שנקבע ל-1 ביולי 2030. לצד הרפורמות המקומיות, שינוי זה מחזק את הצורך במערכות המסוגלות להפיק, לקבל, לאמת, לשמור ולהעביר נתוני חשבוניות בפורמטים הנדרשים.
במודל המסורתי, דיווח מע"מ התבסס בעיקר על איסוף נתונים בסוף תקופת הדיווח, ביצוע התאמות והגשת דוח.
במודלים דיגיטליים, חלק מהמידע נדרש כבר בעת הפקת החשבונית או בתוך פרק זמן קצר לאחר העסקה. דיווחים אלה אינם בהכרח מחליפים את דוח המע"מ התקופתי, ועשויים להתווסף אליו. המשמעות היא שלא תמיד ניתן להמתין לסגירת התקופה כדי לאתר שגיאות ולטפל בהן.
חלק ממנגנוני הבקרה הללו מכונים Continuous Transaction Controls, או CTC. הם מאפשרים לרשות המס לקבל נתוני עסקאות באופן שוטף, ובמודלים מסוימים מחייבים העברת חשבונית או נתוניה לפלטפורמה ייעודית לצורך אישור או דיווח. היקף החובה משתנה בין מדינות ועשוי לכלול עסקאות בין עסקים (B2B), עסקאות עם צרכנים (B2C) או עסקאות עם גופים ציבוריים (B2G), וכן מסמכי זיכוי, קבלות ומסמכי הובלה.
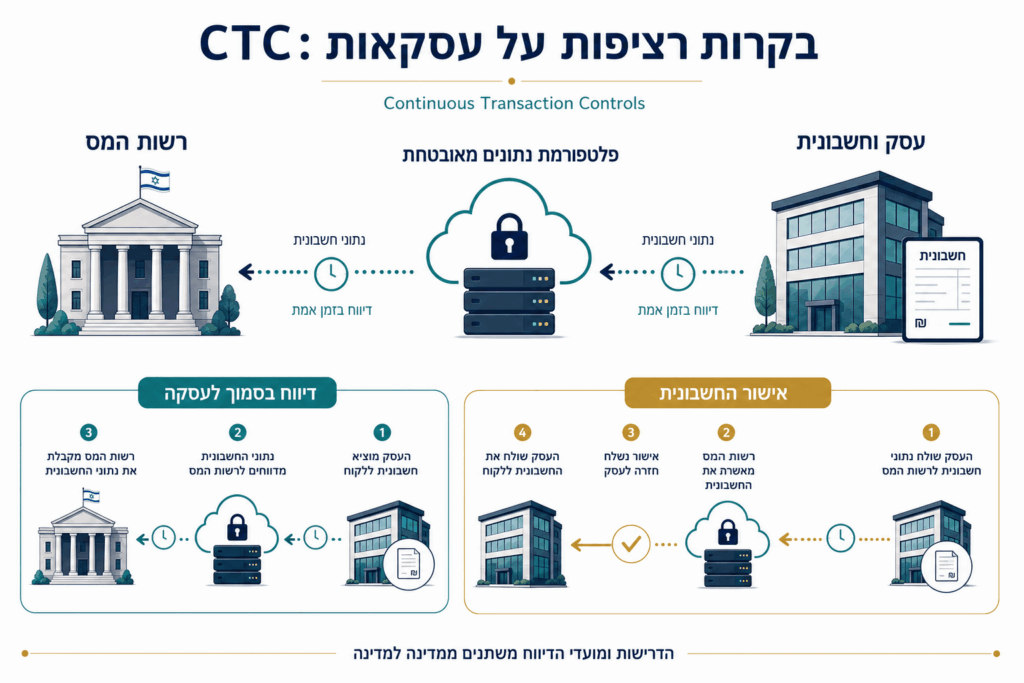
כאשר הדיווח מתבצע בסמוך לעסקה, איכות הנתונים הופכת קריטית כבר בתחילת התהליך. יש לוודא, בין היתר, את זהות הצדדים, מספרי זיהוי המס, סיווג העסקה, מקום האספקה, שיעור המע"מ, התאריך, המטבע ומספר המסמך. נתון חסר או קידוד שגוי עלולים להביא לדחיית מסמך או דיווח, לעיכוב תפעולי או לחשיפת מס, בהתאם להסדר המקומי.
דרישות מקומיות, ניהול מע"מ מרכזי
גם כאשר קיימת מסגרת משותפת, כמו באיחוד האירופי, חובות הדיווח אינן אחידות בכל המדינות. לצד דוחות מע"מ תקופתיים עשויות לחול חובות להגשת רשימות עסקאות תוך-קהילתיות, דיווחים סטטיסטיים מסוג Intrastat, קובצי נתונים חשבונאיים כגון SAF-T ודיווחי חשבוניות או עסקאות. לא כל חובה חלה על כל חברה, ויש להבחין בין דיווחי מס לבין חובות נלוות אחרות.
דוגמאות למגוון המודלים כוללות דיווחי חשבוניות בהונגריה, מערכת myDATA ביוון, דיווח SII בספרד ומערכות חשבוניות אלקטרוניות במדינות אמריקה הלטינית.
ניהול מע"מ גלובלי מחייב שילוב של ידע מקומי עם שליטה מרכזית. הגורם המקומי צריך להכיר את הדין, הפורמטים והממשק עם רשות המס; הנהלת הקבוצה צריכה לדעת מי אחראי לכל דיווח, מתי הוא נדרש, האם הוגש והאם התקבל. חלוקת אחריות ברורה חשובה במיוחד כאשר הטיפול מפוצל בין חברות בנות, צוות הכספים, יועצים חיצוניים וספקי טכנולוגיה.
איכות הנתונים: הבסיס לדיווח תקין
חישוב נכון של סכום המע"מ הוא תנאי הכרחי, אך אינו מספיק. גם עסקה שטופלה נכון מבחינת המס עלולה להיתקל בקושי בדיווח אם חסרים שדות חובה, אם מספר זיהוי המס אינו תקין או אם הנתונים אינם תואמים לפורמט המקומי. לכן, יש לבחון את תקינות הנתונים לצד הטיפול המהותי במע"מ.
נתונים אלה עשויים להימצא במערכות ERP, במערכות חשבוניות, במערכות מכירה ורכש, בפלטפורמות מסחר אלקטרוני, במערכות לוגיסטיות ובמערכות מקומיות של חברות בנות. כאשר הנתונים מפוצלים בין מערכות, עלולים להיווצר פערים בין המידע הפיננסי של החברה לבין הנתונים המדווחים לרשויות המס.
טכנולוגיה לצד ייעוץ מע"מ בינלאומי
טכנולוגיה מסייעת באיסוף נתונים, בהמרת מסמכים, בהעברת מידע, בארכוב ובמעקב אחר הגשות. עם זאת, היא אינה מחליפה ייעוץ מע"מ בינלאומי. כל עסקה עשויה לעורר שאלות מהותיות: מהו הטיפול הנכון במע"מ, האם קיימת זכות לניכוי או להחזר מס תשומות, האם מתעוררת חובת רישום, כיצד יש לדווח על עסקה מורכבת ומהן השלכות המס של שינוי במודל הפעילות.
ייעוץ מקצועי נדרש גם כדי לתרגם את מסקנות המס לכללי עבודה במערכות: כיצד לסווג עסקאות, אילו קודי מס להגדיר, מתי נדרש טיפול חריג ואילו מסמכים יש לשמור. החיבור בין מומחיות מס, ידע מקומי וטכנולוגיה מסייע להפחית עבודה ידנית ולשפר את עקביות הדיווח, אך מחייב עדכון כאשר הדין או הפעילות העסקית משתנים.
מבט קדימה: הערך של ייעוץ מס משולב
המעבר לחשבוניות אלקטרוניות, לדיווחי מע"מ בזמן אמת ולדיווחים דיגיטליים לרשויות המס צפוי להמשיך ולהשפיע על פעילותן של חברות בינלאומיות. היערכות נכונה אינה מסתיימת בהתאמת מערכת למתכונת דיווח חדשה, אלא מחייבת בחינה מתמשכת של הפעילות העסקית ושל חובות המס הנלוות לה.
ניהול מע"מ בינלאומי אינו עומד בפני עצמו. מבנה הקבוצה, חלוקת התפקידים בין החברות, ההסכמים הבין-חברתיים ומדיניות מחירי ההעברה עשויים להשפיע גם על בחינת חובות המע"מ ואופן הדיווח. לכן, פתרון טכנולוגי לבדו אינו מספיק: נדרשת ראייה משולבת של מערך המיסוי הבינלאומי, לצד בחינה נפרדת של הטיפול במע"מ לפי מאפייני העסקאות והדין בכל מדינה.
הערך של ליווי מקצועי טמון בחיבור בין התמונה העסקית של הקבוצה לבין דרישות המס והיישום בפועל. בחינה מוקדמת יכולה לסייע בזיהוי חשיפות, במיפוי חובות רישום ודיווח ובהגדרת הטיפול המתאים בעסקאות, עוד לפני בחירת מערכת או הטמעת תהליך חדש. כך ניתן לצמצם את הסיכון לפערים בין מבנה הפעילות, ההסכמים, החשבוניות והנתונים המועברים לרשויות המס, ולבנות תשתית שתתמוך גם בהתרחבות למדינות נוספות.
המענה המשולב מחבר בין ייעוץ ביחס למבנה הקבוצה, קביעת מדיניות מחירי העברה ובחינת השלכות המע"מ והמסים העקיפים, לבין פתרונות דיגיטליים לניהול חובות הדיווח והציות. שילוב זה מאפשר לתרגם את מסקנות המס לתהליכי עבודה ולדרישות מערכת, תוך שמירה על ראייה מרכזית של פעילות הקבוצה והתאמה לכללים המקומיים.
פירמת נמרוד ירון ושות' מתמחה במיסוי ישראלי ובינלאומי. הצוות שלנו מורכב מאנשי מקצוע בעלי ניסיון של שנים ברשות המסים, לצד ניסיון בפירמות מובילות ובמשרדי עורכי דין, ומביא שילוב של ראייה משפטית וכלכלית. אנחנו מלווים חברות פרטיות וציבוריות, ישראליות וזרות, קרנות הון סיכון גלובליות, וגם לקוחות שמבקשים ייעוץ ממוקד בשפה ברורה ובגובה העיניים. אנחנו עובדים גם עם רשת קשרים מקצועית של משרדי רואי חשבון ועורכי דין ברחבי העולם, כדי לספק מעטפת מלאה במקרים חוצי גבולות.
החברה שלכם פועלת בחו"ל או מתרחבת לשווקים חדשים? אנחנו מסייעים בבחינת חובות רישום ודיווח למע"מ, בהיערכות לחשבוניות אלקטרוניות ובשילוב דרישות המס המקומיות עם מבנה הקבוצה ומדיניות מחירי ההעברה. לצד הייעוץ, אנו מסייעים בחיבור לפלטפורמה דיגיטלית מתאימה, כדי לחבר בין מסקנות המס לבין תהליכי העבודה והדיווח בפועל.
שאלות ומידע רלוונטי
האם חברה ישראלית חייבת להירשם למע"מ בחו"ל?
לא בהכרח. החובה תלויה במדינת הפעילות, בסוג העסקאות, במקום האספקה ובהסדרים המקומיים. יש לבדוק אותה לפני תחילת הפעילות או שינויה.
האם צריך להגיש דוחות מע"מ בחו"ל גם כשמדווחים בישראל?
ייתכן שכן. דיווח בישראל אינו מחליף חובות דיווח במדינה אחרת. יש לבחון בנפרד את החובות הנובעות מהפעילות בכל מדינה.
מה ההבדל בין חשבונית אלקטרונית לחשבונית PDF?
חשבונית אלקטרונית נדרשת לעיתים בפורמט נתונים מובנה לעיבוד ממוכן. קובץ PDF רגיל אינו בהכרח עומד בדרישות החשבוניות האלקטרוניות במדינה הרלוונטית.
מהו דיווח מע"מ בזמן אמת?
זהו מנגנון להעברת נתוני חשבוניות או עסקאות לרשות המס בעת ביצוען או בסמוך לכך, בהתאם למועדים ולתנאים שנקבעו במדינה הרלוונטית.
האם דיווח דיגיטלי מחליף את דוח המע"מ התקופתי?
לא בהכרח. במדינות שונות הדיווח הדיגיטלי מתווסף לדוח התקופתי, ולכן נדרשות התאמות ובקרות בין נתוני העסקאות לבין הדוחות המוגשים לרשות.
האם אפשר להשתמש במערכת החשבוניות הישראלית גם בחו"ל?
רק אם היא תומכת בדרישות המקומיות. יש לבדוק פורמטים, שדות חובה, העברת נתונים, אישורים ושמירת מסמכים בכל מדינה שבה פועלים.
האם חשבונית ללא אישור רשות המס מאפשרת ניכוי מס תשומות?
התשובה תלויה בדין המקומי ובסוג האישור הנדרש. אין כלל אחיד, ויש לבדוק את תנאי הניכוי, החריגים ואפשרויות התיקון במדינה הרלוונטית.
כיצד נערכים לדיווחי מע"מ דיגיטליים בחו"ל?
ממפים את המדינות והעסקאות, בודקים חובות ומועדים, מתאימים מערכות ונתונים, מגדירים אחריות ובקרות ובודקים את התהליך לפני הפעלתו ובאופן שוטף.
מה הקשר בין מחירי העברה למע"מ בינלאומי?
עסקאות בין חברות קשורות והתאמות במחירי העברה עשויות לעורר שאלות מע"מ. ההשלכות נבחנות לפי מהות העסקה והדין המקומי, ולא באופן אוטומטי.