בימים אלה בריטניה מקדמת חובת דיווח שנתית חדשה על עסקאות בינלאומיות בין צדדים קשורים. השינוי עשוי להיות רלוונטי לקבוצות ישראליות בעלות חברות או מוסדות קבע בבריטניה, ומחייב לבחון את תחולת הכללים ולהיערך לאיסוף הנתונים הנדרשים. חובת הדיווח עתידה להתחיל בינואר 2027.
במרכז השינוי עומד ה-International Controlled Transactions Schedule, ובקיצור ICTS: דיווח שנתי מובנה שנועד לאפשר לרשות המסים הבריטית, HMRC, לזהות עסקאות בין צדדים קשורים שבהן קיים חשש שהתמחור הנוכחי אינו תואם את תנאי השוק ועלול להפחית את הרווח החייב במס בבריטניה.
החידוש המרכזי הוא באופן הדיווח והערכת הסיכונים, ולא בהחלפת עקרון אורך הזרוע. עיקרון זה דורש לתמחר עסקאות בין צדדים קשורים בהתאם לתנאים שהיו נקבעים בין צדדים בלתי תלויים בנסיבות דומות.
בהכנת הדיווח, הנתונים שייכללו בטופס צריכים להיות בהלימה עם מחקר מחירי ההעברה הרלוונטי לשנות המס הנבחנות, ההסכמים הבין-חברתיים והפעילות בפועל. לכן, ההיערכות צריכה לכלול גם בדיקה של הבסיס המקצועי לתמחור ושל עקביות המידע המדווח.
מדוע בריטניה מקדמת את חובת הדיווח דווקא עכשיו?
המטרה המוצהרת היא להבטיח שקבוצות רב-לאומיות משלמות מס על הרווחים הנובעים מפעילות כלכלית בבריטניה, ולמקד את הבדיקות בעסקאות בין צדדים קשורים שבהן קיים חשש שהתמחור אינו תואם את תנאי השוק ועלול להפחית את הרווח החייב במס בבריטניה.
ה-ICTS נועד לספק לרשות המסים הבריטית, HMRC, מידע בפורמט אחיד לצורך הערכת סיכונים אוטומטית, לצד בדיקה אנושית, עוד לפני פתיחת בדיקת מס. המהלך צפוי לסייע לרשות לבצע בדיקות ממוקדות וקצרות יותר ולהפחית בדיקות שאינן נחוצות.
המהלך משתלב בהתפתחות של כלי ניתוח נתונים ובינה מלאכותית, שיכולים להקל על הצלבת כמויות גדולות של מידע ועל זיהוי חריגות, אי-התאמות ודפוסים שמצריכים בדיקה. דיווח מובנה ואחיד מספק תשתית לשימוש בכלים כאלה, אף שנייר המדיניות של ה-ICTS אינו מציין במפורש שימוש בבינה מלאכותית.
גם בישראל, הצלבת נתונים וכלים מתקדמים מסייעים לרשות המסים לאתר פערים בדיווח, כפי שהסברנו במאמר שלנו על איתור הכנסות משכר דירה שלא דווחו. המשמעות עבור נישומים היא חשיבות גוברת למידע מדויק ועקבי. בתחום מחירי ההעברה, יש להקפיד במיוחד על הלימה בין הנתונים המדווחים, ההסכמים הבין-חברתיים, הרישומים החשבונאיים ומחקר מחירי ההעברה.
אין לראות בדיווח החדש תחליף למחקר מחירי העברה או למסמכי תיעוד קיימים, כגון Local File ו-Master File. מדובר בכלים בעלי מטרות שונות אך קשורים זה לזה: הדיווח המובנה מסייע לרשות לזהות סיכונים, ואילו תיעוד מחירי ההעברה מסביר ומבסס את התמחור שנבחר. המידע המופיע בהם צריך להיות עקבי, והבדלים צריכים להיות מוסברים ומתועדים.
למי חובת הדיווח עשויה להיות רלוונטית?
נייר המדיניות מציין שלוש קבוצות עיקריות של עסקים שעשויות להיות מושפעות, ככל שיש להן עסקאות או פעילות חוצות גבולות רלוונטיות:
- עסקים תושבי בריטניה הנמצאים בתחולת דיני מחירי ההעברה.
- עסקים תושבי בריטניה בעלי מוסד קבע מחוץ לבריטניה.
- עסקים זרים בעלי מוסד קבע בבריטניה.
עבור קבוצה ישראלית, הבדיקה מתחילה בזיהוי החברה או הפעילות שעליה עשויים לחול הכללים הבריטיים. לדוגמה, חברה בת בריטית המבצעת עסקאות עם החברה האם בישראל עשויה להידרש לבחינת תחולת ההסדר.
עם זאת, עצם קיומה של פעילות עסקית בבריטניה או של עסקאות עם חברה בריטית אינו מספיק כדי לקבוע שקיימת חובת דיווח. יש לבדוק את הישות הרלוונטית, סוג הפעילות, העסקאות והפטורים החלים.
עסקים קטנים ובינוניים
דיני מחירי ההעברה בבריטניה כוללים פטור לעסקים קטנים ובינוניים, בכפוף לתנאים ולחריגים. אין להניח שחברה זכאית לפטור רק משום שמספר העובדים שלה קטן או שהמחזור המקומי שלה נמוך.
בחינת הזכאות עשויה לחייב התייחסות למספר העובדים, למחזור ולסך המאזן, וכן לנתוני עסקים קשורים או שותפים. לכן, במיוחד בקבוצה בינלאומית, יש לבדוק את ההגדרות הרלוונטיות ולא להסתפק בנתוני החברה הבריטית לבדה.
חשוב גם להפריד בין הפטור מכללי מחירי ההעברה, חובות התיעוד ושמירת הרשומות וחובת הדיווח במסגרת ה-ICTS. הזכאות לפטור והשלכותיה על הדיווח החדש צריכות להיבחן לפי ההוראות החלות. פעילות באמצעות מוסד קבע מחייבת גם בחינה של כללי ייחוס הרווחים הרלוונטיים.
מה צפוי להידרש במסגרת ה-ICTS?
עיקר החידוש הוא מסירת מידע עובדתי על עסקאות בינלאומיות רלוונטיות בין צדדים קשורים, בצורה אחידה שתאפשר לרשות המסים להשוות ולבחון נתונים ביעילות.
לצורך היערכות, מומלץ לזהות היכן נמצאים נתוני הצדדים הקשורים, סוגי העסקאות והיקפיהן, ההסכמים ותיעוד מחירי ההעברה. בהמשך יש להתאים את איסוף המידע לדרישות הדיווח בפועל ולבדוק את התאמתו למחקר מחירי ההעברה.
הקשר בין טופס ה-ICTS למחקר מחירי ההעברה
הכנת טופס ה-ICTS אינה מסתכמת בהעתקת נתונים מהמערכת החשבונאית. הנתונים המדווחים צריכים להיות בהלימה עם מחקר מחירי ההעברה הרלוונטי, ההסכמים הבין-חברתיים והפעילות בפועל. בפרט, יש לוודא עקביות בתיאור העסקאות, בשיטות התמחור ובנתונים הכספיים ובמדדי הרווחיות, ככל שהם נדרשים בדיווח.
לפני מילוי הטופס, חשוב לבדוק אם קיים מחקר מחירי העברה מעודכן, לאילו ישויות ותקופות הוא מתייחס, האם הוא מכסה את העסקאות שעליהן מדווחים והאם הנתונים שבו תואמים לרישומים החשבונאיים של תקופת הדיווח.
הלימה אינה מחייבת שכל נתון יופיע באופן זהה בכל מסמך. ייתכנו הבדלים הנובעים, למשל, מתקופות שונות, מאופן הצגת הנתונים או מהתאמות שנעשו לצורך הניתוח. עם זאת, יש להבין את ההבדלים, לוודא שהם מוצדקים ולתעד את הקשר בין הנתונים. אין לשנות מידע רק כדי ליצור התאמה מלאכותית בין הטופס למחקר.
אם המחקר אינו מעודכן או אינו מכסה את מלוא העסקאות הרלוונטיות, יש לבחון את הצורך בעדכונו או בהשלמתו לפני הגשת הדיווח. אם לא קיים מחקר, יש לבדוק את חובות התיעוד ואת הצורך בהכנתו.
המטרה היא שהטופס, המחקר, ההסכמים והנתונים החשבונאיים יציגו תמונה עקבית, מבוססת וניתנת להסבר של העסקאות בין הצדדים הקשורים.
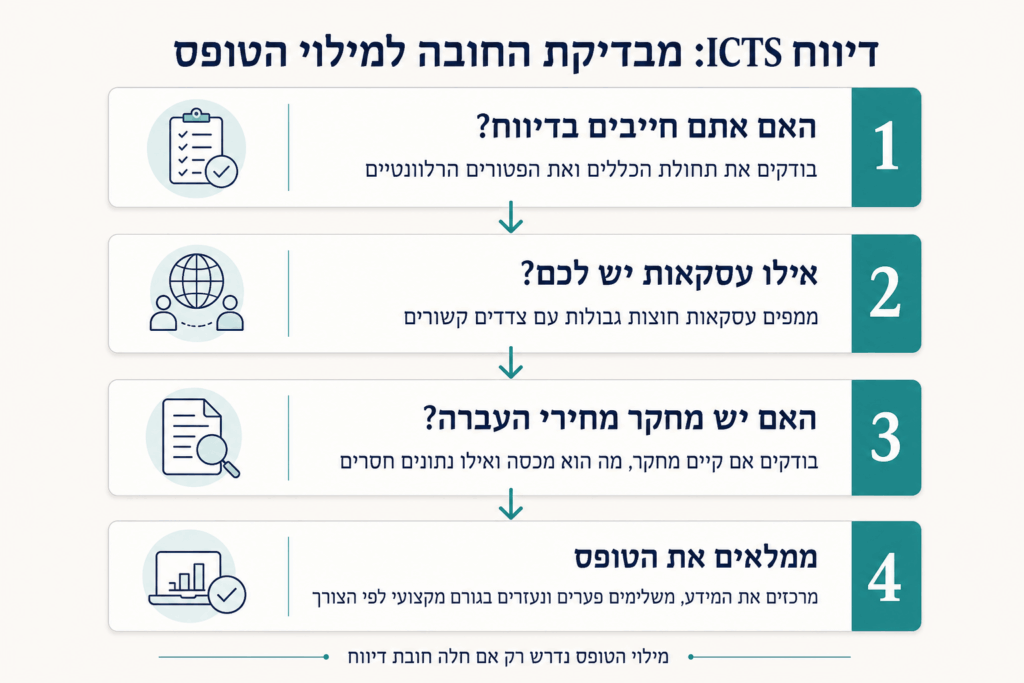
איך נערכים נכון?
בודקים אם אתם חייבים בדיווח
השלב הראשון הוא בחינת תחולת הכללים והפטורים. יש לזהות את הישויות והפעילות הרלוונטיות בבריטניה ולבדוק אם חלה עליהן חובת דיווח. אין צורך להתחיל במילוי הטופס לפני שמבינים אם הוא נדרש.
ממפים את העסקאות עם הצדדים הקשורים
אם קיימת חובת דיווח, ממפים את העסקאות והפעילות חוצות הגבולות הרלוונטיות. המיפוי צריך לשקף את הפעילות בפועל, לזהות את הצדדים לכל עסקה ולהתיישב עם ההסכמים והנתונים החשבונאיים.
בודקים אם קיים מחקר מחירי העברה ומה הוא מכסה
בוחנים אם קיים מחקר, האם הוא מעודכן ואילו ישויות, תקופות ועסקאות נכללות בו. לאחר מכן בודקים שהמידע המיועד לדיווח נמצא בהלימה עם המחקר ומזהים נתונים חסרים או הבדלים הדורשים הסבר, עדכון או השלמה.
זהו שלב מהותי: הטופס צריך לשקף את העסקאות ואת התמחור שלהן באופן עקבי עם הניתוח המקצועי התומך בהם, ולא להציג תמונה נפרדת או סותרת.
מרכזים את הנתונים וממלאים את הטופס
לאחר בדיקת התחולה, מיפוי העסקאות ובחינת המחקר, מרכזים את הנתונים, משלימים פערים ומכינים את הטופס בהתאם לדרישות החלות.
מומלץ להגדיר מי אחראי לאיסוף המידע ומי מבצע בקרה לפני ההגשה. הבקרה צריכה לכלול גם בדיקת התאמה בין הטופס, מחקר מחירי ההעברה והנתונים החשבונאיים. לפי הצורך, ניתן להיעזר בגורם מקצועי לבדיקת החבות, להשלמת התיעוד ולמילוי הטופס.
איך אנחנו יכולים לעזור?
פירמת נמרוד ירון ושות' מתמחה במיסוי ישראלי ובין לאומי. הצוות שלנו מורכב מאנשי מקצוע בעלי ניסיון של שנים ברשות המסים, לצד ניסיון בפירמות מובילות ובמשרדי עורכי דין, ומביא שילוב של ראייה משפטית וכלכלית. אנחנו מלווים חברות פרטיות וציבוריות, ישראליות וזרות, קרנות הון סיכון גלובליות, וגם לקוחות שמבקשים ייעוץ ממוקד בשפה ברורה ובגובה העיניים. אנחנו עובדים גם עם רשת קשרים מקצועית של משרדי רואי חשבון ועורכי דין ברחבי העולם, כדי לספק מעטפת מלאה במקרים חוצי גבולות.
לקראת חובת הדיווח החדשה בבריטניה, אנחנו מסייעים לחברות ולקבוצות לבחון אם הן חייבות בדיווח, למפות את העסקאות עם הצדדים הקשורים ולבדוק אם קיים מחקר מחירי העברה מעודכן המכסה את הפעילות הרלוונטית.
בהמשך, אנו מסייעים לבחון את ההלימה בין הנתונים המיועדים לטופס לבין מחקר מחירי ההעברה, ההסכמים והרישומים החשבונאיים, לזהות ולהשלים מידע חסר ולמלא את הטופס בהתאם לדרישות החלות. ככל שנדרש, נבחן גם את הצורך בהכנת מחקר או בעדכונו, בתיאום עם אנשי מקצוע בבריטניה לפי הצורך.
כך תוכלו לקבל ליווי מקצועי ממוקד, מבדיקת החבות ועד להכנת הדיווח, תוך התאמת העבודה לפעילות ולצרכים של הקבוצה.
שאלות ותשובות נפוצות
יש לי חברה בבריטניה. האם אצטרך להגיש את הדיווח החדש?
לא בהכרח. יש לבדוק את תחולת הכללים, קיומן של עסקאות בינלאומיות עם צדדים קשורים והפטורים הרלוונטיים בהתאם לדרישות החלות.
מה זה בעצם ICTS?
זהו דיווח שנתי מובנה על עסקאות בינלאומיות עם צדדים קשורים, שנועד לסייע לרשות המסים הבריטית לזהות סיכוני מחירי העברה.
מתי חובת הדיווח החדשה צפויה להתחיל?
לפי נייר המדיניות, החובה צפויה לחול על תקופות חשבונאיות המתחילות בינואר 2027 ואילך, בכפוף למועד התחילה שייקבע בתקנות.
כבר יש לנו מחקר מחירי העברה. זה מספיק?
לא בהכרח. צריך לבדוק שהמחקר מעודכן ומכסה את העסקאות הרלוונטיות, ושהנתונים המדווחים בטופס נמצאים בהלימה עם המחקר והרישומים החשבונאיים. בכל מקרה יש צורך במילוי טופס ICTS.
אפשר לקבל עזרה במילוי הטופס?
כן. אנחנו יכולים לסייע בבדיקת החבות, מיפוי העסקאות, בחינת ההלימה עם מחקר מחירי ההעברה (או הכנת מחקר חדש במקרה הצורך) והשלמת המידע ומילוי הטופס.