מבנה ההתאגדות של חברה אינו רק עניין טכני או משפטי. זו החלטה עסקית שיכולה להשפיע באופן ישיר על צמיחה, גיוס הון ופעילות בינלאומית. חברות ישראליות הפועלות מול משקיעים, לקוחות או שותפים מחוץ לישראל נדרשות לא פעם לבחון מחדש את מבנה האחזקות שלהן, במיוחד לפני גיוס ממשקיעים זרים, התרחבות לשוק האמריקאי, הכנסת שותף אסטרטגי, הנפקה בחו"ל או ארגון מחדש של פעילות בינלאומית. אחד המהלכים הבולטים בהקשר זה הוא היפוך שרוול (Flip).
במבט ראשון, היפוך שרוול נראה כשינוי פשוט במבנה האחזקות כך שחברת אם זרה תחזיק מעל החברה הישראלית. בפועל, זהו מהלך הדורש בחינה מדויקת של היבטים עסקיים, משפטיים ומיסויים, ולעיתים גם תיאום בין מספר גורמים מקצועיים במקביל. לכן חשוב להבין לא רק מהו היפוך שרוול, אלא גם מתי הוא מתאים, אילו סיכונים הוא יוצר, וכיצד נכון להיערך אליו.
מטרת מאמר זה היא לעשות סדר ולהסביר מהו היפוך שרוול, מדוע חברות מבצעות Flip, מה רשות המסים נוטה לבדוק, וכיצד להיערך כך שהמהלך יהיה נכון מבחינה עסקית, משפטית ומיסויית.
מהו היפוך שרוול?
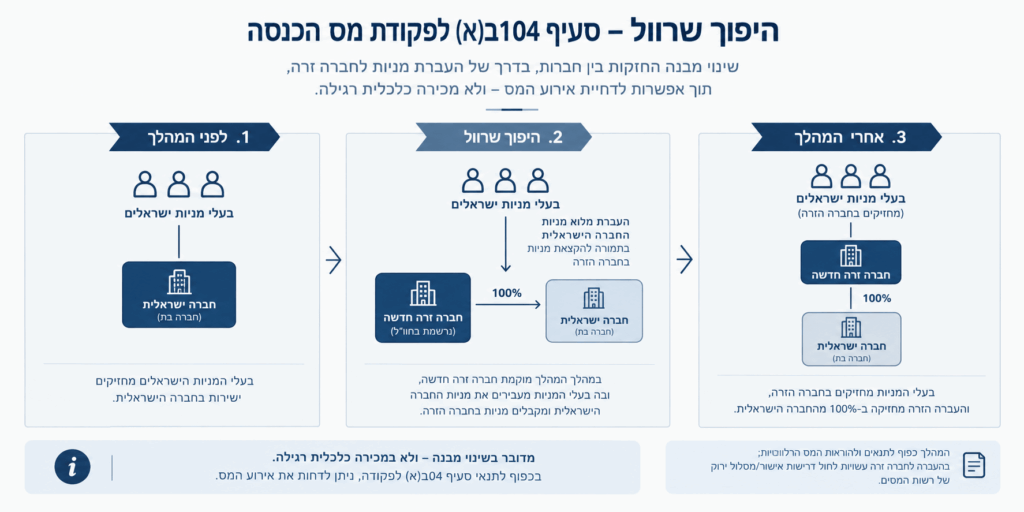
היפוך שרוול הוא שינוי במבנה שבמסגרתו מוסיפים חברת אם זרה מעל החברה הישראלית. בדרך כלל, בעלי המניות בחברה הישראלית מעבירים את מניותיהם לחברת האם הזרה ומקבלים בתמורה מניות בחברת האם, כך שלאחר השלמת המהלך החברה הישראלית הופכת לחברה בת של החברה הזרה. במילים פשוטות: לפני המהלך בעלי המניות מחזיקים ישירות בחברה הישראלית; לאחריו הם מחזיקים בחברת האם הזרה, והיא מחזיקה בחברה הישראלית. המהלך כשלעצמו אינו מעביר לחו"ל את העובדים, הפעילות או הקניין הרוחני של החברה הישראלית.
הרציונל מאחורי ההחלטה לבצע היפוך שרוול
הסיבות לביצוע Flip משתנות מחברה לחברה. לעיתים מדובר בדרישה של משקיעים זרים שמעדיפים מבנה תאגידי מוכר. במקרים אחרים מדובר בשיקולים מסחריים של לקוחות, שותפים או גופים פיננסיים שמעדיפים להתקשר עם ישות זרה. יש גם מקרים שבהם היפוך שרוול נבחן כחלק מהיערכות להנפקה בבורסה זרה, מיזוג, רכישה, רה-ארגון קבוצתי או התרחבות לשוק יעד מרכזי, במיוחד בארה"ב.
בפועל, היפוך שרוול יכול להתאים גם לסטארטאפים וגם לחברות מבוססות. אצל סטארטאפים הוא נפוץ לקראת סבבי גיוס, התאמת מסמכי השקעה ומבנה אופציות לסטנדרטים בינלאומיים, ולעיתים גם כהיערכות לאקזיט. אצל חברות מבוססות הוא עשוי להשתלב ברה-ארגון קבוצתי, בריכוז פעילות בינלאומית תחת חברת החזקות אחת, בהכנסת משקיע אסטרטגי או בהיערכות לעסקה משמעותית מחוץ לישראל.
עם זאת, לא כל קושי מסחרי או רצון להיראות בינלאומיים יותר מצדיקים מהלך כזה. היפוך שרוול מתאים בעיקר כאשר קיימת תכלית עסקית ברורה וכאשר מתכננים אותו נכון. במקרים המתאימים, הוא יכול לסייע בפתיחת דלתות מול משקיעים ולקוחות, לייצר ודאות תאגידית ולתמוך בצמיחה בינלאומית.
האם היפוך שרוול יוצר אירוע מס בישראל?
העברת מניות החברה הישראלית לחברת אם זרה בתמורה להקצאת מניות בחברת האם עשויה להוות אירוע מס, אף שאינה כרוכה בקבלת תמורה כספית. סעיפים 104א ו-104ב לפקודת מס הכנסה קובעים מסלולים המאפשרים, בכפוף לתנאים שנקבעו בהם, לדחות את החיוב במס בגין ההעברה. סעיף 104א מסדיר העברת נכס בידי מעביר יחיד, ואילו סעיף 104ב מסדיר העברה בידי מספר בעלים משותפים. כאשר החברה הקולטת היא חברה זרה, החלת ההסדר טעונה גם אישור של רשות המסים. ההסדר מאפשר דחיית מס תוך שמירה על רצף המס, ואינו מעניק פטור מהמס שעשוי לחול בעת מימוש המניות בעתיד.
במתווה של חברה חדשה לפי סעיף 104ב(א), בעלי המניות מעבירים את מלוא מניותיהם בחברה הישראלית לחברת האם ומקבלים בתמורה מניות בלבד. חברת האם צריכה להיות מוקמת במיוחד לצורך המהלך, ללא נכסים אחרים או פעילות קודמת. בעת ההחלפה יש לשמור על חלקו היחסי של כל בעל מניות ועל השווי היחסי של הזכויות שהוא מקבל. לדוגמה, בעלי מניות המחזיקים בזכויות זהות בשיעורים של 60% ו-40% יחזיקו באותם שיעורים בחברת האם מיד לאחר ההחלפה. חברת האם נדרשת להמשיך להחזיק במניות החברה הישראלית שהועברו אליה במשך שנתיים ממועד ההעברה.
בנוסף, רשות המסים בוחנת את מהות העסקה, כלומר, האם מדובר במהלך אמיתי, עקבי ומתועד, והאם המסמכים תואמים את הפעילות בפועל.
תיקון 279 לפקודת מס הכנסה משנת 2025 הסיר חסם משמעותי בפני גיוסי הון לאחר היפוך שרוול. בעבר, בעלי המניות שביצעו את שינוי המבנה נדרשו להחזיק יחד בלפחות 25% מהזכויות בחברה במשך שנתיים ממועד המהלך. גיוס שדילל אותם מתחת לרף זה היה עלול לפגוע בהסדר דחיית המס. בעקבות התיקון בוטלה דרישת ההחזקה הזו בסעיף 104ב(א), ולכן דילול בעקבות גיוס הון או הקצאת מניות חדשות אינו, כשלעצמו, הפרה של התנאי שבוטל. זו הקלה חשובה במיוחד לחברות הזנק המתכננות סבבי גיוס משמעותיים לאחר ה-Flip. עם זאת, יתר דרישות ההסדר ממשיכות לחול: חברת האם הזרה נדרשת להמשיך להחזיק במניות החברה הישראלית שהועברו אליה במשך שנתיים ממועד ההעברה. במתווה האישור המתאים יש לעמוד גם בדרישות הנוגעות להמשך הפעילות בישראל ולהפקדת מניות בעלי המניות תושבי ישראל בנאמנות, בהתאם לתנאי החלטת המיסוי. אין להניח שהנאמנות מסתיימת בתום השנתיים.
איך עושים היפוך שרוול בפועל?
ההליך מתחיל בבדיקת מבנה החברה, דרישות המשקיעים ולוח הזמנים לעסקה. ממפים את בעלי המניות, סוגי המניות, האופציות וההסכמים הקיימים, ובוחנים את מסלול המס המתאים. כאשר הגיוס תלוי בהשלמת ה-Flip, חשוב לתכנן את שני המהלכים יחד.
לאחר מכן בוחרים את מדינת ההתאגדות ואת סוג החברה הזרה. הבחירה צריכה להתאים לצורכי המשקיעים ולפעילות המתוכננת, אך גם להביא בחשבון את השלכות המס ואת העלויות השוטפות. בעזרת אנשי מקצוע במדינת היעד מקימים את החברה, מסדירים את מבנה ההון ומרשם המניות ומבצעים את הרישומים הנדרשים. בחברה אמריקאית, למשל, מטפלים גם בקבלת מספר זיהוי לצורכי מס פדרלי (EIN).
המתווה כולל גם דרישה להסדר נאמנות לכן יש לצרף נאמן ולחתום עמו על הסכם מתאים. הנאמן מחזיק בזכויות ומבצע דיווחים וניכוי מס בהתאם להחלטת המיסוי. אנחנו עובדים עם נאמנים המקובלים על רשות המסים בהליכים מסוג זה ומתאמים עמם את דרישות ההפקדה והמסמכים, בכפוף להסדר שיאושר.
במקביל, יש לערוך הסכם העברת והחלפת המניות בין בעלי המניות לחברה הזרה ואת האישורים התאגידיים הנדרשים. מומלץ להיעזר בעורכי הדין בישראל ובחו"ל לניסוח ההסכם. לפי הצורך, מעדכנים גם הסכמי בעלי מניות ותוכניות אופציות ומסדירים הסכמים בין החברות. חשוב שכל המסמכים יתאימו למתווה המוצג לרשות המסים ולדרישות הנאמן.
אנחנו מרכזים את היבטי המס, מכינים את הבקשה והנספחים ומטפלים בשאלות ובהשלמות מול רשות המסים. לאחר קבלת האישורים הנדרשים מבצעים את החלפת המניות, מעדכנים את המרשמים, מפקידים את הזכויות אצל הנאמן ומגישים את הדיווחים בהתאם לתנאי האישור.
מהן העלויות של היפוך שרוול?
העלות תלויה במדינת ההתאגדות, במורכבות מבנה ההון, במספר בעלי הזכויות ובמסלול האישור. הרכיבים העיקריים שיש להביא בחשבון הם:
- אגרת בקשה לרשות המסים, בהתאם למסלול ולסכום התקף במועד ההגשה.
- שכר טרחת עורכי דין בישראל עבור הסכם החלפת המניות, האישורים התאגידיים ועדכון ההסכמים הנדרשים.
- שכר טרחת עורכי דין ונותני שירות בחו"ל עבור הקמת חברת האם, מסמכי ההתאגדות, הסדרת ההון והרישומים המקומיים.
- שכר טרחת נאמן עבור הקמת הסדר הנאמנות, החזקת הזכויות, הדיווחים והטיפול באירועים עתידיים.
- שכר הטרחה שלנו עבור בדיקת ההיתכנות, תכנון המס, הכנת הבקשה והטיפול מול רשות המסים, בהתאם להיקף הליווי המוסכם.
לפי הצורך, עשויות להתווסף עלויות הערכת שווי, תרגום ואימות מסמכים. יש לתקצב גם את העלויות השוטפות של החברה הזרה, ובהן אגרות, חשבונאות ודוחות מס. אין להניח שכל הוצאות המהלך מוכרות לצורכי מס; טופס 982 כולל הוראה השוללת את ניכוי ההוצאות הכרוכות בשינוי המבנה כהוצאה לפי סעיף 17 לפקודה.
למי היפוך שרוול יכול להתאים – ולמי פחות
Flip יכול להתאים לחברות שיש להן צורך עסקי אמיתי במבנה בינלאומי, למשל, לצורך גיוס ממשקיעים זרים, התרחבות לשוק יעד מרכזי, הכנסת שותף אסטרטגי, רה-ארגון קבוצתי או היערכות לעסקה משמעותית מחוץ לישראל. הוא עשוי להתאים גם כאשר המבנה הקיים כבר אינו משרת היטב את האסטרטגיה העסקית של החברה.
לעומת זאת, כאשר אין תכלית עסקית ברורה, כאשר עיקר הפעילות נשאר בישראל ללא צורך ממשי במבנה זר, או כאשר מורכבות המהלך גבוהה מהתועלת הצפויה, ייתכן שעדיף לבחון חלופות אחרות.
מהם הסיכונים המרכזיים בהיפוך שרוול
הסיכון הראשון הוא אירוע מס לא מתוכנן, אובדן דחיית מס או חשיפה שנוצרת בעקבות פעולה שלא תואמה נכון. לעיתים החשיפה נוצרת דווקא סביב גיוס, הקצאה או שינוי זכויות שמבוצעים לאחר ה-Flip ללא בחינה מוקדמת של השלכותיהם.
סיכון נוסף נוגע להשפעות העתידיות של המבנה. הוספת חברת אם זרה עלולה ליצור מבנה פחות יעיל מבחינת מס: חלוקת רווחים מהחברה הישראלית לחברת האם וממנה לבעלי המניות עשויה להיות כפופה למס ולניכוי במקור ביותר ממדינה אחת, ולא תמיד יינתן זיכוי מלא. גם מכירת החברה הישראלית בידי חברת האם עשויה ליצור תוצאת מס שונה ממכירת מניות חברת האם בידי בעלי המניות. לכן חשוב לבחון לא רק את יום העסקה, אלא גם את חיי המבנה כולו, לרבות מדיניות דיבידנדים, מכירה עתידית, הזרמות כספים והתקשרויות בין-חברתיות.
בנוסף, בחברות מבוססות יש לעיתים שכבות היסטוריות של זכויות והסכמים – כגון הסכמי בעלי מניות, מניות בכורה, אופציות ועוד. Flip ללא מיפוי ותיאום מסמכים עלול לייצר מחלוקות, עיכובים או קשיים בעסקאות עתידיות.
חיסרון נוסף הוא חשיפה אפשרית למס עיזבון או למס ירושה במדינה הזרה. לדוגמה, החזקת מניות בחברה אמריקאית עשויה ליצור חשיפה למס עיזבון אמריקאי גם עבור בעל מניות שאינו אזרח או תושב ארה"ב. התחולה תלויה בדין המקומי, בסוג החברה ובנסיבות בעל המניות, ולכן יש לבדוק את הנושא כבר בעת בחירת מדינת ההתאגדות. נוסף על כך, המבנה החדש מחייב ניהול ודיווח עבור חברה נוספת ועלול להגדיל את העלויות השוטפות.
היפוך שרוול, מחירי העברה וקניין רוחני
מעבר לביצוע ה- Flip חשוב לבחון כבר בשלב התכנון גם את ההשלכות של המבנה החדש. לאחר היפוך שרוול נוצרת בדרך כלל קבוצה של צדדים קשורים, למשל, חברת אם זרה וחברה ישראלית תפעולית או טכנולוגית. במצב כזה עולות שאלות של מחירי העברה, הסכמים בין-חברתיים, תמחור שירותים, שימוש בקניין רוחני, דמי ניהול והקצאת הוצאות. כאשר מסדירים את הנושאים הללו נכון, המבנה החדש יכול לתמוך בפעילות הבינלאומית של הקבוצה ולצמצם חיכוך בהמשך.
במיוחד כאשר הפעילות המהותית נשארת בישראל, חשוב לוודא שהמסמכים, ההתקשרויות וההתנהלות בפועל תואמים זה לזה. אחרת, עלולות להתעורר שאלות לא רק במישור המס, אלא גם במישור התאגידי, החשבונאי והמסחרי.
היפוך שרוול יכול להיות כלי עסקי חשוב עבור חברות ישראליות כאשר קיים צורך אמיתי במבנה בינלאומי, למשל, לצורך גיוס ממשקיעים זרים, התקשרויות מסחריות, צמיחה גלובלית, רה-ארגון קבוצתי או היערכות לעסקה עתידית. כאשר מתכננים ומיישמים אותו נכון, הוא יכול לסייע ביצירת תשתית תאגידית ברורה יותר, להקל על עבודה מול משקיעים ושותפים מחו"ל ולתמוך בהתפתחות העסקית של החברה.
לצד היתרונות האפשריים, מדובר במהלך שדורש בחינה מדויקת של מס, מבנה החזקות, תיעוד תאגידי, קניין רוחני, מחירי העברה והשלכות עתידיות. לכן, אם אתם שוקלים היפוך שרוול, מומלץ לבחון את הנושא כבר בשלב מוקדם, כדי לבנות מהלך פרקטי, יעיל ובר-הסבר שיקדם את היעדים העסקיים של החברה.
למה לבצע היפוך שרוול איתנו?
פירמת נמרוד ירון ושות' מתמחה במיסוי ישראלי ובינלאומי ובעלת ניסיון בליווי שלבי היפוך השרוול ובהתנהלות מול רשות המסים. הצוות שלנו מורכב מאנשי מקצוע בעלי ניסיון של שנים ברשות המסים, לצד ניסיון בפירמות מובילות ובמשרדי עורכי דין, ומביא שילוב של ראייה משפטית וכלכלית. אנחנו מלווים חברות פרטיות וציבוריות, ישראליות וזרות וקרנות הון סיכון גלובליות, ומתאמים את עבודת המס עם הנאמן ועם עורכי הדין בישראל ובחו"ל. רשת הקשרים המקצועית שלנו מאפשרת לנו לסייע בתיאום המעטפת הנדרשת במקרים חוצי גבולות.
אנחנו יודעים שהשאלה הדחופה ביותר עבור החברה והמשקיעים היא לעיתים קרובות: כמה זמן ייקח להשלים את המהלך? לכן הדגש שלנו הוא על קידום מהיר ומתואם של ההליך: זיהוי חסמים מראש, הכנת בקשה מלאה, תיאום מוקדם עם הנאמן והיועצים וקידום משימות במקביל ככל שניתן. הניסיון שלנו נועד לצמצם סבבי השלמות ועיכובים שניתן למנוע, כדי שה-Flip לא יהפוך לחסם בפני הגיוס.
משך ההליך תלוי גם במורכבות החברה, בזמינות המסמכים והחתימות ובטיפול של רשות המסים והגורמים בחו"ל. איננו יכולים להבטיח מועד אישור שאינו בשליטתנו, אך אנחנו פועלים לנהל את התהליך ביעילות, תוך מעקב אחר המשימות והתאמת העבודה ללוח הזמנים העסקי של החברה.
אם אתם שוקלים היפוך שרוול (Flip) לקראת גיוס, כניסת משקיע, הנפקה או ארגון מחדש של הקבוצה, מומלץ לבצע בדיקת היתכנות ממוקדת כבר בשלב מוקדם. בדיקה כזו יכולה לסייע להבין מהי מסגרת המיסוי האפשרית, אילו מסמכים צריך להכין, וכיצד להסדיר נכונה סוגיות קניין רוחני ומחירי העברה. נשמח לקבוע פגישת ייעוץ אסטרטגית ולבנות עבורכם רשימת צעדים מעשית בהתאם למצב החברה וליעדיה העסקיים.
היפוך שרוול (Flip) לחברות ישראליות – הסבר בסרטון
שאלות ומידע רלוונטי
האם היפוך שרוול מתאים רק לסטארטאפים?
לא. למרות שהוא נפוץ מאוד בקרב סטארטאפים, גם חברות מבוססות וקבוצות בינלאומיות משתמשות בו לצורך ארגון מחדש, כניסת משקיעים זרים, בניית חברת אחזקות גלובלית, ריכוז פעילות בינלאומית, או הכנה להנפקה או לעסקה בחו"ל.
האם היפוך שרוול מחייב העברת פעילות מישראל?
לא בהכרח. במקרים רבים הפעילות המהותית (עובדים, פיתוח, תפעול או שירותים) נשארת בישראל, בעוד שהשינוי מתרחש ברמת שכבת ההחזקות. זהו אחד המאפיינים החשובים של Flip, ולעיתים הוא גם אחד הגורמים ההופכים אותו לפתרון רלוונטי לחברות שרוצות להתרחב בינלאומית מבלי להעביר את מרכז הפעילות מישראל.
האם תמיד יש יתרון מיסויי?
לא. לעיתים ניתן להגיע לדחיית מס בתנאים מסוימים, אך לא בכל מקרה ולא בכל מחיר. בנוסף, יש לבחון גם את ההשלכות העתידיות, לרבות חלוקת רווחים, דיבידנדים, תשלומים בין-חברתיים ומחירי העברה. היתרון של המהלך נבחן אפוא לא רק ביום הביצוע, אלא במסגרת התמונה העסקית והמיסויית הכוללת.
האם תמיד חייבים חברה זרה חדשה?
לא בהכרח. במקרים מסוימים ניתן לבצע את המהלך גם באמצעות חברה זרה קיימת, בכפוף למבנה ההחזקות, לזהות בעלי המניות ולתנאים המשפטיים והמיסויים הרלוונטיים. הבחירה בין חברה חדשה לחברה קיימת תלויה בנסיבות הספציפיות ובמטרותיה העסקיות של הקבוצה.
האם המסלול הירוק מתאים לכל מקרה?
לא. מדובר במסלול החל רק על מקרים העומדים בתנאים מוגדרים, ולעיתים הוא כולל גם מגבלות מתמשכות וחובות דיווח מהותיות. טופס 982 שצורף מיועד למתווה מוגדר של העברת מלוא הזכויות בחברה פרטית ישראלית לחברה פרטית תושבת מדינת אמנה, שהוקמה במיוחד לצורך המהלך. יש לבחון את התאמת החברה למסלול ואת התאמת נוסח הבקשה לדין המעודכן, ובפרט לשינויי החקיקה משנת 2025. כאשר התנאים אינם מתאימים, יש לבחון בקשה פרטנית.
האם אפשר לבצע Flip בלי ליווי מקצועי?
טכנית ניתן לקדם מהלך כזה, אך מעשית מדובר בשינוי מבני מורכב עם השלכות מס, תאגיד, תיעוד ופעילות בינלאומית. ברוב המקרים מומלץ מאוד לבצע אותו בליווי מקצועי מתאים, כדי לצמצם סיכונים, להסדיר את המורכבויות מראש ולבנות מבנה נכון, יעיל ועמיד לאורך זמן.
מה הנקודות שרשות המסים נוטה לבדוק?
בדרך כלל בוחנים זכויות ושיעורי החזקה, שווי ביום המהלך, מהות ותכלית עסקית, ותיעוד. בנוסף, לאחר Flip, יש לעיתים בדיקות סביב עסקאות בין חברות קשורות – שירותים, קניין רוחני (IP), תמלוגים, דמי ניהול ותשלומים אחרים – והאם הן מתומחרות בתנאי שוק ומעוגנות בהסכמים התואמים את הפעילות בפועל.