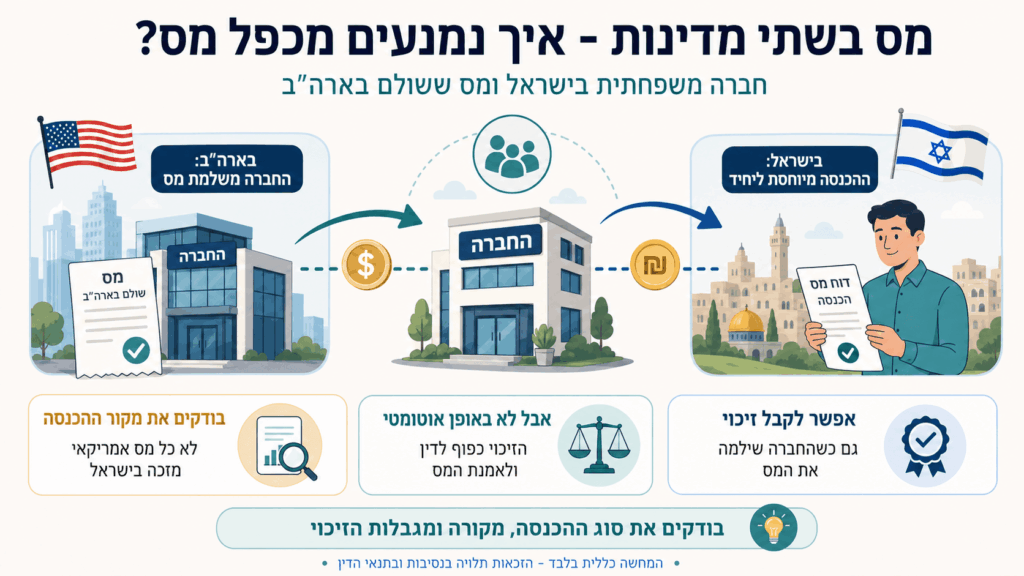
ב-22 באוקטובר 2026 פרסמה רשות המסים את החלטת מיסוי 5257/26 העוסקת בזיכוי מס זר ששילמה חברה בארה"ב, כאשר הכנסותיה מיוחסות לבעל מניות יחיד תושב ישראל.
ההחלטה עוסקת בסוגיה מרכזית במיסוי בינלאומי: האם יחיד תושב ישראל זכאי לזיכוי ממס ששילמה חברה שבה הוא מחזיק, אף שהמס הזר שולם על ידי החברה ולא על ידו?
בהחלטה נקבע כי ניתן לקבל זיכוי בישראל בגין מס ששילמה החברה בארה"ב, גם כאשר ההכנסה מיוחסת לבעל המניות בישראל. עם זאת, הזיכוי כפוף למגבלות שנקבעו בהחלטה ולהוראות אמנת המס בין ישראל לארה"ב. כך, לא תמיד ניתן יהיה לקבל זיכוי על מלוא המס ששולם בארה"ב, ובמקרים מסוימים, למשל במכירת ניירות ערך מסוימים או בהכנסות שמקורן מחוץ לארה"ב, לא יינתן זיכוי בגין המס האמריקאי.
ההחלטה רלוונטית במיוחד לבעלי חברות משפחתיות, למשקיעים המחזיקים נכסים בארה"ב באמצעות חברות ולמייצגים המטפלים בישויות שקופות לצורכי מס.
גיבוי מקצועי למייצגים בסוגיות מיסוי מורכבות
פירמת נמרוד ירון ושות' – מיסוי ישראלי ובינלאומי מעניקה לרואי חשבון, ליועצי מס ולעורכי דין גיבוי מקצועי בסוגיות מס מורכבות, לרבות זיכוי מיסי חוץ, מיסוי ישויות שקופות, חברות משפחתיות, מחירי העברה, חקר תנאי שוק, קבלת החלטות מיסוי מקדמיות וייצוג בדיוני שומה.
במסגרת המוקד המקצועי למייצגים ניתן לקבל ייעוץ ראשוני ללא עלות עם מומחה מס ממשרדנו.
אנו פועלים כגורם מקצועי משלים למייצג, תוך שמירה על הקשר בינו לבין לקוחו. מטרתנו היא לסייע בפתרון סוגיות מיסוי מורכבות, כך שהמייצג יוכל להעניק ללקוחותיו מענה מקצועי ומקיף, מבלי לוותר על הקשר הישיר עמם.
עדכוני מס למייצגים
הצטרפו לרשימת התפוצה המקצועית שלנו וקבלו עדכוני חקיקה, חוזרים, הוראות ביצוע
והשלכות מעשיות על תיקי לקוחות
הרקע להחלטה: חברה משפחתית בישראל שנחשבת לישות אטומה בארה"ב
החלטת המיסוי עוסקת ביחיד תושב ישראל המחזיק בזכויות בקרנות השקעה פרטיות הרשומות בארה"ב.
בכוונת היחיד להקים חברה ישראלית בבעלותו המלאה, שתסווג כחברה משפחתית בהתאם לסעיף 64א לפקודת מס הכנסה. היחיד יהיה הנישום המייצג בחברה, והזכויות בקרנות ההשקעה יועברו אליה במסגרת שינוי מבנה לפי חלק ה2 לפקודה.
במקביל, החברה תירשם בארה"ב כישות אטומה לצורכי מס ותשלם שם מס על הכנסותיה מההשקעות.
כך נוצר הבדל מהותי בין שתי מערכות המס:
- בישראל החברה מסווגת כחברה משפחתית. הכנסתה החייבת מיוחסת לנישום המייצג, והוא מדווח עליה בדוח המס האישי שלו.
- בארה"ב החברה נחשבת לישות נפרדת לצורכי מס, והיא עצמה משלמת את המס על הכנסותיה.
משמעות הדבר היא שאותה הכנסה עשויה להתחייב במס בשתי המדינות, אך אצל נישומים שונים מבחינה משפטית.
הקושי מתעורר מכיוון שמנגנון הזיכוי ממסי חוץ בישראל מבוסס ככלל על מס ששולם בחו"ל בגין הכנסה החייבת במס בישראל. במקרה זה, בעל המניות חייב במס הישראלי, בעוד שהחברה היא ששילמה את המס האמריקאי.
לרקע נוסף על שינויי מבנה והעברת נכסים לחברה, ראו את מאמרנו בנושא ארגון מחדש ושינויי מבנה לפי סעיף 104 לפקודת מס הכנסה.
מה קבעה רשות המסים בהחלטת מיסוי 5257/26?
הכרה בזיכוי מס זר למרות ההבדל בזהות הנישום
בסעיף 3.1 להחלטת המיסוי אישרה רשות המסים כי כנגד חבות המס בישראל הנובעת מהכנסות החברה, אשר מיוחסות לבעל המניות בדוח האישי שלו, יינתן זיכוי בגין מס זר ששילמה החברה.
הזיכוי יחושב בהתאם להוראות חלק י', פרק שלישי לפקודת מס הכנסה, העוסקות בזיכוי ממסי חוץ.
זוהי הקביעה המרכזית בהחלטה – העובדה שהחברה שילמה את המס בארה"ב אינה שוללת כשלעצמה את האפשרות להעניק זיכוי לבעל המניות בישראל, כאשר מתקיימים התנאים שנקבעו. עם זאת, ההחלטה אינה מעניקה זיכוי אוטומטי בגובה מלוא המס ששולם.
הגבלת הזיכוי בהתאם לאמנת המס בין ישראל לארה"ב
סעיף 3.2 להחלטה קובע כי סכום מסי החוץ שיובאו בחשבון לצורך חישוב הזיכוי לא יעלה על סכום המס שהיה משולם על ידי יחיד תושב ישראל בגין הכנסות החברה, בהתאם להוראות האמנה למניעת כפל מס בין המדינות.
כלומר, גם אם החברה שילמה בארה"ב מס גבוה יותר, לא בהכרח ניתן יהיה להביא את מלוא הסכום בחשבון לצורך הזיכוי בישראל.
נדרשת בחינה בשני שלבים:
- קביעת סכום המס הזר שניתן להביא בחשבון בהתאם למגבלת האמנה שנקבעה בהחלטה.
- חישוב הזיכוי המותר בפועל בהתאם להוראות פקודת מס הכנסה, לרבות מגבלות הזיכוי על סוג ההכנסה הרלוונטי.
באילו מקרים ניתן לקבל זיכוי ובאילו מקרים הוא נשלל?
החלטת המיסוי כוללת דוגמאות חשובות לאופן יישום המגבלה, בהתאם לסוג ההכנסה ולזכות המיסוי של ארה"ב לפי האמנה.
סוג ההכנסה | קביעת רשות המסים |
דיבידנד שמקורו בחברה אמריקאית | סכום המס הזר שיובא בחשבון לא יעלה, לפי הדוגמה בהחלטה, על 25% מההכנסה. |
רווח ממימוש ניירות ערך שעיקר שוויים אינו נובע ממקרקעין בארה"ב | לא יינתן זיכוי בגין המס האמריקאי ששולם על הכנסה זו, בנסיבות המתוארות בהחלטה. |
הכנסה שלא הופקה בארה"ב אך שולם עליה מס אמריקאי | לא יינתן זיכוי בגין אותו מס במסגרת ההחלטה. |
הכנסות אחרות של החברה | יש לבחון את סיווג ההכנסה, מקורה, הוראות האמנה ומגבלות הזיכוי בישראל. |
חשוב במיוחד להבחין בין מקום רישום הקרן או החברה לבין מקור ההכנסה. העובדה שקרן השקעות רשומה בארה"ב אינה מעידה בהכרח שכל הכנסותיה נחשבות להכנסות שהופקו בארה"ב לצורכי מס.
דוגמה מספרית: כיצד מגבלת הזיכוי משפיעה על המס בישראל?
נניח שחברה משפחתית ישראלית מקבלת דיבידנד בסך 100,000 דולר מחברה אמריקאית, ושילמה בגינו בארה"ב מס בסך 30,000 דולר. לצורך ההמחשה נניח כי החבות בישראל בגין אותה הכנסה, לפני הזיכוי, היא 30,000 דולר, וכי כל יתר תנאי הזיכוי מתקיימים.
בהתאם לדוגמה שבסעיף 3.2 להחלטה, סכום המס הזר שיובא בחשבון מוגבל ל־25% מההכנסה.
רכיב | סכום |
הכנסת דיבידנד | $100,000 |
מס ששולם בארה"ב | $30,000 |
תקרת המס הזר שיובא בחשבון לפי ההחלטה | $25,000 |
חבות המס בישראל לפני זיכוי | $30,000 |
זיכוי ממס זר בדוגמה | $25,000 |
יתרת המס לתשלום בישראל | $5,000 |
בדוגמה זו, אף ששולם בארה"ב מס של 30,000 דולר, רק 25,000 דולר מובאים בחשבון לצורך הזיכוי בישראל. לפיכך, נותרת חבות מס ישראלית של 5,000 דולר.
כיצד מסווגים את ההכנסות וההפסדים של החברה
סעיף 3.3 להחלטה קובע כי סיווג ההכנסה החייבת או ההפסד המיוחסים לבעל המניות ייעשה לפי דיני המס בישראל, בהתאם למקור שממנו הופקה או נצמחה ההכנסה בידי החברה.
קביעה זו חשובה במיוחד כאשר הדין האמריקאי והדין הישראלי מסווגים הכנסה באופן שונה.
כך, למשל, אופן הדיווח בארה"ב אינו קובע בהכרח כיצד תסווג אותה הכנסה בישראל. יש לבחון את מהותה בהתאם לדין הישראלי, ולא להסתמך רק על הטפסים או על סיווג ההכנסה בדוח האמריקאי.
לסיווג עשויה להיות השפעה על שיעור המס בישראל, על אפשרויות קיזוז ההפסדים ועל מגבלות הזיכוי ממסי חוץ.
האם החלטת המיסוי חלה גם על ,LLC שותפויות וחברות בית?
אחד ההיבטים המשמעותיים בהחלטה מופיע בסעיף 4, הקובע כי ההסדר יחול גם במקרים דומים, בשינויים המחויבים, על ישויות שקופות נוספות לצורכי מס בישראל.
רשות המסים מציינת במפורש:
- שותפויות שחל עליהן סעיף 63 לפקודת מס הכנסה.
- חברות בית לפי סעיף 64 לפקודה.
- ישויות מסוג LLC שחל עליהן ההסדר בחוזר מס הכנסה 5/2004.
עם זאת אין להסיק מכך שכל LLC נחשבת אוטומטית לישות שקופה בישראל לכל צורכי המס.
חוזר מס הכנסה 5/2004 מאפשר, בתנאים שנקבעו בו, לייחס הכנסות של LLC למחזיק ישראלי לצורך מניעת כפל מס ומתן זיכוי ממס זר. ההסדר אינו מקנה שקיפות מלאה לכל מטרה.
כך, למשל, ייחוס ההכנסות לצורך הזיכוי אינו מאפשר בהכרח לייחס למחזיק הפסדים של ה־LLC לצורך קיזוזם כנגד הכנסותיו האחרות. עיקרון זה מופיע גם בעמדה חייבת בדיווח 50/2017 של רשות המסים.
להרחבה על סיווג תאגידים זרים וחובות הדיווח בישראל, קראו את מאמרנו בנושא טופס 150 – הצהרה על החזקה בחבר בני אדם תושב חוץ.
החלטת המיסוי בהקשר הרחב: ישויות היברידיות ופערי סיווג בין מדינות
החלטת מיסוי 5257/26 משתלבת בסוגיה רחבה יותר של מיסוי ישויות היברידיות (ובאנגלית: Hybrid Entities) – ישויות שסיווגן לצורכי מס שונה ממדינה למדינה.
פערים אלה עשויים ליצור מצבים שבהם הכנסה מיוחסת לנישומים שונים, במועדים שונים או בסיווג שונה, ולהוביל לכפל מס או למחלוקת בדבר הזכאות לזיכוי.
סוגיה קרובה נדונה בעבר בעמדה חייבת בדיווח 82/2020, העוסקת בתאגיד זר המסווג כשקוף בישראל אך כאטום במדינת התאגדותו ובמדינה שלישית שבה הופקה ההכנסה. אף שנסיבות אותה עמדה שונות מהמקרה שנדון בהחלטה החדשה, בשני המקרים רשות המסים בוחנת את הזיכוי ממס זר תוך התייחסות לפערי הסיווג ולהוראות אמנות המס הרלוונטיות.
מה המשמעות של החלטת המיסוי למשקיעים ולמייצגים?
החלטת מיסוי 5257/26 עשויה לסייע במצבים שבהם בעל מניות ישראלי נדרש לדווח בישראל על הכנסות שבגינן שילמה החברה מס בארה"ב.
עם זאת, בטרם מקימים חברה משפחתית, מעבירים אליה נכסים או בוחרים במבנה החזקה באמצעות ישות שקופה, מומלץ לבצע בדיקה מקיפה הכוללת:
- סיווג הישות בכל מדינה- האם היא נחשבת שקופה או אטומה לצורכי מס, ומי נחשב לנישום החייב?
- מיפוי סוגי ההכנסות ומקורן- דיבידנדים, ריבית, רווחי הון והכנסות אחרות, לרבות הכנסות ממדינות שלישיות.
- בחינת מגבלות הזיכוי- איזה חלק מהמס הזר ששולם ניתן להביא בחשבון לפי האמנה, ומהו הזיכוי המותר בישראל?
- בחינת השלכות שינוי המבנה- האם העברת הנכסים לחברה עומדת בתנאי הדין, והאם היא עשויה ליצור אירועי מס או חובות דיווח?
- השוואת חלופות החזקה- החזקה ישירה לעומת החזקה באמצעות חברה משפחתית, חברה רגילה או ישות אחרת.
מכיוון שמיסוי בינלאומי וזיכוי מיסי חוץ כרוכים בכללים מורכבים, מומלץ להיעזר באנשי מקצוע המתמחים במיסוי ישראלי ואמריקאי כבר בשלב תכנון מבנה ההחזקה, כדי לצמצם חשיפה לכפל מס ולחבויות מס בלתי צפויות. מחלקת המיסוי האמריקאי של נמרוד ירון ושות', מעניקה ליווי מקצועי למשקיעים ולבעלי חברות בסוגיות מיסוי בארה"ב ובישראל.
סיכום
החלטת מיסוי 5257/26 מהווה הבהרה חשובה ביחס לזיכוי מס זר במצבים שבהם הכנסות חברה מיוחסות לבעל מניות ישראלי, בעוד שהחברה עצמה נושאת בחבות המס בארה"ב.
ההחלטה מאפשרת הכרה בזיכוי למרות ההבדל בזהות משלם המס, אך קובעת מגבלות מהותיות בהתאם לאמנת המס ולסוג ההכנסה. בנוסף, היא מבהירה את האפשרות ליישם את העקרונות גם במקרים דומים של ישויות שקופות נוספות בישראל.
המסקנה החשובה היא כי תכנון נכון של מבנה ההחזקה, לפני ביצוע ההשקעה או שינוי המבנה, עשוי להיות משמעותי לא פחות משיעורי המס עצמם. בחינה מוקדמת של סיווג הישות, מקור ההכנסות ומנגנון הזיכוי יכולה לצמצם חשיפה לכפל מס ולמחלוקות מול רשות המסים.
שאלות ומידע רלוונטי
האם חברה משפחתית יכולה לקבל זיכוי בגין מס ששילמה בארה"ב?
בנסיבות שנדונו בהחלטת מיסוי 5257/26, אושר להביא בחשבון מס ששילמה החברה בארה"ב לצורך זיכוי כנגד חבות המס בישראל של הנישום המייצג. הזיכוי כפוף למגבלות האמנה ולהוראות פקודת מס הכנסה, ואינו ניתן אוטומטית בכל מקרה.
האם ניתן לקבל בישראל זיכוי על מלוא המס ששולם בארה"ב?
לא בהכרח. ההחלטה מגבילה את סכום המס הזר שיובא בחשבון לסכום שהיה משולם על ידי יחיד תושב ישראל בהתאם לאמנת המס. בנוסף, הזיכוי בפועל כפוף למגבלות הדין הישראלי, ולכן עשוי להיות נמוך יותר.
האם ניתן לקבל זיכוי על מס אמריקאי ששולם במכירת מניות?
הדבר תלוי בסוג הנכס, במקור ההכנסה ובהוראות האמנה. בהחלטה נקבע כי לא יינתן זיכוי בגין מס ששולם בארה"ב על מימוש ניירות ערך שעיקר שוויים אינו נובע מנכסי מקרקעין המצויים בארה"ב, בנסיבות המתוארות בה. אין להסיק מכך שכל מס אמריקאי על רווח הון אינו ניתן לזיכוי.
האם ההחלטה חלה גם על LLC אמריקאית?
סעיף 4 להחלטה קובע כי היא תחול גם במקרים דומים, בשינויים המחויבים, על LLC שחל עליה הסדר חוזר מס הכנסה 5/2004. עם זאת, יש לבחון את סיווג הישות ואת התנאים החלים עליה. לא כל LLC נחשבת לישות שקופה בישראל לכל צורכי המס.
האם אפשר לקזז בישראל הפסדים של LLC אמריקאית?
לא באופן אוטומטי. ההסדר שנקבע בחוזר 5/2004 נועד בעיקרו לאפשר זיכוי ממס זר ולמנוע כפל מס. הוא אינו מעניק שקיפות מלאה ואינו מתיר ככלל קיזוז הפסדי ה־LLC כנגד הכנסות אחרות של המחזיק בישראל רק מכוח ההסדר.
האם ניתן לקבל זיכוי בגין מס ששולם בארה"ב על הכנסה ממדינה אחרת?
לפי החלטת מיסוי 5257/26, לא יינתן זיכוי בגין מס ששולם בארה"ב על הכנסות שלא הופקו באותה מדינה. ככל שמעורבת מדינה שלישית, נדרשת בחינה נפרדת של מקור ההכנסה, זכות המיסוי וההסדרים הרלוונטיים.
האם צריך להגיש טופס 150 כאשר מחזיקים בחברה משפחתית או ב־LLC?
טופס 150 עוסק בדיווח על החזקה בחבר בני אדם תושב חוץ. החזקה בחברה משפחתית ישראלית אינה כשלעצמה יוצרת חובה להגיש טופס 150. לעומת זאת, החזקה ישירה או עקיפה בתאגיד זר, לרבות LLC עשויה לחייב הגשת טופס בהתאם לנסיבות ולהוראות הדיווח.
האם כדאי להעביר השקעות בארה"ב לחברה משפחתית ישראלית בעקבות ההחלטה?
לא בהכרח. ההחלטה מסדירה היבט מסוים של זיכוי ממסי חוץ, אך אינה קובעת שהחזקה באמצעות חברה משפחתית עדיפה תמיד על החזקה ישירה או על מבנה אחר. יש לבחון את השלכות המס בישראל ובארה"ב, עלויות ההחזקה, חובות הדיווח, סוג ההכנסות והשלכות ההעברה עצמה לפני קבלת החלטה.