רשות המסים פרסמה ביום 20 באוקטובר 2026 את החלטת מיסוי 5007/26 בתחום מחירי העברה, העוסקת בקביעת התמורה עבור שירותי מחקר ופיתוח (מו"פ) שמעניקה חברה ישראלית לחברת האם הזרה שלה במסגרת קבוצה רב-לאומית.
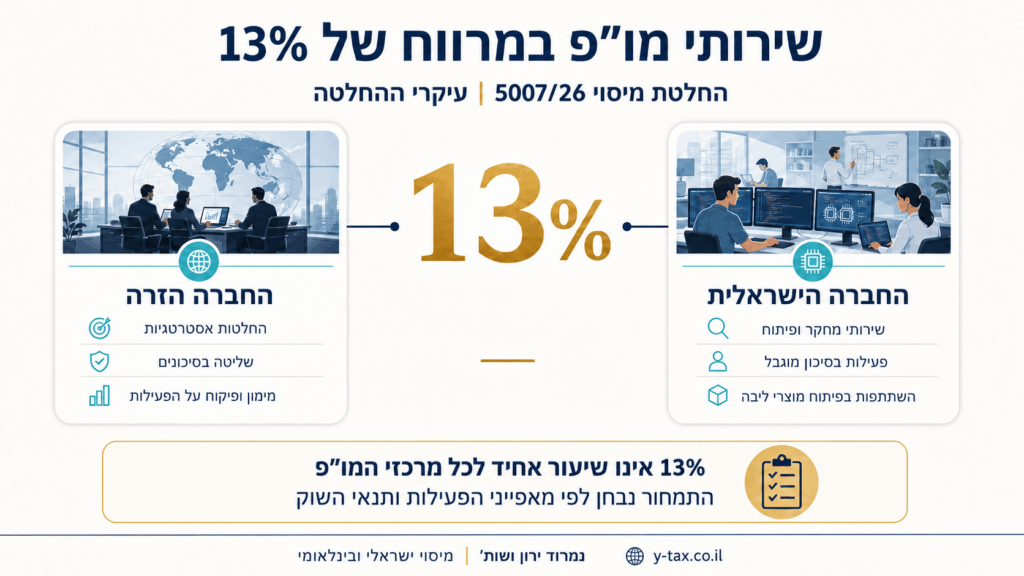
בהחלטה, שניתנה בהסכם, אישרה רשות המסים שימוש בשיטת השוואת שיעור הרווחיות (ובאנגלית: TNMM) תוך קביעת מרווח רווח תפעולי על סך העלויות (Markup on Total Costs) בשיעור של 13%.
ההחלטה משמעותית במיוחד משום שהיא מאשרת מודל תמחור מבוסס עלויות גם במקרה שבו מרכז המו"פ הישראלי מעסיק עובדים בכירים וממלא תפקיד משמעותי בפיתוח מוצרי הליבה של הקבוצה.
ליווי מקצועי בסוגיות מחירי העברה
מייצגים חברה המתמודדת עם סוגיות מחירי העברה, קביעת מרווחי רווח או מחלוקת מול רשות המסים בנוגע לתמחור פעילות מו"פ בישראל?
נמרוד ירון ושות' – מיסוי ישראלי ובינלאומי מעניקה לרואי חשבון, יועצי מס ועורכי דין גיבוי מקצועי בסוגיות מס מורכבות, לרבות מחירי העברה, חקר תנאי שוק, קבלת החלטות מיסוי מקדמיות, ייצוג בדיוני שומה ועוד.
אנו פועלים בשיתוף פעולה עם המייצג, תוך שמירה על הקשר המקצועי בינו לבין לקוחו. במסגרת המוקד המקצועי למייצגים ניתן לקבל ייעוץ ראשוני ללא עלות בסוגיות מיסוי מורכבות.
ליצירת קשר עם מומחה מס ממשרדנו לחצו כאן
עדכוני מס למייצגים
הצטרפו לרשימת התפוצה המקצועית שלנו וקבלו עדכוני חקיקה, חוזרים, הוראות ביצוע
והשלכות מעשיות על תיקי לקוחות
הרקע להחלטת המיסוי
ההחלטה עוסקת בחברה ישראלית הנמצאת בבעלות מלאה, במישרין או בעקיפין, של חברת אם זרה ציבורית, תושבת מדינת אמנה, העומדת בראש קבוצה רב-לאומית שהכנסותיה עולות על 10 מיליארד דולר.
החברה הישראלית מספקת לחברת האם שירותי מחקר ופיתוח בסיכון מוגבל בהתאם להסכם בין-חברתי, בתמורה לכיסוי עלויותיה בתוספת מרווח רווח.
במסגרת בחינת העסקה הובאו בחשבון, בין היתר, המאפיינים הבאים:
- פעילות פיתוח משמעותית בישראל: החברה הישראלית מעסיקה עובדים בדרגים מקצועיים וניהוליים שונים, לרבות אנשי פיתוח בכירים.
- תרומה לפיתוח מוצרי הליבה: החברה הישראלית משתתפת בפיתוח מוצרי הליבה של הקבוצה, ואף אחראית לפיתוח רכיבים מסוימים, בכפוף לאישור הנהלת חברת האם.
- בעלות ושליטה בקניין הרוחני :חברת האם הזרה מחזיקה בקניין הרוחני של הקבוצה ומרכזת את סמכויות קבלת ההחלטות האסטרטגיות הנוגעות לפיתוחו ולניצולו.
- נשיאה בסיכונים: חברת האם הזרה נושאת בסיכוני המחקר והפיתוח, מממנת את הפעילות, מאשרת את התקציבים ומפקחת על פעילות החברה הישראלית.
בנסיבות אלו התקבל סיווג החברה הישראלית כנותנת שירותי מחקר ופיתוח בסיכון מוגבל, למרות היקף פעילותה ותרומתה לפיתוח הטכנולוגי של הקבוצה.
מה נקבע בהחלטת מיסוי 5007/26?
רשות המסים אישרה כי התמורה עבור שירותי המחקר והפיתוח של החברה הישראלית תיקבע באמצעות שיטת השוואת שיעור הרווחיות (Transactional Net Margin Method – TNMM) תוך שימוש במדד רווחיות המבוסס על היחס שבין הרווח התפעולי לסך העלויות (ובאנגלית:MTC – Markup on Total Cost ).
לצורך קביעת המרווח נבחנו מאפייני פעילותה של החברה, לרבות תחום פעילותה, הסביבה הכלכלית והתחרותית, היקף השירותים ומורכבותם. בהתאם לניתוח ההשוואה נקבע מרווח של 13% על סך העלויות.
האם מרווח של 13% מתאים לכל מרכזי המו"פ בישראל?
לא. החלטת המיסוי אינה קובעת שיעור רווח אחיד או מחייב עבור כלל מרכזי המחקר והפיתוח בישראל.
המרווח שנקבע בהחלטה מבוסס על נסיבות העסקה המסוימת ועל ניתוח השוואתי של פעילות החברה הישראלית. לכן, אין להסיק ממנו שכל חברה ישראלית המספקת שירותי מו"פ לחברה קשורה בחו"ל רשאית ליישם מרווח של 13% ללא בחינה נוספת.
בהתאם לסעיף 85א לפקודת מס הכנסה ולעקרון אורך הזרוע, קביעת מחירי העברה מחייבת בחינה של מאפייני העסקה, הפונקציות שמבצעים הצדדים, הנכסים שבהם הם משתמשים והסיכונים שכל אחד מהם נושא בפועל.
חשוב לבחון גם את בסיס העלויות שעליו מחושב המרווח. הכללתן או אי-הכללתן של הוצאות מסוימות, לרבות הוצאות בגין אופציות ותגמול מבוסס מניות לעובדים, עשויה להשפיע באופן מהותי על התמורה הבין-חברתית.
להרחבה בנושא, ראו את המאמר שלנו אילו הוצאות צריכות להיכלל בבסיס העלויות לצורכי מחירי העברה?
הקשר בין החלטת המיסוי לחוזר מס הכנסה 8/2025
ההחלטה פורסמה בהמשך לחוזר מס הכנסה 8/2025, שפרסמה רשות המסים ביום 2 בנובמבר 2025, בנושא ייחוס הכנסות למרכזי מחקר ופיתוח בישראל. החוזר פורסם במסגרת מהלכים רחבים יותר להגברת הוודאות המיסויית בענף ההייטק הישראלי. להרחבה על מהלכים אלו, ראו את המאמר שלנו בנושא רפורמת מיסוי ההייטק בישראל – השינויים במיסוי חברות ועובדים.
החוזר נועד לצמצם את חוסר הוודאות בתחום מחירי ההעברה של מרכזי מו"פ ישראליים, על רקע מחלוקות בין נישומים לרשות המסים ביחס לשיטת ייחוס הרווחים המתאימה.
מחלוקות אלו נוגעות, בין היתר, לשאלה אם פעילותו של מרכז המו"פ הישראלי מצדיקה תגמול מבוסס עלויות בלבד, או שמא תרומתו לפיתוח הקניין הרוחני מחייבת לייחס לו חלק מרווחי הקבוצה באמצעות שיטה אחרת, כגון שיטת חלוקת הרווחים .(Profit Split)
החוזר קובע מנגנוני בקרה ואישור פנימיים ברשות המסים בשני מצבים מרכזיים: כאשר פקיד השומה מבקש לשנות את שיטת מחירי ההעברה שבה משתמשת החברה, וכאשר הוא מבקש להגדיל את מרווח הרווח על בסיס העלויות לשיעור העולה על 14%.
בהתאם לסעיף 3.1 לחוזר, כאשר החברה עומדת בתנאים הקבועים בו, קביעת מרווח הגבוה מ-14% במסגרת שומה מחייבת אישור בכתב של גורמים מוסמכים בחטיבה המקצועית ברשות המסים. עם זאת, שיעור זה אינו מהווה תקרת רווח או מרווח שנחשב אוטומטית לתואם את תנאי השוק.
על רקע הוראות אלו, מעניין לבחון את היחס בין המרווח של 13% שאושר בהחלטת המיסוי החדשה לבין רף ה־14% שנקבע בחוזר.
מה ההבדל בין מרווח של 13% לרף של 14%?
נושא | המשמעות |
13% – החלטת מיסוי 5007/26 | מרווח הרווח שאושר לחברה המסוימת בהתאם למאפייניה ולניתוח ההשוואה שנערך בעניינה. |
14% – חוזר 8/2025 | רף שמעליו נדרשים אישורים פנימיים מיוחדים ברשות המסים, כאשר פקיד השומה מבקש לקבוע מרווח גבוה יותר בשומה והחברה עומדת בתנאי החוזר. |
האם מדובר בSafe Harbor? | לא. אף אחד מהשיעורים אינו מהווה מרווח אוטומטי או פוטר מבדיקת התאמת התמחור לתנאי שוק. |
חשוב להדגיש כי מנגנוני האישור שנקבעו בחוזר אינם מגבילים את סמכות רשות המסים לבחון את בסיס העלויות, את גובה המרווח ואת אופן יישום שיטת התמחור. בנוסף, אי-עמידה בתנאי החוזר אינה שוללת כשלעצמה את האפשרות שמודל תמחור המבוסס על שיטת TNMM תוך שימוש במדד הרווחיות MOTC הוא המודל המתאים לייחוס רווחי החברה.
להרחבה על השינוי במדיניות רשות המסים, ראו את המאמר שלנו בנושא רפורמת מיסוי ההייטק בישראל – השינויים במיסוי חברות ועובדים.
המסקנות מהחלטת מיסוי 5007/26
החשיבות המרכזית של החלטת המיסוי אינה טמונה רק בשיעור הרווח שאושר, אלא בהכרה בכך שגם מרכז מו"פ ישראלי בעל פעילות משמעותית עשוי להיות מתומחר כנותן שירותים בסיכון מוגבל.
עצם העובדה שהחברה הישראלית מעסיקה עובדים מקצועיים בכירים, משתתפת בפיתוח מוצרי הליבה ותורמת תרומה מהותית לפיתוח הטכנולוגי אינה מחייבת, כשלעצמה, שימוש בשיטת חלוקת הרווחים (ובאנגלית: Profit Split).
עם זאת, ההבחנה בין מרכז מו"פ בסיכון מוגבל לבין פעילות הנושאת בסיכונים ובזכויות מהותיות בקניין הרוחני תלויה בנסיבות בפועל, ולא רק בהגדרות שנקבעו בהסכמים הבין-חברתיים.
לכן, בעת בחינת מדיניות מחירי ההעברה של מרכזי מו"פ בישראל, יש להתייחס במיוחד לחלוקת סמכויות הניהול וקבלת ההחלטות, לשליטה בסיכוני המחקר והפיתוח, לבעלות בקניין הרוחני ולהתאמה בין ההסכמים הבין-חברתיים לבין הפעילות בפועל.
יש להקפיד גם על קיומו של תיעוד מתאים בתחום מחירי ההעברה לרבות חקר תנאי שוק התומך בשיטת התמחור ובמרווח שנבחרו.
במקרים המתאימים ניתן לשקול פנייה לרשות המסים לקבלת החלטת מיסוי מקדמית, במטרה להגביר את הוודאות ולצמצם מחלוקות עתידיות.
סיכום
החלטת מיסוי 5007/26 מהווה התפתחות במדיניות רשות המסים ביחס למרכזי מחקר ופיתוח ישראליים של קבוצות רב-לאומיות.
ההחלטה מאשרת בנסיבות המקרה שימוש במודל תמחור מבוסס עלויות, בשיטת TNMM ובמרווח של 13%, גם כאשר הפעילות בישראל כוללת עובדים בכירים ותרומה משמעותית לפיתוח מוצרי הליבה של הקבוצה.
לצד זאת, אין בהחלטה כדי ליצור שיעור רווח אחיד למרכזי מו"פ או לפטור חברות מהצורך לבסס את התמחור שלהן בהתאם לעקרון אורך הזרוע.
לפיכך, חברות הפועלות במודל דומה נדרשות לבחון את מאפייני פעילותן, את חלוקת התפקידים והסיכונים ואת תיעוד מחירי ההעברה שלהן, ובמקרים המתאימים לשקול קבלת החלטת מיסוי פרטנית.
שאלות ותשובות נפוצות
האם כל חברת מו"פ בישראל צריכה להחיל מרווח של 13%?
לא. השיעור נקבע במסגרת החלטת מיסוי בהסכם ובהתאם למאפייני החברה והפעילות שנבחנו. אין בפרסום קביעה של שיעור אחיד לכל חברות המו"פ.
האם פיתוח מוצרי ליבה מונע סיווג כמרכז מו"פ בסיכון מוגבל?
לא בהכרח. החברה המתוארת בהחלטה משתתפת בפיתוח מוצרי ליבה, אך אינה מפתחת אותם באופן בלעדי ופועלת בכפוף לאישור הנהלת החברה הזרה. הסיווג נשען על מכלול העובדות ולא על סוג המוצר בלבד.
האם העסקת עובדים טכניים בכירים בישראל שוללת סיווג כנותן שירותי מו"פ בסיכון מוגבל?
לא כשלעצמה, כפי שעולה מהעובדות המתוארות בהחלטה. החברה הישראלית מעסיקה עובדים טכניים בכירים ומנהלים, אך אותם מנהלים אינם חלק מההנהלה הבכירה של הקבוצה, וההחלטות האסטרטגיות מתקבלות בחברה הזרה.
מהי שיטת TNMM שאושרה בהחלטה?
זו שיטת השוואת שיעור הרווחיות, המשמשת לבחינת מחיר העסקה באמצעות השוואת מדד רווחיות מתאים. בהחלטה נבחר מדד של תוספת רווח על העלויות, MTC.
האם הפרסום מסביר אילו עלויות יש לכלול בחישוב?
לא באופן מלא. ההחלטה מתייחסת למדד תוספת רווח על העלויות, אך אינה מפרטת את הטיפול בכל רכיב הוצאה או את מלוא ההתאמות האפשריות. אין להסיק ממנה לבדה כיצד לטפל ברכיב עלות מסוים.
מה כדאי לבדוק לפני שמסתמכים על ההחלטה?
יש להשוות את חלוקת הסמכויות, השליטה בסיכונים, המימון ומאפייני הפעילות לאלה המתוארים בהחלטה. בנוסף, יש להביא בחשבון שנקבעו תנאים ומגבלות נוספים שאינם מפורטים בפרסום.