ייחוס הכנסות טכנולוגיות, הסכמי חלוקת עלויות (CSA) וחישוב ההכנסה הטכנולוגית המועדפת
רשות המסים פרסמה ב20.10.2026 את החלטת מיסוי 9216/26, העוסקת בחברה ישראלית המשתייכת לקבוצה רב־לאומית בתחום אבטחת המידע, אשר משנה את מודל פעילותה ומצטרפת להסכם חלוקת עלויות .(Cost Sharing Arrangement – CSA) ההחלטה עוסקת בשאלות מהותיות הנוגעות לייחוס הכנסות מקניין רוחני טכנולוגי, להכרה בזכויות בנכסים בלתי מוחשיים במסגרת צירוף עסקים ולהתאמת הוצאות המחקר והפיתוח לצורך חישוב ההכנסה הטכנולוגית המועדפת.
חשיבות ההחלטה נובעת מהשילוב בין שני תחומים מרכזיים במיסוי חברות טכנולוגיה: מחירי העברה והסדרי שיתוף עלויות בין חברות קשורות, לצד זכאות להטבות מס מכוח חוק עידוד השקעות הון.
כאשר חברה ישראלית מצטרפת להסכם ,CSA עצם ההכרה בהכנסותיה כהכנסות טכנולוגיות אינה מספיקה כדי לקבוע את היקף הטבת המס. יש לבחון גם אילו זכויות בקניין הרוחני הוקצו לה, אילו הוצאות מחקר ופיתוח ניתן להביא בחשבון ומהו חלק ההכנסה שעשוי להיחשב להכנסה טכנולוגית מועדפת.
החלטת המיסוי מספקת מענה לחלק מהשאלות הללו בנסיבות המקרה שנבחן. לצד זאת, היא מדגישה את החשיבות של תכנון מוקדם, הערכות שווי, תיעוד הוצאות מו"פ ובחינת ההשלכות המיסויות של שינוי מודל הפעילות.
ליווי מקצועי לחברות ולמייצגים בסוגיות CSA ומיסוי טכנולוגי
נמרוד ירון ושות' – מיסוי ישראלי ובינלאומי מלווה חברות ישראליות ובינלאומיות, רואי חשבון, יועצי מס ועורכי דין בבחינת הסכמי חלוקת עלויות, מחירי העברה, ייחוס הכנסות בקניין רוחני והטבות מס מכוח חוק עידוד השקעות הון.
אנו מעניקים גם גיבוי מקצועי למייצגים בתיקי לקוחותיהם, תוך שמירה על הקשר המקצועי והמסחרי בין המייצג לבין לקוחות.
במסגרת המוקד המקצועי למייצגים ניתן לקבל ייעוץ ראשוני ללא עלות בסוגיות מיסוי מורכבות
עדכוני מס למייצגים
הצטרפו לרשימת התפוצה המקצועית שלנו וקבלו עדכוני חקיקה, חוזרים, הוראות ביצוע
והשלכות מעשיות על תיקי לקוחות
החלטת מיסוי 9216/26 בקצרה
החלטת המיסוי עוסקת בחברה ישראלית העוסקת בפיתוח תוכנה ומחזיקה בקניין רוחני טכנולוגי, לרבות פטנטים רשומים. החברה משתייכת לקבוצה רב־לאומית בתחום אבטחת המידע, ובמסגרת שינוי מודל הפעילות שלה היא מצטרפת להסכם CSA עם חברות נוספות בקבוצה.
בהחלטה נקבעו, בין היתר, ההוראות הבאות:
- מעמד המפעל –אושר כי מפעל החברה הוא מפעל תעשייתי ומפעל טכנולוגי מועדף מיוחד, וכי בבעלותה נכס לא מוחשי מוטב, בהתאם להוראות חוק עידוד השקעות הון.
- סיווג הכנסות התוכנה– הכנסות ממתן זכות שימוש בתוכנה ומשירותים מבוססי תוכנה, לרבות SaaSהוכרו כהכנסה טכנולוגית.
- ייחוס הכנסות לקניין רוחני –בכפוף לנכונות הצהרות החברה בדבר מאפייני פעילותה, אושר לייחס את מלוא ההכנסות הטכנולוגיות לקניין הרוחני הטכנולוגי.
- הכנסות משירותים נלווים- נקבע כי ניתן להכיר בהכנסות משירותים נלווים בהתאם לתנאים שנקבעו בחוזר מס הכנסה 9/2017.
- הכרה בצירוף עסקים- קבלת הזכויות בנכסים הבלתי מוחשיים במסגרת הסכם הCSA הוכרה כצירוף עסקים לצורך תקנה 7 לתקנות ההכנסה הטכנולוגית המועדפת.
- התאמת הוצאות המו"פ- נקבע מנגנון להפחתת חלק מהוצאות המחקר והפיתוח ההיסטוריות המשמשות בחישוב ההכנסה הטכנולוגית המועדפת, בהתאם לשווי היחסי של נכסי הקניין הרוחני המשתתפים בהסדר.
מהו הסכם חלוקת עלויות (CSA) וכיצד הוא פועל?
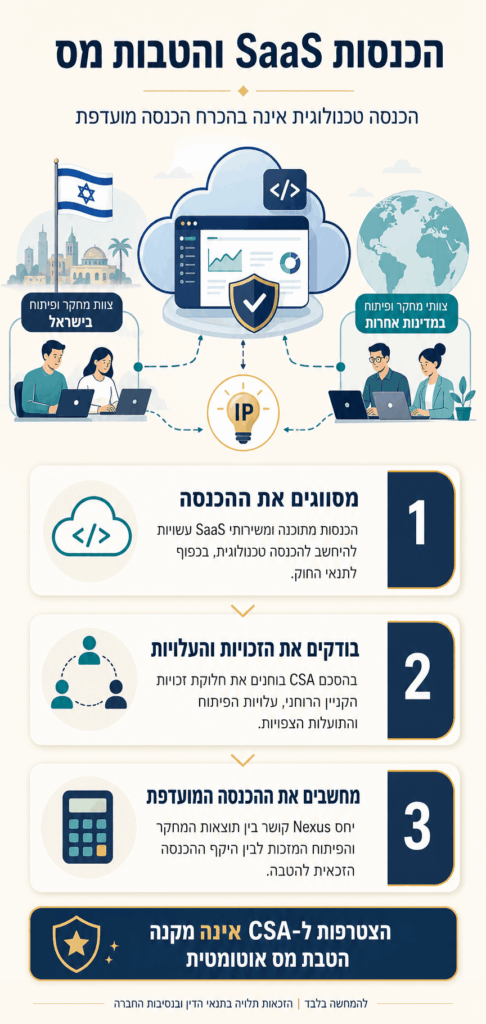
הסכם חלוקת עלויות הוא הסדר בין חברות, בדרך כלל חברות קשורות בקבוצה רב־לאומית, שבמסגרתו הן משתתפות בעלויות ובסיכונים של פעילות משותפת, כגון פיתוח קניין רוחני, בהתאם לתועלות הכלכליות שהן צפויות להפיק ממנה.
הסכמים מסוג זה נפוצים בקבוצות טכנולוגיה בינלאומיות, שבהן פיתוח מוצרים, תוכנות ופטנטים מתבצע באמצעות צוותים הממוקמים במדינות שונות.
במסגרת הסדר CSA עשויות החברות המשתתפות לקבל זכויות כלכליות לשימוש ולניצול הקניין הרוחני בטריטוריות מוגדרות, בעוד שכל חברה משתתפת במימון פעילות המחקר והפיתוח לפי חלקה בתועלות הצפויות.
לדוגמה, קבוצה רב־לאומית עשויה לקבוע כי החברה הישראלית תהיה זכאית לנצל את הטכנולוגיה בשווקים מסוימים, בעוד שחברה קשורה בארה"ב תהיה זכאית לנצל אותה בשווקים אחרים. במקביל, שתי החברות ישתתפו במימון הפיתוח של הטכנולוגיה המשותפת.
מבחינה מיסויית חשוב להבחין בין שלושה רכיבים:
- זכויות בקניין רוחני קיים- זכויות שימוש או ניצול של טכנולוגיות שפותחו לפני ההצטרפות להסדר, אשר עשויות לחייב תמחור או תשלום נפרד.
- השתתפות בעלויות פיתוח עתידיות –חלוקת הוצאות המחקר והפיתוח בין החברות המשתתפות, בהתאם למנגנון ההסכם ולתועלות הכלכליות הצפויות.
- תשלומי איזון והתחשבנות- תשלומים בין המשתתפות שנועדו להתאים את ההשתתפות בפועל לחלוקת העלויות שנקבעה.
בהחלטת מיסוי 9216/26 מתואר הסדר שבו כל אחת מהחברות המשתתפות מבצעת פעילות מחקר ופיתוח, ובהמשך נערכת התחשבנות בין החברות לפי חלקן בעלויות.
ההחלטה מתמקדת בהשלכות הסדר זה על זכויות החברה הישראלית ועל חישוב הכנסתה הטכנולוגית המועדפת. לצורך יישום הסדר דומה יש לבחון בנפרד גם את היבטי מחירי ההעברה.
להרחבה בנושא ניתן לקרוא את מאמרנו הסדרי מס ומחירי העברה בפעילות בינלאומית.
הכרה במפעל טכנולוגי מועדף מיוחד
המסלול של מפעל טכנולוגי מועדף מיוחד נקבע במסגרת תיקון 73 לחוק לעידוד השקעות הון, התשי"ט-1959, במטרה לעודד פעילות מחקר ופיתוח ויצירת קניין רוחני בישראל.
המסלול מאפשר לחברות העומדות בתנאיו ליהנות משיעור מס חברות מופחת על הכנסתן הטכנולוגית המועדפת. לשם השוואה, שיעור מס החברות הרגיל בישראל הוא 23%.
שיעורי המס העיקריים במסלולים הטכנולוגיים הם:
סוג המפעל | שיעור מס החברות על הכנסה טכנולוגית מועדפת |
מפעל טכנולוגי מועדף באזור פיתוח א' | 7.5% |
מפעל טכנולוגי מועדף באזור אחר | 12% |
מפעל טכנולוגי מועדף מיוחד | 6% |
למסלול של מפעל טכנולוגי מועדף מיוחד נדרשים תנאים נוספים, בהתאם להגדרות ולהוראות החוק. חשוב לנו להדגיש כי לא כל הכנסותיה של חברה המחזיקה במפעל טכנולוגי מועדף מיוחד זכאיות בהכרח לשיעור מס של 6%.
ראשית, יש לבחון אילו הכנסות מסווגות כהכנסות טכנולוגיות. לאחר מכן נדרש לחשב איזה חלק מההכנסה הטכנולוגית החייבת נחשב להכנסה טכנולוגית מועדפת בהתאם למנגנון שנקבע בתקנות. לכן, הכרה בהכנסה כטכנולוגית והכרה בה כהכנסה טכנולוגית מועדפת הן שתי שאלות נפרדות.
האם הכנסות SaaS ורישיונות תוכנה הן הכנסה טכנולוגית?
סעיף 51כד לחוק עידוד השקעות הון כולל בהגדרת הכנסה טכנולוגית, בין היתר, הכנסה ממתן זכות שימוש בנכס לא מוחשי מוטב והכנסה משירות המבוסס על תוכנה. הכנסה משירותי SaaS עשויה להיחשב להכנסה טכנולוגית גם כאשר המשתמש אינו מקבל עותק של התוכנה, אלא משתמש בה באמצעות מערכת ענן.
עם זאת, עצם העובדה שהחברה עושה שימוש בתוכנה אינה מספיקה כדי לסווג את הכנסותיה כהכנסות טכנולוגיות. נדרש לבחון האם מקור ההכנסה הוא אכן בנכס הלא מוחשי המוטב, ומהי מהות פעילות החברה.
כך, למשל, קיים הבדל בין חברה המפתחת תוכנה ומפיקה הכנסות ממתן זכות שימוש בה, לבין חברה המספקת שירותים מקצועיים בעיקר באמצעות תוכנות שפותחו בידי אחרים.
בחוזר מס הכנסה 9/2017 בנושא תיקון 73 לחוק עידוד השקעות הון הבהירה רשות המסים כי יש לבחון את מהות פעילות החברה ואת הקשר בין ההכנסה לבין הנכס הטכנולוגי, ולא להסתפק בתיאור המוצר או במודל החיוב.
בהחלטת מיסוי 9216/26 הכירה רשות המסים בהכנסות החברה מרישיונות תוכנה ומשירותים מבוססי תוכנה כהכנסות טכנולוגיות, על בסיס מאפייני הפעילות והנסיבות שהוצגו לה.
עם זאת, הכרה זו אינה פוטרת חברות אחרות מהצורך להוכיח כי הכנסותיהן עומדות בתנאי החוק.
החידוש המרכזי בהחלטה
אחד ההיבטים המשמעותיים בהחלטת מיסוי 9216/26 הוא ההכרה בקבלת זכויות בנכסים בלתי מוחשיים במסגרת הסכם ה- CSA כצירוף עסקים לצורך תקנה 7 לתקנות ההכנסה הטכנולוגית המועדפת.
מה קובעת תקנה 7?
תקנה 7 עוסקת במצב שבו פעילות עסקית של חברה תושבת חוץ, או חלק ממנה, מצורפת כעסק חי למפעל טכנולוגי בישראל.
במסגרת ההסדר הכללי, נדרש כי הפעילות העסקית שהועברה תחדל להתקיים אצל החברה הזרה ותמשיך להתקיים במפעל הטכנולוגי בישראל.
כאשר מתקיימים התנאים שנקבעו בתקנה, ניתן לייחס למפעל הישראלי הוצאות מחקר ופיתוח היסטוריות של החברה הזרה, כאילו היו הוצאותיו שלו, בכפוף לכללים ולמגבלות הרלוונטיים.
בנוסף, תקנה 7(ב) קובעת כי כאשר מיוחסות הוצאות במסגרת צירוף עסקים בהתאם לתקנה, לא תובא בחשבון לצורך חישוב ההכנסה הטכנולוגית המועדפת ההוצאה שהוציא המפעל לצורך צירוף העסקים.
מה המשמעות של ההכרה במסגרת החלטה 9216/26?
במקרה שנבחן, החברה הישראלית קיבלה במסגרת הסדר ה-CSA זכויות בנכסים הבלתי מוחשיים הקיימים והחדשים של הקבוצה בטריטוריה מוגדרת. החלטת המיסוי הכירה בקבלת הזכויות כצירוף עסקים לצורך תקנה 7, והסדירה את ההתייחסות להוצאות המחקר והפיתוח ההיסטוריות בעקבות השינוי.
כיצד מחושב יחס Nexus לצורך ההכנסה הטכנולוגית המועדפת?
מנגנון חישוב ההכנסה הטכנולוגית המועדפת מבוסס על עקרונות ה- Nexus שנועדו ליצור קשר בין ההטבה המיסויית לבין פעילות המחקר והפיתוח הרלוונטית לנכס הטכנולוגי. בהתאם לתקנות, לא כל הכנסה שסווגה כהכנסה טכנולוגית תהיה בהכרח הכנסה טכנולוגית מועדפת במלואה.
ככלל, החישוב מבוסס על היחס בין הוצאות המו"פ המוכרות לבין כלל הוצאות המו"פ הרלוונטיות לפיתוח הנכס, תוך יישום תוספת של 30% להוצאות המוכרות ותקרה של 100%.
ניתן להציג את העיקרון בנוסחה מפושטת:
יחס Nexus = הוצאות מו"פ מוכרות × 130% ÷ כלל הוצאות המו"פ
היחס לא יעלה על 100%, והוא כפוף להגדרות ההוצאות, לכללי הייחוס ולהוראות המיוחדות שבתקנות.
הוצאות המחקר והפיתוח המוכרות כוללות, בין היתר, הוצאות העומדות בתנאי התקנות בגין פעילות שבוצעה בישראל. בתנאים מסוימים ניתן להכיר גם בהוצאות בגין פעילות שבוצעה מחוץ לישראל.
מנגד, הוצאות לרכישת נכס לא מוחשי או לקבלת זכות שימוש בו, וכן הוצאות מו"פ מסוימות שבוצעו באמצעות צדדים קשורים מחוץ לישראל, עשויות להיכלל בכלל ההוצאות בלי להיחשב להוצאות מוכרות במונה, בכפוף להוראות ולחריגים הקבועים בדין. שינוי במבנה ההחזקה של הקניין הרוחני או באופן ביצוע המחקר והפיתוח עשוי להשפיע על היחס ועל שיעור ההכנסה הזכאית להטבת המס.
דוגמה מספרית: הסכם חלוקת עלויות לפי חוזר מס הכנסה 9/2017
חוזר מס הכנסה 9/2017 כולל דוגמה מפורשת למנגנון שיתוף עלויות בין חברה ישראלית לחברה קשורה אמריקאית.
רכיב | החברה הישראלית | החברה האמריקאית |
חלק בזכויות ה-IP | 60% | 40% |
הוצאות מו"פ שבוצעו בפועל | 450 | 550 |
חלק בהוצאות לפי הסדר חלוקת העלויות | 600 | 400 |
הכנסה חייבת מה-IP | 60 | 40 |
לפי הנתונים, החברה הישראלית נשאה בפועל בהוצאות מו"פ בסך 450, אף שחלקה בעלויות לפי ההסדר עומד על 600. לכן היא משלמת לחברה האמריקאית תשלום איזון בסך 150.
בהתאם לחוזר, ובהנחה שהחברה האמריקאית היא צד קשור, חישוב ההכנסה הטכנולוגית המועדפת של החברה הישראלית הוא: 60 × (450 × 130%) ÷ 600 = 58.5
כלומר, בדוגמה זו:
- ההכנסה הטכנולוגית החייבת היא 60.
- יחס ה-Nexus הוא 97.5%.
- ההכנסה הטכנולוגית המועדפת היא 58.5.
התאמת הוצאות המו"פ ההיסטוריות לפי החלטת מיסוי 9216/26
לצד ההכרה בצירוף עסקים, נקבע בהחלטת מיסוי 9216/26 מנגנון התאמה להוצאות המחקר והפיתוח ההיסטוריות של החברה.
לפי סעיף 4.2 להחלטה, בעקבות הכניסה להסדר ה-CSA יש להפחית חלק מהוצאות המו"פ המצטברות שהוצאו ממועד ביצוען ועד למועד שינוי המודל. ההפחתה מתבצעת הן ביחס להוצאות המו"פ המוכרות והן ביחס לכלל הוצאות המו"פ המשמשות בחישוב.
שיעור ההתאמה מבוסס על חלקם היחסי של נכסי הקניין הרוחני של החברות האחרות בשווי נכסי החברות המשתתפות בהסדר, בהתאם להוראה שנקבעה בהחלטה.
מנגנון זה נועד להתאים את נתוני הוצאות המו"פ ההיסטוריות למבנה הזכויות החדש בעקבות הכניסה להסכם.
האם הפחתת הוצאות המו"פ בהכרח מקטינה את הטבת המס? – לא בהכרח.
כאשר מופחתים סכומים ממונה וממכנה של יחס ה- Nexus התוצאה תלויה במבנה ההוצאות ובאופן יישום ההתאמה.
אם שני הרכיבים מופחתים באותו שיעור, ללא שינוי ברכיבים אחרים, היחס המתמטי ביניהם עשוי להישאר ללא שינוי.
לעומת זאת, כאשר קיימים רכיבי הוצאות נוספים, או כאשר תחולת ההתאמה שונה בין סוגי ההוצאות, יחס ה- Nexus עשוי להשתנות. לכן, אין להסיק מההחלטה שהכניסה להסדר CSA תוביל בהכרח להגדלת הטבת המס או להקטנתה.
נדרש לבצע חישוב המבוסס על נתוני החברה, לרבות שווי הנכסים הבלתי מוחשיים, היסטוריית הוצאות המו"פ, אופן חלוקת הזכויות וההוצאות הנוספות הנכללות בחישוב.
יש גם להדגיש כי ההתאמה היא לצורך חישוב ההכנסה הטכנולוגית המועדפת, ולא הוראה כללית בדבר תיקון או הפחתה של הוצאות המו"פ החשבונאיות של החברה.
מחירי העברה והערכת שווי הקניין הרוחני במסגרת CSA
הצטרפות להסדר CSA מחייבת בחינה לא רק של חישוב ההכנסה הטכנולוגית המועדפת, אלא גם של אופן תמחור העסקאות בין החברות המשתתפות.
סעיף 85א לפקודת מס הכנסה מחייב לבחון עסקאות בינלאומיות בין צדדים המקיימים יחסים מיוחדים בהתאם לעקרון אורך הזרוע.
במסגרת הסכם CSA יש לבחון בין היתר את תרומתה של כל חברה לפיתוח הקניין הרוחני, את הסיכונים שהיא נושאת בהם ואת התועלות הכלכליות הצפויות לה.
במקרים המתאימים, הבחינה כוללת גם ניתוח של פונקציות הפיתוח, השיפור, התחזוקה, ההגנה והניצול של הקניין הרוחני (DEMPE) בהתאם לעקרונות ה-OECD. אחת השאלות המרכזיות היא האם חלוקת ההוצאות והזכויות שנקבעה בהסכם אכן משקפת את המציאות הכלכלית.
לדוגמה, כאשר החברה הישראלית מבצעת את מרבית פעילות הפיתוח ונושאת בסיכונים מהותיים, אך זכאית רק לחלק מוגבל מהתועלות הכלכליות של הקניין הרוחני, עשויה להתעורר שאלה לגבי סבירות ההסדר והתמחור שנקבע.
בדומה לכך, כאשר לחברה מוקצות זכויות בקניין רוחני קיים שפותח בידי חברות אחרות, נדרשת בחינה של שווי הזכויות ושל התשלומים הרלוונטיים.
חשוב להבחין גם בין שווי הקניין הרוחני לצורך מחירי העברה לבין השימוש בשווי לצורך מנגנון ההתאמה של הוצאות המו"פ שנקבע בהחלטה 9216/26. ייתכן שתידרש מתודולוגיית הערכה המתאימה לכל אחת מהמטרות, תוך שמירה על עקביות כלכלית בין החישובים.
להרחבה בנושא ההיערכות והמסמכים הנדרשים ניתן לקרוא את מאמרנו חובות הדיווח והתיעוד במחירי העברה בישראל.
שאלות ומידע רלוונטי
מהי החלטת מיסוי 9216/26?
זו החלטת מיסוי של רשות המסים העוסקת בחברה ישראלית בעלת מפעל טכנולוגי מועדף מיוחד, המצטרפת להסכם חלוקת עלויות. ההחלטה מתייחסת לסיווג הכנסותיה הטכנולוגיות, להכרה בזכויות בקניין רוחני במסגרת צירוף עסקים ולהתאמת הוצאות המו"פ בחישוב ההכנסה הטכנולוגית המועדפת.
האם כל חברה המצטרפת להסכם CSA זכאית להטבות מס?
לא. הצטרפות להסכם CSA אינה מקנה כשלעצמה זכאות להטבות מס. החברה צריכה לעמוד בתנאי חוק עידוד השקעות הון והתקנות, ובכלל זה בתנאים הנוגעים למפעל, להכנסות הטכנולוגיות ולהוצאות המו"פ.
האם הכנסות SaaS נחשבות להכנסה טכנולוגית?
הכנסות SaaS עשויות להיחשב להכנסה טכנולוגית כאשר הן נובעות מנכס לא מוחשי מוטב ועומדות בהוראות החוק. בהחלטת מיסוי 9216/26 הוכרו הכנסות מסוג זה ביחס לחברה שנבחנה, אך אין בכך הכרה אוטומטית בכל פעילות .SaaS
האם הסכם CSA יכול להיחשב לצירוף עסקים?
בנסיבות שנבחנו בהחלטה 9216/26 הוכרה קבלת הזכויות במסגרת ההסדר כצירוף עסקים לצורך תקנה 7. עם זאת, אין להסיק שכל הסכם CSA או הקצאת זכויות בקניין רוחני עומדים בתנאי התקנה.
האם תשלומי איזון במסגרת CSA נכללים בהוצאות המו"פ המוכרות?
הטיפול תלוי במהות התשלום ובהוראות החלות עליו. חוזר מס הכנסה 9/2017 כולל כללים ודוגמה לגבי תשלומי איזון במסגרת שיתוף עלויות, אך אין להסיק שכל תשלום בין החברות המשתתפות יטופל באופן זהה.
האם הצטרפות ל- CSA יוצרת אירוע מס בישראל?
לא בהכרח. בהחלטת מיסוי 7216/26 נקבע כי בנסיבות שנבחנו ההצטרפות להסדר אינה מהווה שינוי מודל עסקי היוצר אירוע מס רווח הון, בכפוף לתנאים. עם זאת, כל מקרה מחייב בחינה פרטנית, ואין לראות בהחלטה פטור כללי ממס.
האם כל ההכנסה של מפעל טכנולוגי מועדף מיוחד חייבת במס של 6%?
לא. שיעור המס של 6% חל על הכנסה טכנולוגית מועדפת העומדת בתנאי החוק. נוסף על כך, בקבוצות רב־לאומיות גדולות יש לבחון את השפעת מס החברות המזערי החל בישראל משנת 2026.
מה חשיבות תיעוד הוצאות המו"פ?
הוצאות המו"פ הן מרכיב מרכזי בחישוב יחס ה-Nexus היעדר תיעוד מתאים עלול להשפיע על האפשרות להביא בחשבון הוצאות כהוצאות מוכרות. במסגרת שינוי מודל CSA חשיבות התיעוד גדלה, במיוחד כאשר נדרש לשחזר נתונים היסטוריים ולבצע התאמות לפי שווי נכסים.
האם החלטת המיסוי מחייבת את רשות המסים ביחס לחברות אחרות?
החלטת מיסוי ניתנת על בסיס עובדות, הצהרות ותנאים מסוימים. תמצית החלטה שפורסמה לציבור עשויה לשמש מקור מקצועי להבנת עמדת רשות המסים, אך אינה מהווה אישור אוטומטי למבני פעילות אחרים.