ביום 20 באוקטובר 2026 פרסמה רשות המסים את החלטת מיסוי 7216/26, העוסקת ביישום הסדר שיתוף עלויות והטבות צפויות (Cost Sharing Agreement – CSA) בין חברה ישראלית לחברה אמריקאית, שתיהן בעלות קניין רוחני. ההחלטה עוסקת בזכויות השימוש בקניין רוחני קיים, בחלוקת עלויות פיתוח עתידיות, בסיווג התשלומים ובהשלכות המס של הכניסה להסדר – לרבות השאלה אם נוצר אירוע מס רווח הון בשל שינוי מודל עסקי.
לקריאת תמצית החלטת המיסוי 7216/26 באתר רשות המסים.
עבור מייצגים המלווים חברות טכנולוגיה וקבוצות רב־לאומיות, עיקר חשיבותה של ההחלטה הוא בהבחנה בין אישור מבנה ההתקשרות לבין אישור מחירי ההעברה, ובהכרה בכך שכניסה להסדר מסוים אינה בהכרח שינוי מודל עסקי חייב במס. ההחלטה אינה מהווה אישור גורף להסדרים אחרים, והיא מחייבת התייחסות פרטנית לעובדות ולתיעוד הכלכלי.
אנו מספקים גיבוי מקצועי למייצגים בסוגיות מס מורכבות
מייצגים לקוח המתמודד עם סוגיית מחירי העברה, שינוי מודל עסקי או הסדר שיתוף עלויות בינלאומי?
נמרוד ירון ושות' – מיסוי ישראלי ובינלאומי מעניקה לרואי חשבון, יועצי מס ועורכי דין גיבוי מקצועי בסוגיות מס מורכבות, לרבות מחירי העברה, חקר תנאי שוק, קבלת החלטות מיסוי מקדמיות, ייצוג בדיוני שומה ועוד.
אנו פועלים בשיתוף פעולה עם המייצג, תוך שמירה על הקשר המקצועי בינו לבין לקוחו. במסגרת המוקד המקצועי למייצגים ניתן לקבל ייעוץ ראשוני ללא עלות בסוגיות מיסוי מורכבות.
עדכוני מס למייצגים
הצטרפו לרשימת התפוצה המקצועית שלנו וקבלו עדכוני חקיקה, חוזרים, הוראות ביצוע
והשלכות מעשיות על תיקי לקוחות
מהו הסדר שיתוף עלויות (CSA) ?
הסדר שיתוף עלויות הוא מנגנון שבו חברות קשורות נושאות בעלויות ובסיכונים הכרוכים בפיתוח קניין רוחני בהתאם לחלקן היחסי בהטבות הכלכליות שהן צפויות להפיק ממנו. במסגרת ההסדר נקבעים, בין היתר, תחומי הזכויות של כל משתתפת, תרומות הקניין הרוחני הקיים, מנגנון חלוקת הוצאות הפיתוח וההתחשבנות בין הצדדים.
יש להבחין בין CSA לבין מודל שבו החברה הישראלית מספקת שירותי מחקר ופיתוח לחברה קשורה תמורת החזר עלויות בתוספת רווח .(Cost Plus) במודל שירותים בסיכון מוגבל, החברה הישראלית אינה בהכרח זכאית לתשואה הנובעת מניצול הקניין הרוחני. ב־ CSA היא עשויה להשתתף בסיכוני הפיתוח ולהחזיק בזכויות לניצול התוצרים, לפי ההסכמות והפעילות בפועל. לפיכך, הבחירה במודל מחייבת ניתוח פונקציות, נכסים וסיכונים ובחינת מחירי העברה בפעילות בינלאומית, ולא רק ניסוח הסכם.
להרחבה ניתן לעיין בהנחיות מחירי ההעברה של ה־ OECD משנת 2022 בפרט בפרק VIII העוסק בהסדרי תרומה לעלויות, ובתקנות האמריקאיות 26 CFR §1.482-7 להסדרי .CSA אלה מקורות שרלוונטיים לנושא המדובר במאמר זה, אך יש להבחין בינם לבין התנאים הפרטניים שאושרו בהחלטת המיסוי הישראלית.
עיקרי החלטת מיסוי 7216/26
חברה ישראלית שהחזיקה בקניין רוחני נרכשה על ידי חברה אמריקאית העומדת בראש קבוצה רב־לאומית. לאחר הרכישה ביקשו החברות להתקשר בהסדר המשלב רישיונות הדדיים לשימוש בקניין רוחני היסטורי והשתתפות בעלויות לפיתוח קניין רוחני חדש. לכל חברה הוקצו טריטוריות שבהן היא זכאית לנצל את הזכויות על פי ההסדר.
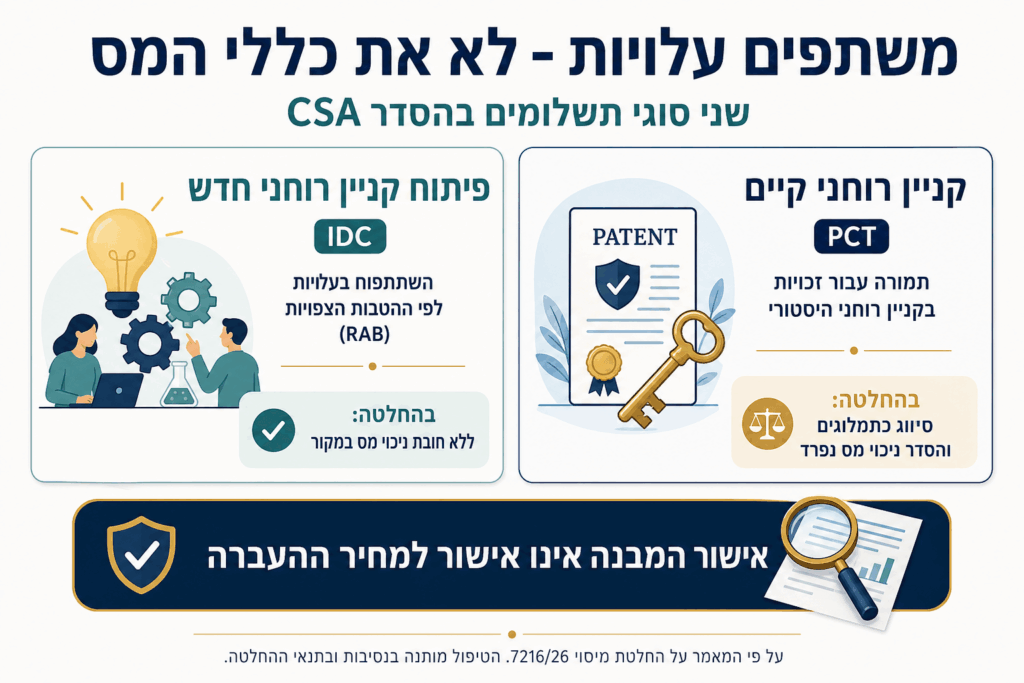
רשות המסים אישרה את אפיון ההתקשרות ואת מנגנון חלוקת העלויות לפי סעיף 85א לפקודת מס הכנסה ועקרונות ה־ OECD אך לא אישרה את התמחור עצמו. בכפוף לתנאים שנקבעו, אושר כי עצם הכניסה להסדר אינה שינוי מודל עסקי היוצר אירוע מס רווח הון לחברה הישראלית. כן נקבע טיפול נפרד בתשלומים בגין קניין רוחני היסטורי ובתשלומי השתתפות בהוצאות פיתוח, לרבות לעניין ניכוי מס במקור.
האם הכניסה ל־ CSA מהווה שינוי מודל עסקי החייב במס?
לאחר רכישת חברה ישראלית על ידי קבוצה זרה, עשויה להתעורר מחלוקת בשאלה אם שינוי דרך הפעילות – ובפרט שינוי במערך הזכויות, הפונקציות והסיכונים, משקף בפועל העברה של נכס או פעילות בעלי ערך כלכלי. במקרה כזה, ייתכן שתעלה טענה לקיומו של אירוע מס גם אם הצדדים אינם מתארים את ההתקשרות כמכירת קניין רוחני.
המסגרת המקצועית בישראל כוללת את חוזר מס הכנסה 15/2018 בנושא שינוי מבנה עסקי בקבוצות רב־לאומיות ואת הפסיקה בעניין ג'יטקו וברודקום. בפסק דין ברודקום הודגשה החשיבות של בחינת הפעילות שנותרה בחברה הישראלית ושל העסקה כפי שהתבצעה בפועל, ולא הנחה שכל שינוי במערכת ההסכמים לאחר רכישה משקף בהכרח מכירה חייבת של מלוא הפעילות. לדיון נוסף בהבחנה בין רכישת מניות, רכישת נכסים ושינוי מודל עסקי ראו שיקולי מס בעסקאות אקזיט.
מכאן חשיבותה של החלטת מיסוי 7216/26: למרות יצירת מנגנון חדש של זכויות שימוש, תמלוגים והשתתפות בעלויות פיתוח, אושר במקרה שנבחן שלא נוצר אירוע רווח הון מעצם הכניסה להסדר. אין להסיק מכך שכל CSA חסין מטענה לשינוי מודל עסקי. הבעלות המשפטית בקניין הרוחני היא נתון חשוב, אך יש לבחון גם בעלות כלכלית, פעילויות פיתוח ושליטה בסיכונים, זכויות לניצול הרווחים והחלופות שהיו זמינות לצדדים.
קניין רוחני היסטורי ותשלומי PCT
לפי ההסדר המתואר בהחלטה, הקניין הרוחני ההיסטורי נותר בבעלות החברה שהחזיקה בו קודם לכן, והחברות מעניקות זו לזו זכויות שימוש בקניין הרוחני הקיים בטריטוריות שהוקצו להן, כנגד תשלומים. התשלומים בגין הקניין הרוחני ההיסטורי נקבעים בהתחשב בשווי השוק היחסי במועד הכניסה להסדר; לפי תיאור ההסדר, הם נגזרים כאחוז מן ההכנסות נטו הנובעות מן הקניין הרוחני הרלוונטי.
בהקשר זה מופיע המונחPlatform Contribution Transaction .(PCT) בדין האמריקאי, מדובר בעסקאות הנוגעות להעמדת משאבים, יכולות או זכויות התורמים לפיתוח הקניין הרוחני במסגרת CSA ולא בשם כללי לכל רישיון שימוש בקניין רוחני. לכן חשוב להבחין בין התמורה בגין תרומה או העמדה של קניין רוחני קיים לבין תשלומים לאיזון חלקם היחסי של הצדדים בעלויות פיתוח חדשות. אפיון התשלומים מחייב בחינה של ההסכם ושל מהות העסקה, ולא הסתמכות על ראשי התיבות בלבד.
לפי סעיף 3.4 לתמצית החלטת המיסוי, התשלומים בגין הקניין הרוחני ההיסטורי סווגו כתמלוגים לצורך הדין הפנימי ואמנת המס בין ישראל לארצות הברית. ההחלטה קובעת הסדר לעניין ניכוי המס במקור בגינם, אך התמצית הפומבית אינה מפרטת שיעור ניכוי מס מספרי. נוסף על כך מוזכרת האפשרות לפנות להסדר תמחור דו־צדדי לצורך קביעת תשלומי התמורה, בכפוף להליך ולהסכמות הרשויות הנוגעות בדבר.
קניין רוחני חדש וחלוקת הטבות צפויות
עלויות פיתוח הקניין הרוחני החדשIntangible Development Costs (IDC) מתחלקות בין החברות בהתאם לחלקן היחסי בהטבות הצפויות מן הפיתוח .(Reasonably Anticipated Benefits – RAB) בהסדר שנבחן, אומדן ה־RAB נשען על תחזיות הכנסה מן הטריטוריות שיוחסו לכל אחת מהחברות, ושיעורי ההשתתפות מתעדכנים מדי שנה לפי המנגנון המאושר.
החלוקה אינה יכולה להיות שרירותית או להישען רק על שיעור ההחזקה בחברה. מבחינה מעשית, על המייצג לבדוק אם תחזיות ההכנסות וההטבות מבוססות, כיצד מתבצעת בחינתן מחדש, ואילו נתונים נשמרים כדי להסביר את השינויים לאורך חיי ההסדר. לפי התקנות האמריקאיות קיימת גם התייחסות מפורטת למרכיבי עלות כגון תגמול מבוסס מניות; עם זאת, אין להסיק מכך אוטומטית אילו הוצאות נכללו ב־IDC בהסדר הספציפי בישראל.
לפי תמצית ההחלטה, עלויות שיווק ומכירה ישירות אינן נכללות במאגר עלויות הפיתוח המשותף, אלא מטופלות בהתחשבנות נפרדת לפי עבודות מחירי העברה; גם עלויות של פעילויות שאינן חלק מההסדר מוחרגות. לפיכך נדרשת הפרדה חשבונאית וכלכלית עקבית בין עלויות פיתוח משותפות לבין הוצאות אחרות. לניתוח נוסף של ההבדל בין קניין רוחני טכנולוגי לבין נכסים שיווקיים ניתן לעיין במאמר המשרד על נכס לא מוחשי המשמש לשיווק – חוזר מס הכנסה 08/2026.
השוואה בין סוגי התשלומים במסגרת ההסדר
סוג התשלום | מהות כלכלית | הטיפול שתואר בהחלטה |
PCT – זכויות בקניין רוחני היסטורי | תמורה בגין העמדת זכויות ותרומות הנוגעות לקניין רוחני קיים | התשלומים הנדונים סווגו כתמלוגים; חל עליהם הסדר ניכוי מס במקור נפרד. |
IDC- עלויות פיתוח משותפות | השתתפות בהוצאות פיתוח קניין רוחני חדש בהתאם לחלק היחסי בהטבות הצפויות (RAB) | בהסדר שאושר נקבע שתשלומי ההשתתפות בעלויות הפיתוח אינם חייבים בניכוי מס במקור. |
הוצאות שיווק ומכירה ישירות | פעילות שאינה חלק ממאגר עלויות הפיתוח המשותף | התחשבנות נפרדת בהתאם לעבודות מחירי העברה. |
אישור המבנה אינו "אישור מחיר ההעברה"
סעיפים 3.1-3.2 להחלטה מבחינים בין אישור אפיון העסקה ומנגנון חלוקת העלויות לבין קביעת המחירים שבהם מחויבים הצדדים. אין בהסדר אישור לשיעור תמלוגים מסוים, להערכת שווי ספציפית או להיקף תשלום מסוים בגין פיתוח. על הצדדים לבסס בנפרד את התמורה ותנאי ההתקשרות לפי עקרון אורך הזרוע.
יש לוודא שקיימים מסמכים מספקים לתמיכה בשווי הקניין הרוחני, במבנה הזכויות, בניתוח הפונקציונלי, בתחזיות ההטבות ובמנגנון ההתחשבנות. ככל שהחברה הישראלית מבצעת עסקאות בינלאומיות עם צדדים קשורים, יש לבחון את חובות הדיווח והתיעוד החלות עליה, לרבות דיווח בטופס 1385 כחלק מן הדוח השנתי והצורך בעבודת מחירי העברה מתאימה. להרחבה ראו עבודת מחירי העברה – מי צריך ומתי וכן את תחום ההתמחות של המשרד במחירי העברה.
מה צריכים מייצגים לבדוק לפני כניסה להסדר CSA ?
עבור רואה החשבון, יועץ המס או עורך הדין המלווה את הקבוצה, מומלץ לבצע בדיקה מוקדמת הכוללת את הנושאים הבאים:
- מיפוי הקניין הרוחני ההיסטורי- זיהוי הנכסים, בעליהם המשפטיים והכלכליים, זכויות השימוש הניתנות לכל משתתפת והתמורה המתאימה לכל תרומה.
- בחינת שינוי מודל עסקי –תיעוד הפעילות והסיכונים לפני ההסדר ואחריו, ובדיקה אם נגרעו מן החברה הישראלית נכסים, פונקציות או פוטנציאל רווח בעלי ערך.
- ביסוס התמחור –בדיקת הצורך בהערכת שווי לקניין רוחני קיים, בחירת שיטת מחירי העברה ונימוק כלכלי לתשלומי PCT ולתשלומים נלווים.
- אימות חלוקת RAB ו־-IDC הערכת ההטבות הצפויות לכל צד, בחינת הנחות התחזית, גבולות מאגר העלויות וכללי ההתאמה השנתיים.
- ניכוי מס במקור ודיווח- סיווג של כל זרם תשלומים, בחינת הדין הישראלי, הדין הזר, אמנת המס ודרישות הדיווח הרלוונטיות.
- ממשל תאגידי ותיעוד שוטף- קביעת אחריות לעדכון תחזיות, אישור שינויים במודל, ניהול ספרים והצלבת הנתונים עם דיווחי המס.
- עסקאות ושינויים עתידיים- קביעת נוהל לבחינת רכישות, שינויים בטריטוריות והוספת משתתפים קודם להשלמתם.
- בחינת הצורך בהחלטת מיסוי מקדמית- כשקיימת אי־ודאות מהותית בנוגע לשינוי מודל עסקי, סיווג תשלומים או השלכות מס אחרות, ניתן לשקול פנייה לרשות המסים לקבלת החלטת מיסוי מקדמית במסגרת הליך מתאים.
שאלות ומידע רלוונטי
האם החלטת מיסוי 7216/26 חלה על כל הסדר CSA?
לא. היא ניתנה בנסיבות ובהסכמות ייחודיות, ואין לראות בה אישור עקרוני להסדרים אחרים שלא הוצגו ונבחנו במסגרת בקשה להחלטת מיסוי.
האם הכניסה להסדר שיתוף עלויות יוצרת אירוע מס רווח הון?
בהסדר שנבחן נקבע כי הכניסה להסדר אינה יוצרת אירוע כזה, בכפוף לתנאים ולמגבלות. אין בכך קביעה שכל הסדר CSA אינו יוצר אירוע מס בעת ההתקשרות.
מה ההבדל בין תשלומי PCT לתשלומי IDC
תשלומי PCT נוגעים לתרומות של משאבים, יכולות או זכויות הקשורות לקניין רוחני קיים במסגרת פיתוח משותף; תשלומי IDC נוגעים לנשיאה בעלויות פיתוח קניין רוחני חדש. בהחלטה שנבחנה, תשלומי הקניין הרוחני ההיסטורי סווגו כתמלוגים, ואילו תשלומי ההשתתפות בעלויות הפיתוח טופלו בנפרד.
האם כל התשלומים במסגרת ההסדר פטורים מניכוי מס במקור?
לא. בהסדר שאושר תשלומי ה־IDC אינם חייבים בניכוי מס במקור, אך לגבי התמלוגים נקבע הסדר ניכוי נפרד. התמצית אינה מפרטת שיעור מספרי בגין תמלוגים.
האם אישור ה־CSA מאשר גם את שיעורי התמלוגים?
לא. אישור אפיון העסקה ומנגנון חלוקת העלויות אינו כולל אישור לתמחור או לשווי. נדרשת תשתית נפרדת התומכת בתנאי השוק של העסקאות בין החברות.
האם אפשר לצרף חברה או טכנולוגיה חדשה להסדר?
הוספת משתתף הוגדרה בהסדר כהפרה מהותית. ביחס לרכישות של חברות או קניין רוחני הוזכר מנגנון ייעודי לשילוב מסוים, אך יש לבחון כל שינוי לפני ביצועו בהתאם להחלטה ולהסכם הספציפי.
מתי כדאי למייצג לשקול בקשה להחלטת מיסוי מקדמית?
כאשר ההתקשרות כרוכה בקניין רוחני משמעותי, בשינוי חלוקת פונקציות או סיכונים, או באי־ודאות לגבי אירוע רווח הון וסיווג תשלומים, כדאי לשקול בקשת החלטת מיסוי מתאימה בשלבי התכנון. ההחלטה הקיימת מספקת נקודת ייחוס מקצועית, אך אינה מחליפה החלטה פרטנית.